FIRE नंबर क्या है?
आपका FIRE (Financial Independence, Retire Early — यानी वित्तीय आज़ादी, जल्दी रिटायरमेंट) नंबर वह निवेश पोर्टफोलियो का आकार है, जिससे होने वाली कमाई को एक टिकाऊ दर पर निकालकर आप जीवन भर अपने ख़र्चे चला सकते हैं। यह लक्ष्य पा लेने का मतलब है कि अब नौकरी करना आपकी मजबूरी नहीं, बल्कि आपकी मर्ज़ी रह जाती है। यह सोच मशहूर "4% नियम" पर टिकी है, जो ट्रिनिटी स्टडी से निकला है। इसके मुताबिक पहले साल में पोर्टफोलियो का लगभग 4% निकालना (और फिर हर साल महँगाई के हिसाब से बढ़ाना) ऐतिहासिक रूप से 30 साल या उससे ज़्यादा चलता रहा है।
इस कैलकुलेटर का इस्तेमाल कैसे करें
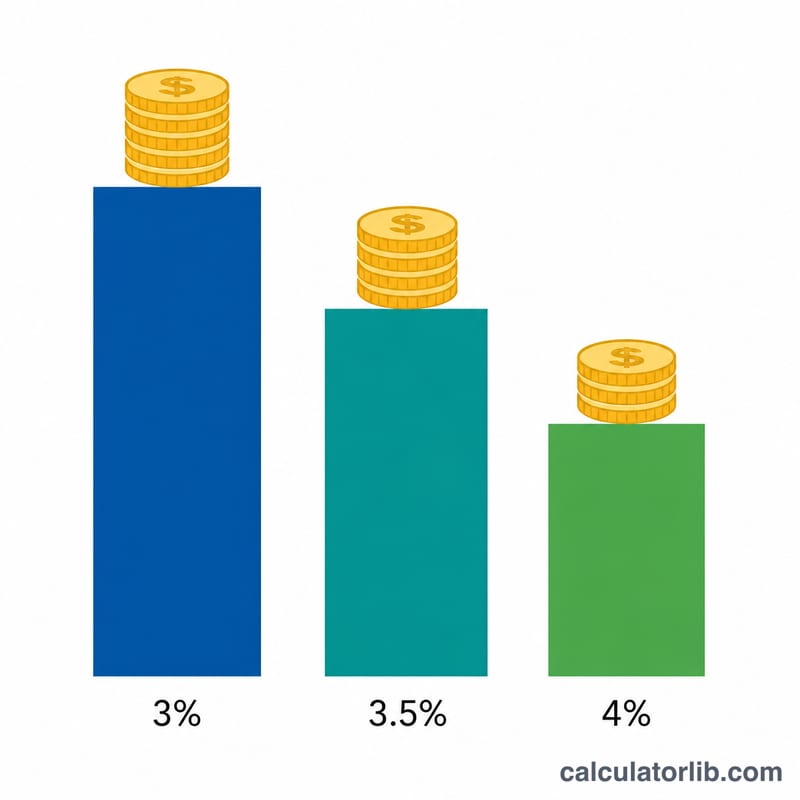
रिटायरमेंट में अपने अनुमानित सालाना ख़र्चे, वह सुरक्षित निकासी दर जो आप अपनाना चाहते हैं (4% सबसे आम डिफ़ॉल्ट है; ज़्यादा सतर्क बचतकर्ता 3–3.5% रखते हैं), और चाहें तो अपनी मौजूदा बचत डालें। कैलकुलेटर आपको आपका लक्ष्य पोर्टफोलियो, अभी कितनी और रकम चाहिए, और आपकी प्रगति का प्रतिशत बता देगा।
फ़ॉर्मूला समझें
गणित बेहद आसान है: अपने सालाना ख़र्चे को दशमलव में लिखी अपनी निकासी दर से भाग दें।
$$\text{FIRE Number} = \dfrac{\text{Annual Expenses}}{\text{Withdrawal Rate} / 100}$$4% निकासी दर पर यह वही बात है जो ख़र्चों को 25 से गुणा करना (क्योंकि \(1 \div 0.04 = 25\))। कम निकासी दर का मतलब है बड़ा और ज़्यादा सुरक्षित लक्ष्य; जबकि ज़्यादा दर का मतलब है छोटा लक्ष्य, पर "सीक्वेंस ऑफ़ रिटर्न्स" का जोखिम अधिक।
उदाहरण से समझें
मान लीजिए आप साल में $40,000 ख़र्च करते हैं और 4% निकासी दर अपनाते हैं। तब आपका FIRE नंबर हुआ $$40{,}000 \div 0.04 = \$1{,}000{,}000$$ अगर आप पहले ही $250,000 बचा चुके हैं, तो आपको अभी $750,000 और चाहिए और आप अपने लक्ष्य के 25% तक पहुँच चुके हैं।
अक्सर पूछे जाने वाले सवाल
क्या 4% नियम पक्की गारंटी है? नहीं। यह अमेरिकी (US) बाज़ार के आँकड़ों पर आधारित एक ऐतिहासिक दिशानिर्देश है। बाज़ार के हालात, लंबी रिटायरमेंट और फ़ीस नतीजे बदल सकते हैं — इसीलिए FIRE समुदाय के कई लोग ज़्यादा सुरक्षा के लिए 3.25–3.5% पसंद करते हैं। ध्यान रहे, भारत में महँगाई और रिटर्न का अनुभव अलग होता है, इसलिए स्थानीय हालात के हिसाब से इन आँकड़ों को परखें।
क्या टैक्स को भी शामिल करूँ? हाँ। आपके सालाना ख़र्चे के आँकड़े में वह सब शामिल होना चाहिए जो आपको सचमुच ख़र्च करना पड़ता है — जैसे निकासी पर अनुमानित टैक्स और इलाज-स्वास्थ्य का ख़र्च।
और महँगाई का क्या? निकासी-दर वाला यह तरीका पहले से ही महँगाई के हिसाब से बढ़ने वाली निकासी मानकर चलता है, इसलिए आज के ख़र्चों के आँकड़े ही डालें — समय के साथ बढ़ती लागत का हिसाब यह नियम ख़ुद रख लेता है।