401(k) कंट्रीब्यूशन कैलकुलेटर क्या है?
यह कैलकुलेटर खास तौर पर उन अमेरिकी (US) कर्मचारियों के लिए है जो अपने एम्प्लॉयर की ओर से दिए गए 401(k) रिटायरमेंट प्लान में हिस्सा लेते हैं। यह आपकी सैलरी, आपके द्वारा चुने गए कंट्रीब्यूशन परसेंट और आपकी कंपनी के मैचिंग फॉर्मूले के आधार पर अनुमान लगाता है कि हर साल और हर पेचेक में आप और आपका एम्प्लॉयर कितना जमा करेंगे। ध्यान दें: यह अमेरिका का सिस्टम है — भारत में इसका सबसे करीबी विकल्प EPF या NPS माना जा सकता है, लेकिन नियम अलग हैं। यहाँ दिए गए आँकड़े प्री-टैक्स अनुमान हैं, और आपका कंट्रीब्यूशन चुने गए प्लान ईयर और आपकी उम्र की IRS लिमिट पर कैप होता है: 2026 में $24,500, 50–59 या 64+ उम्र पर $32,500 और 60–63 उम्र पर $35,750 (2025: $23,500 / $31,000 / $34,750)।
इसका इस्तेमाल कैसे करें
अपनी सालाना ग्रॉस सैलरी डालें, फिर वह परसेंट चुनें जितना आप जमा करना चाहते हैं। इसके बाद अपने एम्प्लॉयर का मैच रेट (जैसे आपके कंट्रीब्यूशन का 50% या 100%) और मैच कैप (सैलरी का अधिकतम कितना परसेंट एम्प्लॉयर मैच करेगा) भरें। अपनी पे फ्रीक्वेंसी चुनें और फिर अपना सालाना तथा हर पेचेक का कंट्रीब्यूशन देखें — साथ ही एम्प्लॉयर की तरफ से मिलने वाला "फ्री पैसा" भी।
फॉर्मूला समझें
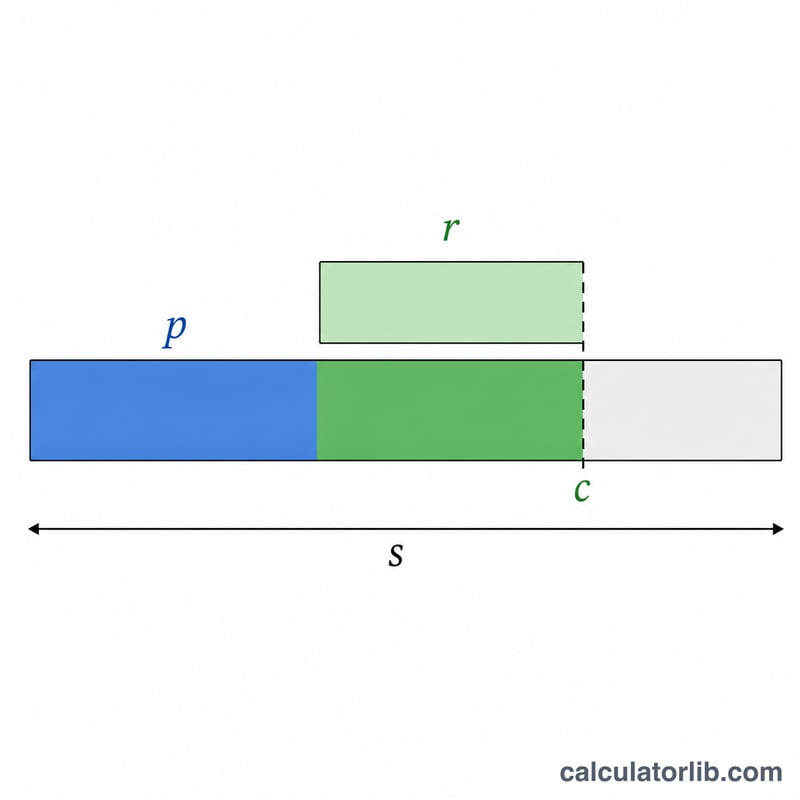
आपका सालाना कर्मचारी कंट्रीब्यूशन है: \(E = \min\left(S \times \frac{p}{100},\ L\right)\), जहाँ \(L\) चुने गए प्लान ईयर की 402(g) लिमिट और आपकी उम्र के हिसाब से कैच-अप का जोड़ है। एम्प्लॉयर मैच सिर्फ कैप तक ही लागू होता है, इसलिए आपके रेट का मैच होने वाला हिस्सा है \(\min(p, c)\)। इसे मैच रेट और सैलरी से गुणा करें:
$$\text{Employer Match} = \min(p, c)\times r \times S$$कुल सालाना कंट्रीब्यूशन इन दोनों का जोड़ है, और हर पेचेक की रकम इन्हें पे पीरियड की संख्या से भाग देकर मिलती है।
अगर आपका कंट्रीब्यूशन लिमिट तक पहुँच जाता है, तो मैच उसी रकम पर निकलता है जो आप सच में जमा करते हैं, और $360,000 (2025 में $350,000) से ऊपर की सैलरी गिनी नहीं जाती। साथ ही एम्प्लॉयर की रकम ज़रूरत पड़ने पर घटाई जाती है ताकि आपका सामान्य डेफरल और मैच मिलाकर $72,000 (2025 में $70,000) और आपकी सैलरी से ज़्यादा न हो; कैच-अप कंट्रीब्यूशन इस सीमा में नहीं गिना जाता।
एक उदाहरण से समझें
मान लीजिए सैलरी $100,000 है, आप 10% जमा करते हैं, एम्प्लॉयर सैलरी के 6% तक 50% मैच करता है, और पेमेंट हर दो हफ्ते में (26 पीरियड) होती है। कर्मचारी कंट्रीब्यूशन = \(\$100{,}000 \times 10\% = \$10{,}000\)। मैच होने वाला परसेंट = \(\min(10\%, 6\%) = 6\%\), यानी एम्प्लॉयर मैच = \(6\% \times 50\% \times \$100{,}000 = \$3{,}000\)। कुल = $13,000 प्रति वर्ष। हर पेचेक में: आप $384.62 जमा करते हैं और आपका एम्प्लॉयर $115.38 जोड़ता है।
ज़्यादा सैलरी पर IRS लिमिट लागू होती है: $300,000 सैलरी और 10% पर, 50 से कम उम्र में, 2026 का आपका कंट्रीब्यूशन $30,000 की जगह $24,500 पर कैप हो जाता है।
2026 और 2025 आईआरएस 401(k) योगदान सीमाएं
आईआरएस वार्षिक सीमा निर्धारित करता है कि आप और आपका नियोक्ता 401(k) योजना में कितना योगदान दे सकते हैं। दो मुख्य आंकड़े हैं कर्मचारी वैकल्पिक स्थगन सीमा (आप अपनी तनख्वाहों से क्या स्थगित कर सकते हैं) और वार्षिक योगदान सीमा (आपके स्थगन और सभी नियोक्ता योगदान का संयुक्त योग)। 50 वर्ष और उससे अधिक आयु के कर्मचारी मानक सीमाओं के अलावा एक अतिरिक्त योगदान जोड़ सकते हैं।
| सीमा | 2026 | 2025 |
|---|---|---|
| कर्मचारी वैकल्पिक स्थगन सीमा (50 वर्ष से कम आयु) | $24,500 | $23,500 |
| अतिरिक्त योगदान (50+ आयु) | $8,000 | $7,500 |
| अतिरिक्त योगदान सहित कर्मचारी स्थगन सीमा (50+ आयु) | $32,500 | $31,000 |
| अतिरिक्त योगदान (60–63 आयु, 50+ वाली राशि के स्थान पर) | $11,250 | $11,250 |
| अतिरिक्त योगदान सहित कर्मचारी स्थगन सीमा (60–63 आयु) | $35,750 | $34,750 |
| संयुक्त कर्मचारी + नियोक्ता वार्षिक योगदान सीमा (50 वर्ष से कम आयु) | $72,000 | $70,000 |
| अतिरिक्त योगदान सहित वार्षिक योगदान सीमा (50+ आयु) | $80,000 | $77,500 |
नोट्स: वार्षिक योगदान सीमा आपके मुआवजे का 100% भी निर्धारित करती है यदि वह डॉलर की राशि से कम है। कर्मचारी स्थगन सीमा साल के दौरान सभी 401(k) और 403(b) योजनाओं पर लागू होती है जिनमें आप भाग लेते हैं, प्रति नियोक्ता नहीं। नियोक्ता मिलान और मुनाफा-साझाकरण योगदान संयुक्त वार्षिक योगदान सीमा की ओर गिनती करते हैं लेकिन आपकी व्यक्तिगत स्थगन सीमा की ओर नहीं।
मुख्य शर्तें समझाई गई हैं
- वैकल्पिक स्थगन
- आपकी तनख्वाह का वह हिस्सा जिसे आप स्वेच्छा से अपनी 401(k) में भेजना चुनते हैं बजाय इसे वर्तमान घर-ले-जाने वाली वेतन के रूप में प्राप्त करने के। स्थगन वार्षिक आईआरएस कर्मचारी योगदान सीमा के अधीन हैं ($24,500 2026 में)।
- योगदान प्रतिशत
- आपकी सकल वेतन का वह हिस्सा जिसे आप प्रत्येक वेतन अवधि में योगदान करना चुनते हैं, इस कैलकुलेटर में contribPct के रूप में दर्ज किया जाता है। $80,000 वेतन के लिए, 6% योगदान प्रति वर्ष कर्मचारी स्थगन का $4,800 के बराबर है।
- नियोक्ता मिलान दर
- आपके द्वारा प्रत्येक डॉलर योगदान के लिए आपका नियोक्ता कितना जोड़ता है, प्रतिशत के रूप में व्यक्त किया गया (matchRate)। एक सामान्य व्यवस्था 50% मिलान है (नियोक्ता आप जो $1.00 स्थगित करते हैं उसके लिए $0.50 जोड़ता है); 100% मिलान एक पूर्ण डॉलर-के-लिए-डॉलर मिलान है।
- मिलान सीमा
- आपके वेतन का अधिकतम प्रतिशत जिसे नियोक्ता मिलान करेगा (matchCap)। यदि सीमा 6% है, तो 6% से अधिक योगदान करने से अतिरिक्त मिलान डॉलर नहीं मिलते — हालांकि आपके स्वयं के स्थगन अभी भी आपके शेष वृद्धि को बढ़ाते हैं। इस कैलकुलेटर में मिलान आपके योगदान % और मिलान सीमा के कम पर आधारित है।
- वेतन आवृत्ति / वेतन अवधि
- आप एक साल में कितनी बार भुगतान पाते हैं (payPeriods): 52 (साप्ताहिक), 26 (पाक्षिक), 24 (अर्ध-मासिक), या 12 (मासिक)। वार्षिक योगदान को इन अवधियों में विभाजित किया जाता है ताकि प्रति-वेतन राशि दिखाई जाए।
- ट्रेडिशनल बनाम रोथ 401(k)
- ट्रेडिशनल 401(k) योगदान करों पूर्व किए जाते हैं, आपकी कर योग्य आय को अभी कम करते हैं, सेवानिवृत्ति में निकासी कर योग्य होती है। रोथ 401(k) योगदान कर के बाद किए जाते हैं, इसलिए योग्य निकासी (वृद्धि सहित) बाद में कर-मुक्त होती हैं। दोनों एक ही संयुक्त वैकल्पिक स्थगन सीमा साझा करते हैं।
- निहितार्थ
- वह अनुसूची जो निर्धारित करती है कि यदि आप कंपनी छोड़ते हैं तो आप नियोक्ता के मिलान योगदान का कितना मालिक हैं। आपके स्वयं के स्थगन हमेशा तुरंत 100% निहित होते हैं; नियोक्ता योगदान धीरे-धीरे (वर्गीकृत) या एक निर्धारित अवधि के बाद सभी एक बार (चट्टान) में निहित हो सकते हैं।
अक्सर पूछे जाने वाले सवाल (FAQ)
क्या इसमें IRS की कंट्रीब्यूशन लिमिट शामिल है? हाँ। आपका कंट्रीब्यूशन चुने गए प्लान ईयर और उम्र के लिए 402(g) लिमिट और कैच-अप के जोड़ पर कैप होता है (2026 में 50 से कम उम्र पर $24,500), और नतीजे में यह लिमिट दिखती है। मैच असल में जमा की गई रकम पर निकलता है, और सैलरी $360,000 तक ही गिनी जाती है।
क्या मैच सचमुच फ्री पैसा है? हाँ। कम से कम मैच कैप तक जमा करने पर आपको पूरा एम्प्लॉयर मैच मिलता है, जो आपकी बचत पर तुरंत मिलने वाला रिटर्न है।
क्या ये रकमें प्री-टैक्स हैं? ट्रेडिशनल 401(k) के लिए हाँ — कंट्रीब्यूशन से आपकी टैक्सेबल इनकम घटती है। वहीं Roth 401(k) में कंट्रीब्यूशन आफ्टर-टैक्स होता है।