Was ist der 401(k)-Beitragsrechner?
Dieser Rechner richtet sich an Arbeitnehmer in den USA, die an einem arbeitgeberfinanzierten 401(k)-Altersvorsorgeplan teilnehmen. Er schätzt, wie viel Sie und Ihr Arbeitgeber pro Jahr und pro Gehaltsabrechnung einzahlen, basierend auf Ihrem Gehalt, dem Prozentsatz, den Sie aufschieben möchten, und der Matching-Regel Ihres Unternehmens. Die Werte hier sind Schätzungen vor Steuern. Ihr eigener Beitrag wird auf die Obergrenze der US-Steuerbehörde IRS für das Planjahr und Ihr Alter begrenzt: 2026 sind das 24.500 $, mit 50–59 oder ab 64 Jahren 32.500 $ und mit 60–63 Jahren 35.750 $ (2025: 23.500 $ / 31.000 $ / 34.750 $).
So verwenden Sie den Rechner
Geben Sie Ihr jährliches Bruttogehalt, den Prozentsatz Ihres Gehalts, den Sie einzahlen möchten, die Matching-Quote Ihres Arbeitgebers (z. B. 50 % oder 100 % Ihres Beitrags) und die Matching-Obergrenze ein (der maximale Prozentsatz des Gehalts, den Ihr Arbeitgeber bezuschusst). Wählen Sie Ihre Zahlungshäufigkeit (Zahlungsintervall) und lesen Sie anschließend Ihre jährlichen und je Gehaltsabrechnung anfallenden Beiträge sowie das „geschenkte Geld“ Ihres Arbeitgebers ab.
Die Formel erklärt
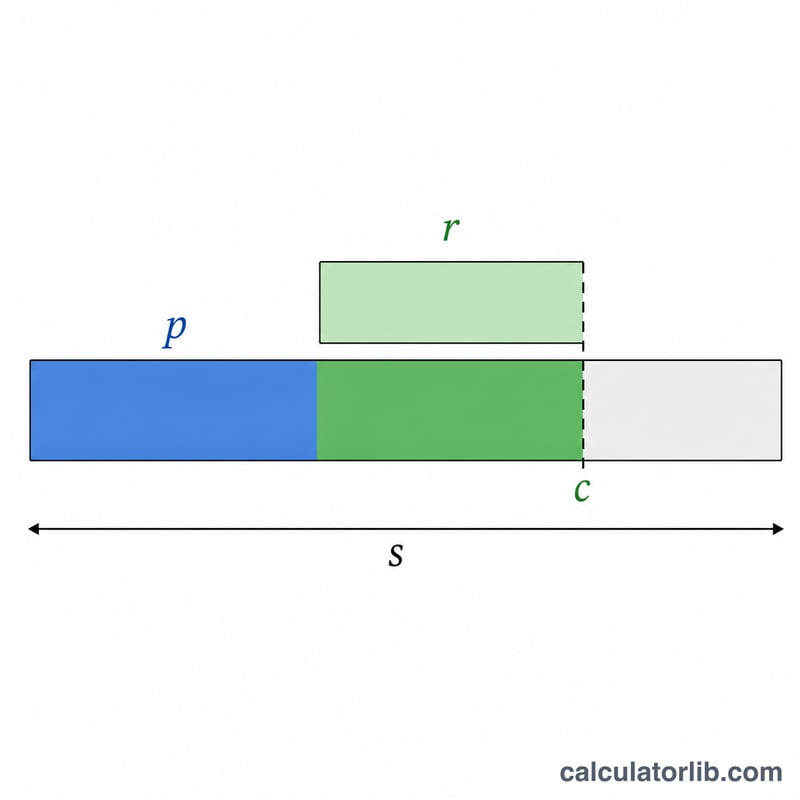
Ihr jährlicher Arbeitnehmerbeitrag ist min(Salary × ContribPct, Limit); Limit ist die 402(g)-Obergrenze plus gegebenenfalls der Aufholbeitrag für Ihr Alter im gewählten Planjahr. Der Arbeitgeberzuschuss gilt nur bis zur Obergrenze, daher ist der bezuschusste Anteil Ihres Satzes min(ContribPct, MatchCap). Multiplizieren Sie diesen mit der Matching-Quote und Ihrem Gehalt: $$\text{ArbeitgeberZuschuss} = \min(\text{BeitragProzent}, \text{ZuschussObergrenze})\times \text{ZuschussSatz} \times \text{Gehalt}$$ Der jährliche Gesamtbeitrag ist die Summe beider Beträge; die Werte pro Gehaltsabrechnung ergeben sich, indem man jeden durch die Anzahl der Zahlungszeiträume teilt.
Erreicht Ihr Beitrag die Obergrenze, wird der Zuschuss auf die tatsächlich eingezahlten Beträge berechnet, und Gehalt über 360.000 $ (2025: 350.000 $) wird nicht berücksichtigt. Außerdem wird der Arbeitgeberbetrag bei Bedarf gekürzt, damit Ihr regulärer Beitrag plus Zuschuss höchstens 72.000 $ (2025: 70.000 $) und höchstens Ihr Gehalt beträgt; Aufholbeiträge zählen dabei nicht mit.
Rechenbeispiel
Gehalt 100.000 $, Sie zahlen 10 % ein, der Arbeitgeber bezuschusst 50 % bis zu 6 % des Gehalts, zweiwöchentliche Zahlung (26 Zahlungszeiträume). Arbeitnehmerbeitrag = \(\$100\,000 \times 10\% = \$10\,000\). Bezuschusster Prozentsatz = \(\min(10\%, 6\%) = 6\%\), also Arbeitgeberzuschuss = \(6\% \times 50\% \times \$100\,000 = \$3\,000\). Gesamt = 13.000 $/Jahr. Pro Gehaltsabrechnung: Sie zahlen 384,62 $ ein und Ihr Arbeitgeber legt 115,38 $ dazu.
Bei höherem Gehalt greift die IRS-Obergrenze: Bei 300.000 $ und 10 % unter 50 Jahren wird Ihr Beitrag für 2026 auf 24.500 $ statt 30.000 $ begrenzt.
IRS-Beitragsgrenzen für den 401(k) 2026 & 2025
Die US-Steuerbehörde IRS legt jährliche Grenzen fest, wie viel Sie und Ihr Arbeitgeber in einen 401(k)-Plan einzahlen dürfen. Die beiden wichtigsten Werte sind die Obergrenze für freiwillige Arbeitnehmerbeiträge (was Sie aus Ihrem eigenen Gehalt aufschieben können) und die Obergrenze für jährliche Gesamtzuführungen (die Summe Ihrer Beiträge plus aller Arbeitgeberbeiträge). Arbeitnehmer ab 50 Jahren können zusätzlich zu den Standardgrenzen einen Aufholbeitrag (Catch-up) leisten.
| Grenze | 2026 | 2025 |
|---|---|---|
| Obergrenze für freiwillige Arbeitnehmerbeiträge (unter 50 Jahren) | $24.500 | $23.500 |
| Aufholbeitrag (ab 50 Jahren) | $8.000 | $7.500 |
| Obergrenze für Arbeitnehmerbeiträge inkl. Aufholbeitrag (ab 50 Jahren) | $32.500 | $31.000 |
| Aufholbeitrag (60–63 Jahre, anstelle des Betrags ab 50 Jahren) | $11.250 | $11.250 |
| Obergrenze für Arbeitnehmerbeiträge inkl. Aufholbeitrag (60–63 Jahre) | $35.750 | $34.750 |
| Gemeinsame Obergrenze für jährliche Zuführungen von Arbeitnehmer + Arbeitgeber (unter 50 Jahren) | $72.000 | $70.000 |
| Obergrenze für jährliche Zuführungen inkl. Aufholbeitrag (ab 50 Jahren) | $80.000 | $77.500 |
Hinweise: Die Obergrenze für jährliche Zuführungen ist zusätzlich auf 100 % Ihres Arbeitseinkommens begrenzt, falls dieser Wert niedriger ist als der Dollarbetrag. Die Obergrenze für Arbeitnehmerbeiträge gilt für alle 401(k)- und 403(b)-Pläne, an denen Sie im Jahr teilnehmen, nicht je Arbeitgeber. Arbeitgeberzuschüsse und Gewinnbeteiligungen zählen zur gemeinsamen Obergrenze der jährlichen Zuführungen, aber nicht zu Ihrer persönlichen Beitragsgrenze.
Wichtige Begriffe erklärt
- Freiwilliger Gehaltsaufschub (Elective Deferral)
- Der Teil Ihres Gehalts, den Sie freiwillig in Ihren 401(k) umleiten, anstatt ihn als laufendes Nettogehalt zu erhalten. Aufschübe unterliegen der jährlichen IRS-Obergrenze für Arbeitnehmerbeiträge ($24.500 im Jahr 2026).
- Beitragssatz
- Der Anteil Ihres Bruttogehalts, den Sie in jedem Zahlungszeitraum einzahlen möchten; in diesem Rechner als contribPct eingegeben. Bei einem Gehalt von $80.000 entsprechen 6 % Beitrag $4.800 Arbeitnehmerbeiträgen pro Jahr.
- Matching-Quote des Arbeitgebers
- Wie viel Ihr Arbeitgeber für jeden von Ihnen eingezahlten Dollar hinzufügt, ausgedrückt als Prozentsatz (matchRate). Üblich ist ein Matching von 50 % (der Arbeitgeber legt 0,50 $ pro 1,00 $ dazu, den Sie aufschieben); ein Matching von 100 % ist ein vollständiger Dollar-für-Dollar-Zuschuss.
- Matching-Obergrenze
- Der maximale Prozentsatz Ihres Gehalts, den der Arbeitgeber bezuschusst (matchCap). Liegt die Obergrenze bei 6 %, bringt eine Einzahlung von mehr als 6 % keine zusätzlichen Zuschüsse – Ihre eigenen Beiträge erhöhen aber dennoch Ihr Guthaben. In diesem Rechner richtet sich der Zuschuss nach dem niedrigeren Wert aus Ihrem Beitragssatz und der Matching-Obergrenze.
- Zahlungshäufigkeit / Zahlungszeiträume
- Wie oft Sie pro Jahr bezahlt werden (payPeriods): 52 (wöchentlich), 26 (zweiwöchentlich), 24 (halbmonatlich) oder 12 (monatlich). Die Jahresbeiträge werden auf diese Zeiträume verteilt, um den Betrag pro Gehaltsabrechnung anzuzeigen.
- Traditioneller vs. Roth 401(k)
- Beiträge zum traditionellen 401(k) erfolgen vor Steuern und senken Ihr aktuelles zu versteuerndes Einkommen; Auszahlungen werden im Ruhestand besteuert. Beiträge zum Roth 401(k) erfolgen nach Steuern, sodass qualifizierte Auszahlungen (einschließlich Erträgen) später steuerfrei sind. Beide unterliegen derselben gemeinsamen Obergrenze für Arbeitnehmerbeiträge.
- Unverfallbarkeit (Vesting)
- Der Zeitplan, der bestimmt, wie viel der Arbeitgeberzuschüsse Ihnen tatsächlich gehört, wenn Sie das Unternehmen verlassen. Ihre eigenen Beiträge sind stets sofort zu 100 % unverfallbar; Arbeitgeberbeiträge können schrittweise (graded) oder nach einer festgelegten Frist auf einmal (cliff) unverfallbar werden.
FAQ
Berücksichtigt der Rechner die IRS-Beitragsgrenze? Ja. Ihr Beitrag wird auf die 402(g)-Obergrenze plus gegebenenfalls Aufholbeitrag für das gewählte Planjahr und Alter begrenzt (2026 unter 50 Jahren: 24.500 $), und das Ergebnis zeigt diese Grenze an. Der Zuschuss wird auf die tatsächlich geleisteten Beiträge berechnet, wobei Gehalt bis 360.000 $ zählt.
Ist der Zuschuss wirklich geschenktes Geld? Ja. Wenn Sie mindestens bis zur Matching-Obergrenze einzahlen, sichern Sie sich den vollen Arbeitgeberzuschuss, der eine sofortige Rendite auf Ihre Ersparnisse darstellt.
Sind diese Beträge vor Steuern? Beim traditionellen 401(k) ja – die Beiträge mindern das zu versteuernde Einkommen. Beiträge zum Roth 401(k) erfolgen dagegen nach Steuern.