Was ist der 401(k)-Altersvorsorgerechner?
Dieser Rechner ist für den betrieblichen Altersvorsorgeplan 401(k) in den Vereinigten Staaten konzipiert. Er schätzt, wie viel Ihr Konto zum Renteneintritt wert sein könnte, und zwar auf Grundlage Ihres aktuellen Guthabens, Ihrer monatlichen Beiträge, des Arbeitgeberzuschusses, Ihrer erwarteten jährlichen Rendite und der Anzahl der Jahre bis zu Ihrem Renteneintritt. Die Ergebnisse sind reine Prognosen und berücksichtigen weder Steuern, Gebühren, Beitragsgrenzen noch Inflation.
So verwenden Sie den Rechner
Geben Sie Ihr aktuelles 401(k)-Guthaben, Ihren monatlichen Beitrag in Dollar, den Dollarbetrag, den Ihr Arbeitgeber jeden Monat zuschießt, Ihre erwartete durchschnittliche jährliche Rendite (für den langfristigen Durchschnitt des US-Aktienmarktes wird oft etwa 7% angenommen) und die Anzahl der Jahre bis zu Ihrem Renteneintritt ein. Der Rechner verzinst alles monatlich und zeigt Ihr prognostiziertes Guthaben, die insgesamt eingezahlte Summe und den Anteil, der auf Anlagezuwachs entfällt.
Die Formel erklärt
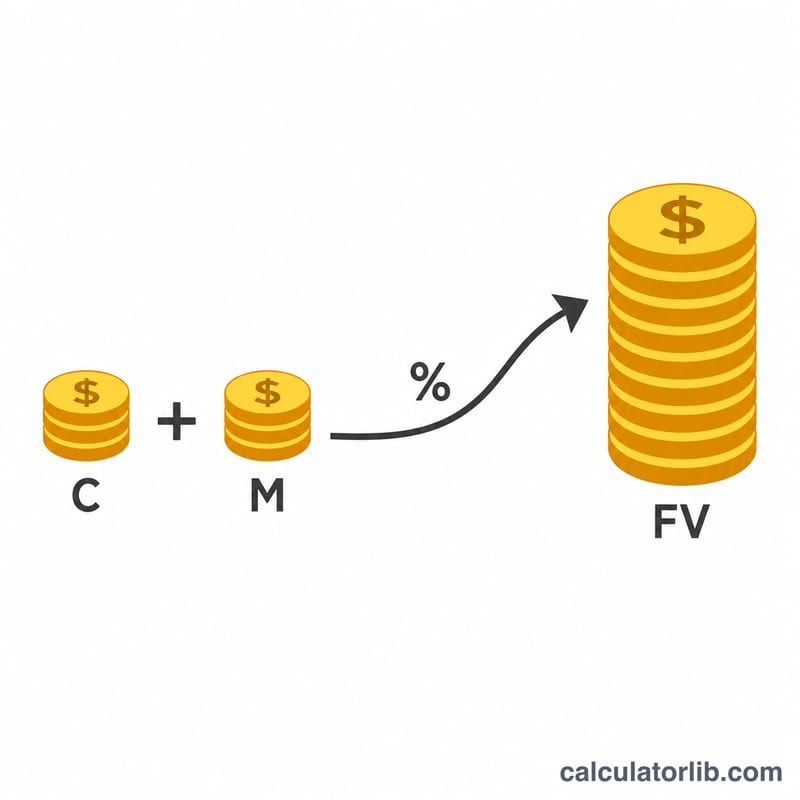
Die Prognose setzt sich aus zwei Teilen zusammen: dem zukünftigen Wert Ihres bestehenden Guthabens und dem zukünftigen Wert einer Reihe monatlicher Einzahlungen (einer nachschüssigen Rente). Mit dem Monatszins \(r/12\) und \(n = 12t\) Monaten:
$$FV = P\left(1+\frac{r}{12}\right)^{12t} + (C+M)\cdot\frac{\left(1+\frac{r}{12}\right)^{12t}-1}{\frac{r}{12}}$$
Dabei ist \(P\) das Anfangsguthaben, \(C\) Ihr monatlicher Beitrag, \(M\) der Arbeitgeberzuschuss, \(r\) die jährliche Rendite und \(t\) die Anzahl der Jahre.
Rechenbeispiel
Angenommen, \(P = \$25\,000\), \(C = \$500\), \(M = \$250\), \(r = 7\%\) und \(t = 30\) Jahre. Der Monatszins beträgt \(0{,}07/12 \approx 0{,}0058333\), und \(n = 360\) Monate. Der Wachstumsfaktor \((1{,}0058333)^{360} \approx 8{,}1164\). Das Guthaben wächst auf \(\approx \$202\,910\), und die Einzahlungen von \(\$750/\text{Monat}\) wachsen auf \(\approx \$914\,434\), was einer prognostizierten Gesamtsumme von etwa $1.117.344 entspricht. Davon sind rund $295.000 eingezahltes Geld und etwa $822.344 Anlagezuwachs.
IRS-Beitragsgrenzen für 401(k) 2024
Die US-Steuerbehörde IRS legt jährliche Grenzen fest, wie viel Sie und Ihr Arbeitgeber in einen 401(k)-Plan einzahlen dürfen. Diese Grenzen werden regelmäßig an die Inflation angepasst. Wenn Sie sie kennen, fällt es leichter, realistische Werte für die Eingabefelder Monatlicher Beitrag und Arbeitgeberzuschuss im Rechner festzulegen.
| Grenzart | Betrag 2024 | Hinweise |
|---|---|---|
| Grenze für eigene Entgeltumwandlung (Arbeitnehmer) | $23.000 | Höchstbetrag, den Sie vom Gehalt umwandeln können (vor Steuern + Roth kombiniert). |
| Nachzahlungsbeitrag (ab 50 Jahren) | $7.500 | Zusätzlicher Betrag, wenn Sie im betreffenden Jahr 50 oder älter sind. |
| Gesamte Entgeltumwandlung mit Nachzahlung | $30.500 | $23.000 + $7.500 für Personen ab 50 Jahren. |
| Gesamtgrenze Arbeitnehmer + Arbeitgeber | $69.000 | Obergrenze nach § 415(c) für alle Beiträge (Ihre Umwandlungen + Arbeitgeberzuschuss + Gewinnbeteiligung). |
| Gesamtgrenze mit Nachzahlung (ab 50 Jahren) | $76.500 | $69.000 + $7.500 Nachzahlung. |
Die Entgeltumwandlungsgrenze von $23.000 gilt für alle 401(k)- und 403(b)-Pläne, an denen Sie im Laufe des Jahres teilnehmen, und nicht pro Arbeitgeber. Arbeitgeberzuschüsse zählen zur höheren Gesamtgrenze von $69.000, nicht jedoch zu Ihrer persönlichen Umwandlungsgrenze von $23.000.
Wichtige Begriffe erklärt
- 401(k)
- Ein betrieblicher, steuerbegünstigter Altersvorsorgeplan aus den USA, mit dem Beschäftigte einen Teil ihres Gehalts in Geldanlagen umwandeln können, häufig mit Arbeitgeberzuschuss.
- Arbeitgeberzuschuss
- Geld, das Ihr Arbeitgeber auf Grundlage Ihrer eigenen Beiträge in Ihr 401(k) einzahlt, zum Beispiel 50% Ihrer Umwandlungen bis zu 6% des Gehalts. In der Formel ist dies \(M\), der monatliche Zuschussbetrag.
- Unverfallbarkeit
- Der Zeitplan, nach dem vom Arbeitgeber eingezahlte Mittel vollständig in Ihr Eigentum übergehen. Ihre eigenen Beiträge sind immer zu 100% unverfallbar; der Arbeitgeberzuschuss kann sich über mehrere Jahre schrittweise unverfallbar entwickeln.
- Entgeltumwandlung
- Der Teil Ihres Gehalts, den Sie freiwillig in das 401(k) einzahlen, begrenzt durch die jährliche IRS-Grenze ($23.000 im Jahr 2024).
- Aktuelles Guthaben (B)
- Der Betrag, der heute bereits in Ihrem 401(k) liegt; er wächst im Prognosezeitraum durch Zinseszins.
- Monatlicher Beitrag (C)
- Der Dollarbetrag, den Sie selbst jeden Monat auf das Konto einzahlen.
- Zuschuss (M)
- Der monatliche Arbeitgeberzuschuss, der in der Formel zum zukünftigen Wert zu Ihrem Beitrag hinzukommt.
- Erwartete jährliche Rendite (r)
- Die angenommene durchschnittliche jährliche Wachstumsrate der Anlage. In der Formel wird sie in einen Monatszins umgerechnet, \(r = \frac{\text{Jahreszins}}{1200}\).
- Zinseszins
- Erträge fallen sowohl auf das eingesetzte Kapital als auch auf bereits erzielte Erträge an. Hier werden die Erträge monatlich über \(n = 12 \times \text{Jahre}\) Perioden verzinst.
- Zukünftiger Wert (FV)
- Das prognostizierte Gesamtguthaben zum Renteneintritt, das das angewachsene Anfangsguthaben und die angesammelten Beiträge und Zuschüsse kombiniert.
FAQ
Berücksichtigt dieser Rechner Arbeitgeberzuschuss-Grenzen oder IRS-Beitragsobergrenzen? Nein. Der Rechner geht davon aus, dass die eingegebenen Beträge jeden Monat eingezahlt werden. Bitte prüfen Sie selbst, ob sie innerhalb der jährlichen IRS-Grenzen bleiben.
Werden die Einzahlungen am Anfang oder am Ende jeden Monats getätigt? Dieses Modell verwendet die Zahlung am Monatsende (nachschüssige Rente), die übliche Konvention für solche Prognosen.
Ist die Rendite garantiert? Nein. Die tatsächlichen Renditen schwanken von Jahr zu Jahr; dies ist eine Schätzung auf Grundlage eines konstanten angenommenen Zinssatzes.