Was ist der Arbeitgeberzuschuss („Match“) beim 401(k)?
Dieser Rechner gilt für betriebliche Altersvorsorgepläne vom Typ 401(k) in den USA. Ein Arbeitgeberzuschuss (englisch „Match“) ist Geld, das Ihr Unternehmen zusätzlich in Ihren 401(k) einzahlt, wenn Sie selbst einzahlen. Eine sehr verbreitete Regel lautet „50% der Beiträge bis zu 6% des Gehalts“ – das bedeutet, dass der Arbeitgeber für jeden von Ihnen eingezahlten Dollar 50 Cent beisteuert, aber nur für die ersten 6% Ihres Gehalts. Wer diesen Zuschuss nicht ausschöpft, verschenkt Geld. Hinweis: Dieses Tool bildet einen einstufigen Zuschuss ab und wendet die IRS-Grenzen für das von Ihnen gewählte Planjahr an: Ihr eigener Beitrag ist auf die Obergrenze für Gehaltsumwandlungen (Elective Deferral) begrenzt ($24.500 für 2026, $23.500 für 2025) zuzüglich des Catch-up-Betrags für Ihr Alter ($8.000 ab 50 Jahren in 2026, $7.500 in 2025; $11.250 im Alter von 60–63 Jahren), und der Zuschuss wird auf das Gehalt bis zur Einkommensobergrenze berechnet ($360.000 für 2026, $350.000 für 2025).
So verwenden Sie den Rechner
Geben Sie Ihr Jahresgehalt, den Prozentsatz des Gehalts, den Sie einzahlen, den Zuschusssatz Ihres Arbeitgebers (z. B. 50% oder 100%), die Zuschussobergrenze (den maximalen Prozentsatz des Gehalts, bis zu dem der Arbeitgeber bezuschusst), das Planjahr und Ihr Alter am Jahresende ein (dieses bestimmt Ihren Catch-up-Betrag). Der Rechner liefert Ihren jährlichen Arbeitgeberzuschuss, Ihren eigenen Beitrag und Ihre gesamten jährlichen 401(k)-Ersparnisse.
Die Formel erklärt
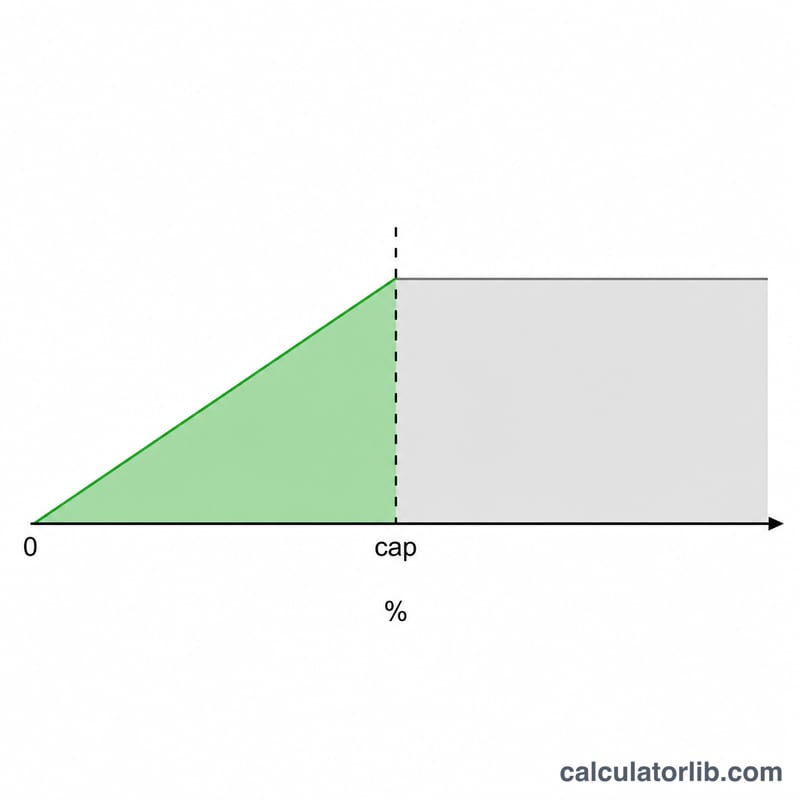
$$\text{Arbeitgeberanteil} = \frac{\min(\text{Beitrag\%}, \text{Obergrenze\%})}{100} \times \text{Gehalt} \times \frac{\text{Zuschusssatz}}{100}$$ Der min-Schritt stellt sicher, dass der Arbeitgeber nur bis zur Obergrenze bezuschusst. Zahlen Sie mehr als die Obergrenze ein, sparen Sie den Mehrbetrag zwar selbst, er wird aber nicht bezuschusst. Im Rechner wird Ihr Beitrag zunächst auf die IRS-Obergrenze für Gehaltsumwandlungen plus einen etwaigen Catch-up-Betrag begrenzt, der Zuschuss übersteigt nie diesen begrenzten Beitrag, und nur das Gehalt bis zur Einkommensobergrenze nach 401(a)(17) zählt für die Zuschussobergrenze.
Rechenbeispiel
Angenommen, Sie verdienen $60.000, zahlen 6% ein, Ihr Arbeitgeber bezuschusst 50%, und die Obergrenze beträgt 6%. Der bezuschusste Anteil beträgt \(\min(6, 6) = 6\%\) von $60.000 = $3.600. Der Arbeitgeberzuschuss beträgt $$\$3\,600 \times 50\% = \mathbf{\$1\,800}.$$ Ihr eigener Beitrag beträgt $3.600, somit belaufen sich Ihre gesamten jährlichen 401(k)-Ersparnisse auf $5.400.
Der Zuschuss in verschiedenen Szenarien
Die folgende Tabelle zeigt den jährlichen Arbeitgeberzuschuss und den gesamten Jahresbeitrag (Ihr Geld plus Zuschuss) für mehrere gängige Zuschussmodelle bei zwei Gehaltsstufen. Der bezuschusste Anteil wird durch den kleineren Wert begrenzt – Ihren Beitragssatz oder die Zuschussobergrenze des Plans.
| Gehalt | Ihr Beitrag | Zuschussformel | Arbeitgeberzuschuss | Gesamte Jahresersparnis |
|---|---|---|---|---|
| $60.000 | 6% ($3.600) | 50% bis 6% | $1.800 | $5.400 |
| $60.000 | 6% ($3.600) | 100% bis 3% | $1.800 | $5.400 |
| $60.000 | 6% ($3.600) | 100% bis 6% | $3.600 | $7.200 |
| $100.000 | 4% ($4.000) | 50% bis 6% | $2.000 | $6.000 |
| $100.000 | 6% ($6.000) | 100% bis 3% | $3.000 | $9.000 |
| $100.000 | 6% ($6.000) | 100% bis 6% | $6.000 | $12.000 |
Beachten Sie, dass bei $60.000 ein Plan „50% bis 6%“ und ein Plan „100% bis 3%“ beide einen Zuschuss von $1.800 ergeben – an der Obergrenze sind die Formeln wirtschaftlich gleichwertig. Zahlen Sie weniger als die Obergrenze ein, bleiben Zuschussbeträge ungenutzt; zahlen Sie mehr ein, erhöht das Ihre eigenen Ersparnisse, aber nicht den Zuschuss.
Gängige Zuschussformeln von Arbeitgebern
Zuschussformeln von Arbeitgebern werden üblicherweise als Zuschusssatz ausgedrückt, der auf Beiträge bis zu einer Obergrenze (ein Prozentsatz des Gehalts) angewendet wird. Der effektive maximale Arbeitgeberbeitrag – der höchste Betrag, den der Arbeitgeber zusteuert, als Prozentsatz des Gehalts – entspricht dem Zuschusssatz multipliziert mit der Obergrenze. Sie müssen mindestens bis zur Obergrenze einzahlen, um den vollen Zuschuss zu erhalten.
| Zuschussformel | Zuschusssatz | Obergrenze (% des Gehalts) | Max. Arbeitgeberzuschuss (% des Gehalts) |
|---|---|---|---|
| 50% bis 6% | 50% | 6% | 3,0% |
| 100% bis 3% | 100% | 3% | 3,0% |
| 100% bis 4% | 100% | 4% | 4,0% |
| Dollar für Dollar bis 5% | 100% | 5% | 5,0% |
| 100% bis 6% | 100% | 6% | 6,0% |
| 50% bis 8% | 50% | 8% | 4,0% |
| Gestaffelt: 100% auf die ersten 3% + 50% auf die nächsten 2% | 100% / 50% | 5% | 4,0% |
Der häufig genannte „Safe-Harbor“-Basiszuschuss beträgt 100% auf die ersten 3% plus 50% auf die nächsten 2%, was einen maximalen Arbeitgeberbeitrag von 4% des Gehalts ergibt, wenn ein Arbeitnehmer mindestens 5% einzahlt.
Ihr Ergebnis richtig deuten
Der Wert des Arbeitgeberzuschusses entspricht dem Geld, das Ihr Arbeitgeber zusätzlich zu Ihrem eigenen Beitrag auf Ihr Konto einzahlt. Auf den bezuschussten Anteil ist das faktisch eine sofortige Rendite: Ein Zuschuss von 50% auf die bis zur Obergrenze eingezahlten Dollar ist ein Gewinn von 50% noch vor jeglicher Marktentwicklung, und ein Dollar-für-Dollar-Zuschuss (100%) verdoppelt diese Beiträge sofort.
Einzahlungen über die Obergrenze hinaus bringen keinen zusätzlichen Zuschuss, doch auch diese nicht bezuschussten Beträge profitieren von steuerbegünstigtem Wachstum – Beiträge vor Steuern (traditionell) senken das aktuelle zu versteuernde Einkommen und wachsen steueraufgeschoben, während Roth-401(k)-Beiträge bei qualifizierten Auszahlungen steuerfrei wachsen.
Einige Details beeinflussen, wie viel vom Zuschuss Sie letztlich behalten:
- Gemeinsame Grenze nach IRS-Abschnitt 415(c). Arbeitnehmerbeiträge plus Arbeitgeberzuschuss (und weitere Zuführungen) unterliegen einer separaten jährlichen Gesamtgrenze für Zuführungen zu einem 401(k)-Konto, die höher ist als die Obergrenze für Gehaltsumwandlungen des Arbeitnehmers. Die meisten bezuschussten Arbeitnehmer liegen weit unter dieser gemeinsamen Grenze.
- Unverfallbarkeit (Vesting). Zuschussbeträge des Arbeitgebers können einem Vesting-Plan unterliegen – möglicherweise müssen Sie eine bestimmte Anzahl von Jahren beschäftigt bleiben, bis der Zuschuss vollständig Ihnen gehört. Nicht unverfallbare Zuschüsse verfallen, wenn Sie früher ausscheiden; der berechnete Zuschuss ist also der gutgeschriebene Betrag, nicht zwingend der Betrag, den Sie behalten.
- Zeitpunkt und Ausgleich („True-up“). Manche Pläne zahlen den Zuschuss mit jeder Gehaltsabrechnung, andere gleichen jährlich aus („True-up“); wer Beiträge in einem Plan mit Zuschuss pro Gehaltsabrechnung vorzieht, kann in späteren Monaten Zuschüsse verpassen.
Dies sind allgemeine Informationen zu Bildungszwecken und keine individuelle Finanz- oder Steuerberatung. Prüfen Sie die Plandokumentation (Summary Plan Description) Ihres Plans auf die genaue Zuschussformel, den Vesting-Plan und die Beitragsregeln, und ziehen Sie für Ihre persönliche Situation eine qualifizierte Fachperson hinzu.
FAQ
Was passiert, wenn ich weniger als die Obergrenze einzahle? Dann wird nur das bezuschusst, was Sie einzahlen – Ihnen entgeht ein Teil des geschenkten Geldes. Um den Zuschuss zu maximieren, zahlen Sie mindestens bis zur Obergrenze ein.
Zählt der Zuschuss auf meine IRS-Grenze? Zuschüsse des Arbeitgebers zählen nicht auf Ihre persönliche Obergrenze für Gehaltsumwandlungen, es gibt jedoch eine separate gemeinsame Grenze.
Ist der Zuschuss garantiert? Zuschüsse werden häufig erst mit der Zeit unverfallbar. Prüfen Sie den Vesting-Plan Ihres Plans – möglicherweise müssen Sie mehrere Jahre bleiben, um den vollen Zuschuss zu behalten.