O que é a contrapartida da empresa no 401(k)?
Esta calculadora se aplica a planos de aposentadoria 401(k) oferecidos por empregadores nos EUA. A contrapartida da empresa (employer match) é o dinheiro que sua empresa adiciona ao seu 401(k) quando você contribui. Uma fórmula muito comum é "50% das contribuições até 6% do salário", ou seja, a empresa coloca 50 centavos para cada dólar que você contribui, mas apenas sobre os primeiros 6% da sua remuneração. Deixar de aproveitar essa contrapartida é abrir mão de dinheiro grátis. Observação: esta ferramenta modela uma contrapartida de faixa única e aplica os limites do IRS para o ano do plano que você escolher: sua própria contribuição é limitada ao limite de contribuição eletiva ($24.500 para 2026, $23.500 para 2025) mais a contribuição de recuperação (catch-up) para a sua idade ($8.000 a partir dos 50 anos em 2026, $7.500 em 2025; $11.250 entre 60 e 63 anos), e a contrapartida é calculada sobre a remuneração até o limite de compensação ($360.000 para 2026, $350.000 para 2025).
Como usar
Informe seu salário anual, o percentual do salário que você contribui, a taxa de contrapartida da sua empresa (por exemplo, 50% ou 100%), o teto da contrapartida (o percentual máximo do salário sobre o qual a empresa faz a contrapartida), o ano do plano e sua idade no fim do ano (que define o valor permitido de catch-up). A calculadora retorna a contrapartida anual da empresa, a sua contribuição e o total economizado por ano no 401(k).
A fórmula explicada
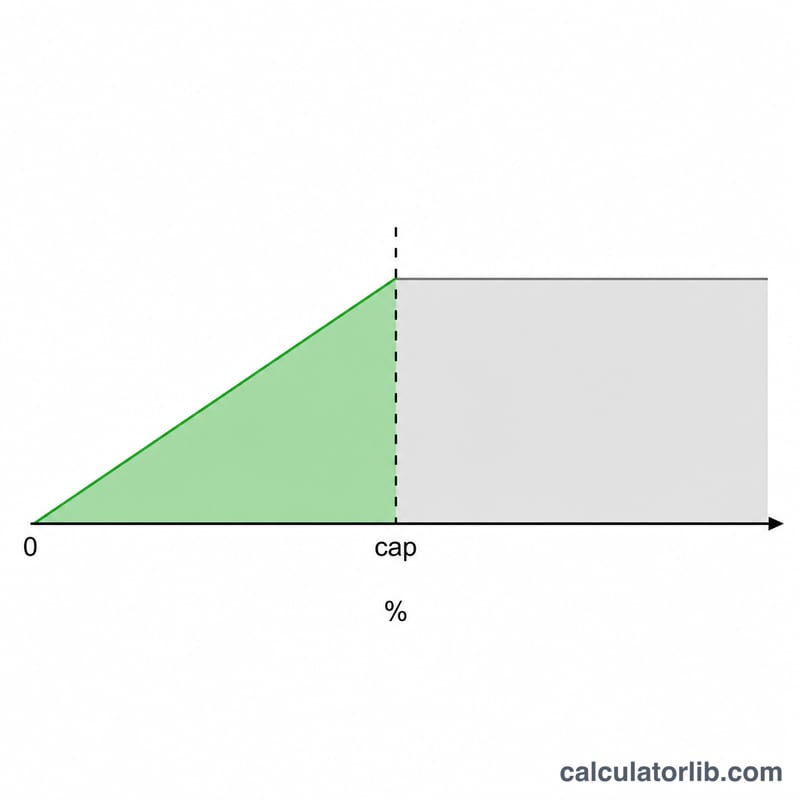
$$\text{Correspondência} = \frac{\min(\text{contribuição\%}, \text{limite\%})}{100} \times \text{salário} \times \frac{\text{taxaDeCorrespondência}}{100}$$ A etapa min garante que a empresa faça a contrapartida apenas até o teto. Se você contribuir mais que o teto, o excedente continua sendo poupado por você, mas não recebe contrapartida. Na calculadora, sua contribuição é limitada primeiro ao limite de contribuição eletiva do IRS mais o eventual catch-up, a contrapartida nunca excede essa contribuição limitada, e apenas a remuneração até o limite de compensação 401(a)(17) conta para o teto da contrapartida.
Exemplo prático
Suponha que você ganhe $60.000, contribua com 6%, sua empresa faça contrapartida de 50% e o teto seja 6%. A parte elegível é \(\min(6, 6) = 6\%\) de $60.000 = $3.600. A contrapartida da empresa é $$\$3\,600 \times 50\% = \mathbf{\$1\,800}.$$ Sua contribuição é de $3.600, então o total anual economizado no 401(k) é $5.400.
Contrapartida em diferentes cenários
A tabela abaixo mostra a contrapartida anual da empresa e a contribuição anual total (seu dinheiro mais a contrapartida) para várias estruturas comuns de contrapartida em dois níveis de salário. A parte com contrapartida é limitada pelo menor valor entre a sua taxa de contribuição e o teto da contrapartida do plano.
| Salário | Sua contribuição | Fórmula da contrapartida | Contrapartida da empresa | Total anual poupado |
|---|---|---|---|---|
| $60.000 | 6% ($3.600) | 50% até 6% | $1.800 | $5.400 |
| $60.000 | 6% ($3.600) | 100% até 3% | $1.800 | $5.400 |
| $60.000 | 6% ($3.600) | 100% até 6% | $3.600 | $7.200 |
| $100.000 | 4% ($4.000) | 50% até 6% | $2.000 | $6.000 |
| $100.000 | 6% ($6.000) | 100% até 3% | $3.000 | $9.000 |
| $100.000 | 6% ($6.000) | 100% até 6% | $6.000 | $12.000 |
Note que, com $60.000, um plano de "50% até 6%" e um de "100% até 3%" resultam ambos em uma contrapartida de $1.800: as fórmulas são economicamente equivalentes no teto. Contribuir abaixo do teto deixa dinheiro de contrapartida sem ser aproveitado; contribuir acima dele aumenta sua poupança, mas não gera contrapartida adicional.
Fórmulas comuns de contrapartida da empresa
As fórmulas de contrapartida costumam ser expressas como uma taxa aplicada às contribuições até um teto (um percentual da remuneração). A contribuição máxima efetiva da empresa, ou seja, o máximo que ela adiciona em percentual do salário, é igual à taxa de contrapartida multiplicada pelo teto. Você precisa contribuir pelo menos até o teto para receber a contrapartida integral.
| Fórmula da contrapartida | Taxa de contrapartida | Teto (% da remuneração) | Contrapartida máxima da empresa (% do salário) |
|---|---|---|---|
| 50% até 6% | 50% | 6% | 3,0% |
| 100% até 3% | 100% | 3% | 3,0% |
| 100% até 4% | 100% | 4% | 4,0% |
| Dólar por dólar até 5% | 100% | 5% | 5,0% |
| 100% até 6% | 100% | 6% | 6,0% |
| 50% até 8% | 50% | 8% | 4,0% |
| Escalonada: 100% sobre os primeiros 3% + 50% sobre os 2% seguintes | 100% / 50% | 5% | 4,0% |
A contrapartida básica "safe harbor", amplamente citada, é de 100% sobre os primeiros 3% mais 50% sobre os 2% seguintes, resultando em uma contribuição máxima da empresa de 4% da remuneração quando o funcionário contribui com pelo menos 5%.
Como interpretar seu resultado
O valor da contrapartida da empresa representa o dinheiro que seu empregador adiciona à sua conta além da sua própria contribuição. Na parte com contrapartida, isso equivale a um retorno imediato: uma contrapartida de 50% sobre os dólares que você contribui até o teto é um ganho de 50% antes de qualquer valorização do mercado, e uma contrapartida dólar por dólar (100%) dobra essas contribuições instantaneamente.
Contribuir acima do teto não gera contrapartida adicional, mas esses valores sem contrapartida continuam se beneficiando do crescimento com vantagem fiscal: contribuições pré-tributação (tradicionais) reduzem a renda tributável atual e crescem com imposto diferido, enquanto contribuições ao Roth 401(k) crescem livres de imposto em resgates qualificados.
Alguns detalhes afetam quanto da contrapartida você acaba mantendo:
- Limite combinado 415(c) do IRS. As contribuições do funcionário mais a contrapartida da empresa (e quaisquer outras adições) estão sujeitas a um limite anual global separado para o total de adições a uma conta 401(k), que é maior que o limite de contribuição eletiva do funcionário. A maioria dos funcionários que recebem contrapartida está longe desse teto combinado.
- Vesting (aquisição de direito). Os valores da contrapartida podem estar sujeitos a um cronograma de vesting: pode ser necessário permanecer empregado por certo número de anos para que a contrapartida seja totalmente sua. A contrapartida não adquirida é perdida se você sair antes, então a contrapartida calculada é o valor creditado, não necessariamente o valor que você mantém.
- Momento do crédito e true-up. Alguns planos fazem a contrapartida a cada contracheque e outros fazem um "true-up" anual; concentrar as contribuições no início do ano em um plano por contracheque pode fazer você perder contrapartida nos meses seguintes.
Estas são informações educacionais gerais, não aconselhamento financeiro ou tributário personalizado. Consulte a Summary Plan Description do seu plano para saber a fórmula exata da contrapartida, o cronograma de vesting e as regras de contribuição, e procure um profissional qualificado para orientação sobre a sua situação.
Perguntas frequentes
E se eu contribuir menos que o teto? Nesse caso, você recebe contrapartida apenas sobre o que contribui e perde parte do dinheiro grátis. Para maximizar a contrapartida, contribua pelo menos até o teto.
A contrapartida conta para o meu limite do IRS? As contribuições de contrapartida da empresa não contam para o seu limite pessoal de contribuição eletiva, embora exista um limite combinado separado.
A contrapartida é garantida? As contrapartidas geralmente são adquiridas ao longo do tempo (vesting). Verifique o cronograma de vesting do seu plano: pode ser necessário permanecer vários anos para manter a contrapartida integral.