O que é a Calculadora de Contribuição do 401(k)?
Esta calculadora é para funcionários dos EUA que participam de um plano de aposentadoria 401(k) patrocinado pelo empregador. Ela estima quanto você e seu empregador contribuirão por ano e por contracheque, com base no seu salário, na porcentagem que você escolhe destinar e na fórmula de contrapartida da sua empresa. Os valores aqui são estimativas antes dos impostos. Sua contribuição é limitada ao teto do IRS (a Receita Federal dos EUA) para o ano do plano e a sua idade: em 2026, $24.500, ou $32.500 entre 50 e 59 anos ou a partir dos 64, e $35.750 entre 60 e 63 anos (2025: $23.500 / $31.000 / $34.750).
Como usar
Informe seu salário bruto anual, a porcentagem do salário que você deseja contribuir, a taxa de contrapartida do seu empregador (por exemplo, 50% ou 100% da sua contribuição) e o limite da contrapartida (o percentual máximo do salário que o empregador igualará). Escolha a frequência de pagamento e veja os valores de contribuição anuais e por contracheque, além do "dinheiro grátis" do seu empregador.
A fórmula explicada
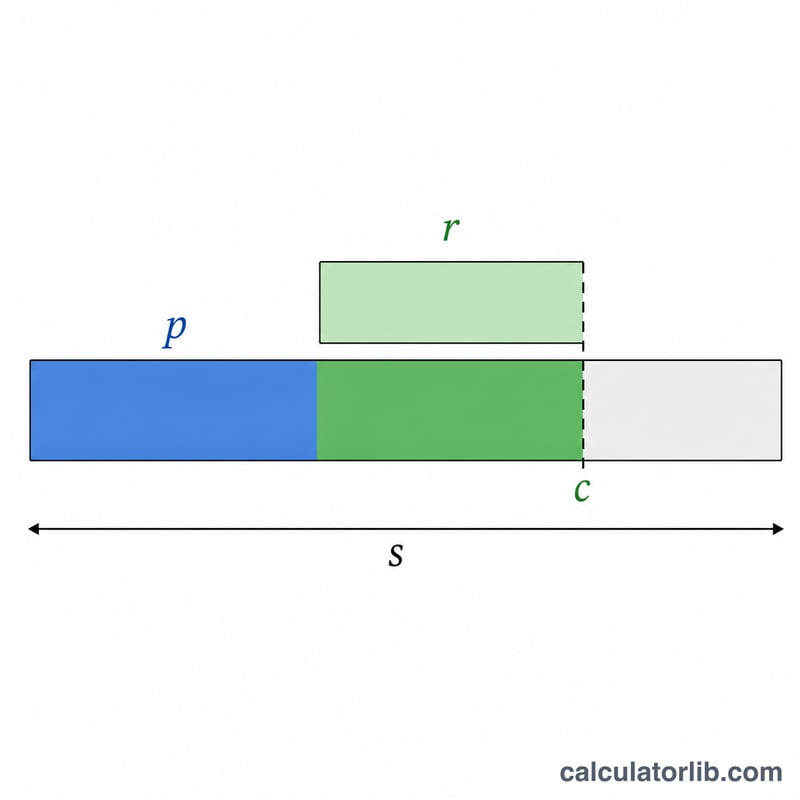
Sua contribuição anual como funcionário é min(Salary × ContribPct, Limit), em que Limit é o limite da 402(g) mais a contribuição de recuperação (catch-up) que vale para a sua idade no ano do plano escolhido. A contrapartida do empregador só se aplica até o limite, então a parte da sua taxa que é igualada é min(ContribPct, MatchCap). Multiplique isso pela taxa de contrapartida e pelo seu salário: $$\text{ContribuiçãoEmpregador} = \min(\text{ContribPct}, \text{LimiteContrib})\times \text{TaxaContrib} \times \text{Salário}$$ A contribuição anual total é a soma das duas, e os valores por contracheque dividem cada uma pelo número de períodos de pagamento.
Quando sua contribuição atinge o limite, a contrapartida é calculada sobre o valor que você realmente destina, e o salário acima de $360.000 ($350.000 em 2025) não entra na conta. A contrapartida do empregador também é reduzida, se necessário, para que seu diferimento regular mais a contrapartida não passem de $72.000 ($70.000 em 2025) nem do seu salário; a contribuição de recuperação não conta para esse teto.
Exemplo prático
Salário de $100.000, você contribui com 10%, o empregador iguala 50% até 6% do salário, pagamento quinzenal (26 períodos). Contribuição do funcionário = \(\$100\,000 \times 10\% = \$10\,000\). Percentual igualado = \(\min(10\%, 6\%) = 6\%\), então a contrapartida do empregador = \(6\% \times 50\% \times \$100\,000 = \$3\,000\). Total = $13.000/ano. Por contracheque: você contribui com $384,62 e seu empregador acrescenta $115,38.
Com um salário mais alto, o limite do IRS entra em ação: com $300.000 e 10%, abaixo dos 50 anos, sua contribuição em 2026 fica limitada a $24.500 em vez de $30.000.
Limites de contribuição do 401(k) do IRS em 2026 e 2025
O IRS (a Receita Federal dos EUA) define limites anuais para quanto você e seu empregador podem contribuir para um plano 401(k). Os dois valores principais são o limite de diferimento eletivo do funcionário (o que você pode destinar dos seus próprios contracheques) e o limite de aportes anuais (o total combinado dos seus diferimentos mais todas as contribuições do empregador). Funcionários com 50 anos ou mais podem adicionar uma contribuição de recuperação (catch-up) além dos limites padrão.
| Limite | 2026 | 2025 |
|---|---|---|
| Limite de diferimento eletivo do funcionário (menos de 50 anos) | $24.500 | $23.500 |
| Contribuição de recuperação (50+ anos) | $8.000 | $7.500 |
| Limite de diferimento do funcionário incluindo recuperação (50+ anos) | $32.500 | $31.000 |
| Contribuição de recuperação (60 a 63 anos, no lugar da de 50+ anos) | $11.250 | $11.250 |
| Limite de diferimento do funcionário incluindo recuperação (60 a 63 anos) | $35.750 | $34.750 |
| Limite combinado de aportes anuais funcionário + empregador (menos de 50 anos) | $72.000 | $70.000 |
| Limite de aportes anuais incluindo recuperação (50+ anos) | $80.000 | $77.500 |
Observações: o limite de aportes anuais também é restrito a 100% da sua remuneração, caso esse valor seja menor que o valor em dólares. O limite de diferimento do funcionário vale para todos os planos 401(k) e 403(b) de que você participa durante o ano, e não por empregador. As contribuições de contrapartida e de participação nos lucros do empregador contam para o limite combinado de aportes anuais, mas não para o seu limite pessoal de diferimento.
Principais termos explicados
- Diferimento eletivo
- A parte do seu salário que você escolhe voluntariamente direcionar ao seu 401(k) em vez de recebê-la como salário líquido. Os diferimentos estão sujeitos ao limite anual de contribuição do funcionário do IRS ($24.500 em 2026).
- Porcentagem de contribuição
- A parcela do seu salário bruto que você escolhe contribuir a cada período de pagamento, informada nesta calculadora como contribPct. Para um salário de $80.000, uma contribuição de 6% equivale a $4.800 de diferimentos do funcionário por ano.
- Taxa de contrapartida do empregador
- Quanto seu empregador acrescenta para cada dólar que você contribui, expresso como porcentagem (matchRate). Um arranjo comum é uma contrapartida de 50% (o empregador acrescenta $0,50 para cada $1,00 que você destina); uma contrapartida de 100% é uma igualação total, dólar por dólar.
- Limite da contrapartida
- A porcentagem máxima do seu salário que o empregador igualará (matchCap). Se o limite é 6%, contribuir mais de 6% não gera dólares adicionais de contrapartida, embora seus próprios diferimentos continuem aumentando seu saldo. Nesta calculadora, a contrapartida é baseada no menor valor entre a sua % de contribuição e o limite da contrapartida.
- Frequência de pagamento / períodos de pagamento
- Com que frequência você recebe no ano (payPeriods): 52 (semanal), 26 (quinzenal), 24 (bimensal, duas vezes ao mês) ou 12 (mensal). As contribuições anuais são divididas por esses períodos para mostrar o valor por contracheque.
- 401(k) tradicional vs. Roth
- As contribuições ao 401(k) tradicional são feitas antes dos impostos, reduzindo sua renda tributável agora, com os saques tributados na aposentadoria. As contribuições ao 401(k) Roth são feitas após os impostos, de modo que os saques qualificados (incluindo os rendimentos) são isentos de impostos depois. Ambos compartilham o mesmo limite combinado de diferimento eletivo.
- Vesting (aquisição de direito)
- O cronograma que determina quanto das contribuições de contrapartida do empregador realmente pertence a você se sair da empresa. Seus próprios diferimentos são sempre 100% seus imediatamente; as contribuições do empregador podem ser adquiridas gradualmente (graded) ou de uma só vez após um prazo definido (cliff).
Perguntas frequentes
Isso inclui o limite de contribuição do IRS? Sim. Sua contribuição é limitada ao teto da 402(g) mais a contribuição de recuperação do ano do plano e da idade escolhidos ($24.500 em 2026 para quem tem menos de 50 anos), e o resultado mostra esse limite. A contrapartida é calculada sobre o que você de fato contribui, considerando o salário até $360.000.
A contrapartida é mesmo dinheiro grátis? Sim. Contribuir pelo menos até o limite da contrapartida garante a contrapartida total do seu empregador, que é um retorno imediato sobre a sua economia.
Esses valores são antes dos impostos? No 401(k) tradicional, sim: as contribuições reduzem a renda tributável. As contribuições ao 401(k) Roth, ao contrário, são feitas após os impostos.