Что такое калькулятор взносов в 401(k)?
Этот калькулятор предназначен для работников в США, участвующих в пенсионном плане 401(k) от работодателя. Он показывает, сколько вы и ваш работодатель будете откладывать каждый год и с каждой выплаты зарплаты — исходя из вашего оклада, выбранного процента отчислений и формулы доплаты (match) вашей компании. Обратите внимание: 401(k) — это специфический американский пенсионный инструмент; в России и других странах действуют свои механизмы (например, программы добровольных пенсионных накоплений), поэтому напрямую он применим только к тем, кто работает в США. Все суммы здесь — это ориентировочные расчёты до уплаты налогов, а ваш взнос ограничивается лимитом IRS для выбранного года плана и вашего возраста: на 2026 год — $24 500, в 50–59 лет или от 64 лет — $32 500, в 60–63 года — $35 750 (2025: $23 500 / $31 000 / $34 750).
Как пользоваться
Введите свой годовой оклад до вычетов (gross), процент зарплаты, который вы хотите отчислять, ставку доплаты работодателя (например, 50% или 100% от вашего взноса) и лимит доплаты (максимальный процент от оклада, который работодатель готов софинансировать). Выберите периодичность выплат зарплаты — и вы сразу увидите свои взносы за год и за один период, а также «бесплатные деньги» от работодателя.
Как работает формула
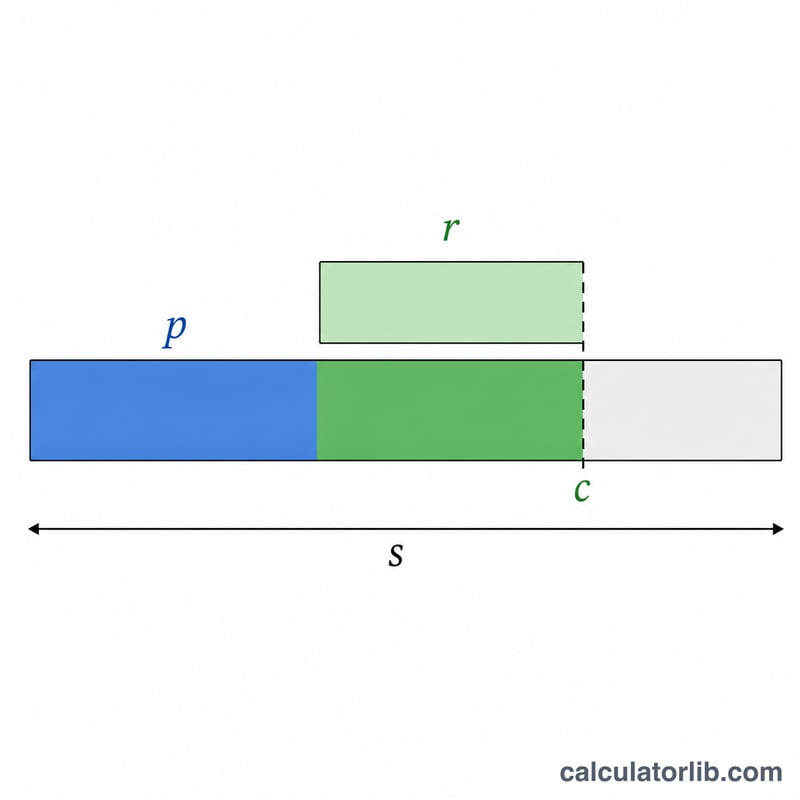
Ваш годовой взнос равен min(Оклад × ПроцентВзноса, Лимит), где Лимит — предел 402(g) плюс компенсационный взнос (catch-up), положенный по вашему возрасту в выбранном году плана. Доплата работодателя действует только до установленного лимита, поэтому софинансируемая часть вашего процента равна min(ПроцентВзноса, ЛимитДоплаты). Умножьте это значение на ставку доплаты и на оклад:
Общий годовой взнос — это сумма двух частей, а значения за один период получаются делением каждой суммы на число выплат в году.
Если ваш взнос упирается в лимит, доплата считается от фактически отложенной суммы, а часть оклада свыше $360 000 ($350 000 в 2025 году) не учитывается. Кроме того, доплата при необходимости уменьшается, чтобы ваш обычный взнос вместе с доплатой не превышал $72 000 ($70 000 в 2025 году) и ваш оклад; компенсационные взносы в этот предел не входят.
Разбор на примере
Оклад $100 000, вы отчисляете 10%, работодатель доплачивает 50% вплоть до 6% от оклада, зарплата выплачивается раз в две недели (26 периодов). Взнос работника = \(\$100\,000 \times 10\% = \$10\,000\). Софинансируемый процент = \(\min(10\%, 6\%) = 6\%\), значит доплата работодателя = \(6\% \times 50\% \times \$100\,000 = \$3\,000\). Итого = $13 000 в год. За одну выплату: вы откладываете $384,62, а работодатель добавляет $115,38.
При более высоком окладе срабатывает лимит IRS: при $300 000 и 10% в возрасте до 50 лет ваш взнос за 2026 год ограничивается суммой $24 500 вместо $30 000.
Частые вопросы
Учитывает ли калькулятор лимит IRS? Да. Ваш взнос ограничивается пределом 402(g) плюс компенсационным взносом для выбранного года плана и возраста ($24 500 в 2026 году до 50 лет), и этот лимит выводится в результате. Доплата считается от фактически внесённой суммы, при этом учитывается оклад не выше $360 000.
Доплата работодателя — это действительно «бесплатные деньги»? Да. Отчисляя как минимум столько, сколько нужно для получения полной доплаты, вы забираете весь матч работодателя — это мгновенная отдача на ваши накопления.
Эти суммы указаны до налогов? Для классического (traditional) 401(k) — да, взносы уменьшают налогооблагаемый доход. Взносы в Roth 401(k), напротив, делаются уже после уплаты налогов.
Пределы взносов в 401(k) МНС в 2026 и 2025 годах
МНС США устанавливает ежегодные пределы того, сколько вы и ваш работодатель можете внести на счёт 401(k). Два ключевых показателя — это предел добровольного отложения сотрудника (сумма, которую вы можете удержать из собственных зарплат) и предел годовых взносов (объединённая сумма ваших отложений плюс все взносы работодателя). Сотрудники в возрасте 50 лет и старше могут добавить компенсационный взнос сверх стандартных пределов.
| Предел | 2026 | 2025 |
|---|---|---|
| Предел добровольного отложения сотрудника (до 50 лет) | $24,500 | $23,500 |
| Компенсационный взнос (50 лет и старше) | $8,000 | $7,500 |
| Предел отложения сотрудника, включая компенсацию (50 лет и старше) | $32,500 | $31,000 |
| Компенсационный взнос (60–63 года, вместо суммы для 50 лет и старше) | $11,250 | $11,250 |
| Предел отложения сотрудника, включая компенсацию (60–63 года) | $35,750 | $34,750 |
| Объединённый предел годовых взносов сотрудника и работодателя (до 50 лет) | $72,000 | $70,000 |
| Предел годовых взносов, включая компенсацию (50 лет и старше) | $80,000 | $77,500 |
Примечания: Предел годовых взносов также ограничен 100% вашей заработной платы, если она ниже указанной суммы. Предел добровольного отложения сотрудника применяется ко всем планам 401(k) и 403(b), в которых вы участвуете в течение года, а не на каждого работодателя отдельно. Взносы на соответствие работодателя и взносы на распределение прибыли учитываются в объединённом пределе годовых взносов, но не в вашем личном пределе отложения.
Объяснение ключевых терминов
- Добровольное отложение
- Часть вашей зарплаты, которую вы добровольно решили направить на счёт 401(k) вместо получения её как текущей заработной платы на руки. Отложения подлежат годовому пределу взноса МНС для сотрудников (24 500 долларов в 2026 году).
- Процент взноса
- Доля вашей валовой зарплаты, которую вы избираете для внесения в каждый расчётный период, указанная в этом калькуляторе как contribPct. При зарплате в 80 000 долларов взнос в размере 6% составляет 4 800 долларов ежегодных отложений сотрудника.
- Коэффициент соответствия работодателя
- Сумма, которую ваш работодатель добавляет на каждый доллар, который вы отложили, выраженная в процентах (matchRate). Распространённый вариант — соответствие в размере 50% (работодатель добавляет $0,50 на каждые $1,00, которые вы отложили); соответствие в размере 100% — это полное соответствие в соотношении один к одному.
- Лимит соответствия
- Максимальный процент вашей зарплаты, который работодатель будет соответствовать (matchCap). Если лимит составляет 6%, внесение более 6% не приносит дополнительных соответствующих долларов — однако ваши собственные отложения продолжают увеличивать ваш баланс. В этом калькуляторе совпадение основано на меньшем из двух: вашего процента взноса и лимита соответствия.
- Частота платежей / расчётные периоды
- Как часто вы получаете зарплату в год (payPeriods): 52 (еженедельно), 26 (раз в две недели), 24 (полумесячно) или 12 (ежемесячно). Годовые взносы распределяются по этим периодам для отображения суммы на каждую зарплату.
- Традиционный 401(k) и Roth 401(k)
- Взносы в традиционный 401(k) производятся до вычета налога, что снижает ваш налоговый доход в настоящий момент, а снятия в пенсионном возрасте облагаются налогом. Взносы в Roth 401(k) производятся после вычета налога, поэтому квалифицированные снятия (включая прирост) в дальнейшем не облагаются налогом. Оба типа имеют одинаковый объединённый предел добровольного отложения.
- Наделение правами собственности
- График, определяющий, какую часть взносов на соответствие работодателя вы фактически владеете, если вы покидаете компанию. Ваши собственные отложения всегда на 100% наделяются правами собственности немедленно; взносы работодателя могут наделяться правами постепенно (поэтапно) или все сразу после установленного периода (крутой обрыв).