Что делает этот калькулятор
Этот калькулятор предназначен для американских пенсионных планов 401(k) — это корпоративная система пенсионных накоплений в США, аналогов которой в России нет (в РФ роль играют НПФ и программа долгосрочных сбережений). Инструмент оценивает, сколько вы откладываете в свой 401(k) за год, исходя из годовой зарплаты и выбранного процента отчислений, а также с учётом доплаты от работодателя. Учтите, что Налоговое управление США (IRS) устанавливает годовые лимиты на добровольные отчисления (на 2026 год — $24 500, $32 500 в 50–59 лет или от 64 лет и $35 750 в 60–63 года; на 2025 год — $23 500 / $31 000 / $34 750). Калькулятор автоматически ограничивает ваш взнос лимитом для выбранного года плана и возраста.
Как пользоваться
Введите вашу годовую зарплату до вычета налогов (gross), процент, который хотите отчислять, и процент доплаты работодателя (employer match). Калькулятор покажет ваш годовой взнос, доплату работодателя, итоговую сумму, поступающую на счёт, и примерную сумму с каждой зарплаты при расчёте на 26 выплат раз в две недели.
Формула
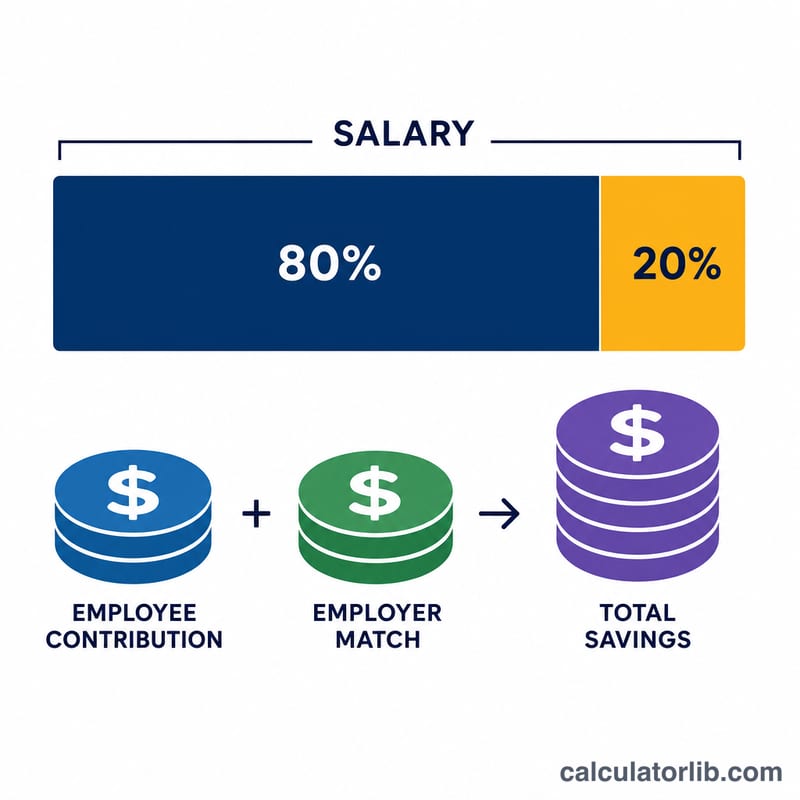
Ваш взнос — это зарплата, умноженная на процент отчислений, но не больше лимита IRS: \( \text{Взнос} = \min\left(\text{Зарплата} \times (\text{Процент отчислений} \div 100),\ \text{Лимит}\right) \). Доплата работодателя считается так же: \( \text{Доплата} = \text{Зарплата} \times (\text{Процент доплаты} \div 100) \). Итого = Взнос + Доплата.
Лимит — это предел 402(g) плюс компенсационный взнос (catch-up) по вашему возрасту в выбранном году плана. Доплата учитывает зарплату не выше $360 000 ($350 000 в 2025 году) и при необходимости уменьшается, чтобы ваш обычный взнос вместе с доплатой не превышал $72 000 ($70 000 в 2025 году) и вашу зарплату; компенсационные взносы в этот предел не входят. Если лимиты не достигнуты, итог упрощается до:
$$\text{Итого} = \text{Зарплата} \times \frac{\text{Процент отчислений} + \text{Процент доплаты}}{100}$$
Разбор на примере
Допустим, вы зарабатываете $60 000 и отчисляете 6%, а работодатель доплачивает 3%. Ваш взнос: \( 60\,000 \times 0{,}06 = \$3\,600 \). Работодатель добавляет \( 60\,000 \times 0{,}03 = \$1\,800 \). Итоговые годовые накопления — $5 400. Если разбить ваш собственный взнос на 26 выплат, получится около $138,46 с каждой зарплаты.
$$\frac{3\,600}{26} \approx \$138{,}46$$
При более высокой зарплате срабатывает лимит IRS: при $300 000 и 10% в возрасте до 50 лет ваш взнос за 2026 год ограничивается суммой $24 500 вместо $30 000.
Частые вопросы
Учитывает ли калькулятор лимит IRS? Да. Ваш взнос ограничивается пределом 402(g) плюс компенсационным взносом для выбранного года плана и возраста (в 2026 году: $24 500 до 50 лет, $32 500 в 50–59 лет или от 64 лет, $35 750 в 60–63 года), и ваш лимит показывается в результате.
Облагается ли доплата работодателя налогом сразу? В традиционном 401(k) доплата работодателя поступает до уплаты налогов и облагается налогом только при выводе средств.
Почему 26 выплат? Многие работодатели в США платят раз в две недели, что даёт 26 выплат в год. Если вам платят ежемесячно (12) или дважды в месяц (24), пересчитайте соответственно.