Qué hace esta calculadora
Esta calculadora está pensada para los planes de jubilación 401(k) de Estados Unidos. Estima cuánto aportas cada año a tu 401(k) a partir de tu salario anual y del porcentaje de la nómina que decides destinar, más cualquier aportación equivalente (match) de tu empleador. Ten en cuenta que el IRS (la agencia tributaria estadounidense) fija límites anuales de aportación voluntaria: en 2026 son 24.500 $, 32.500 $ entre los 50 y los 59 años o a partir de los 64, y 35.750 $ entre los 60 y los 63 (2025: 23.500 $ / 31.000 $ / 34.750 $). Esta herramienta limita tu aportación al tope que corresponde al año del plan y la edad que elijas. Si resides fuera de EE. UU., recuerda que el 401(k) es un instrumento estadounidense; tu país tendrá sus propios planes de pensiones con reglas distintas.
Cómo usarla
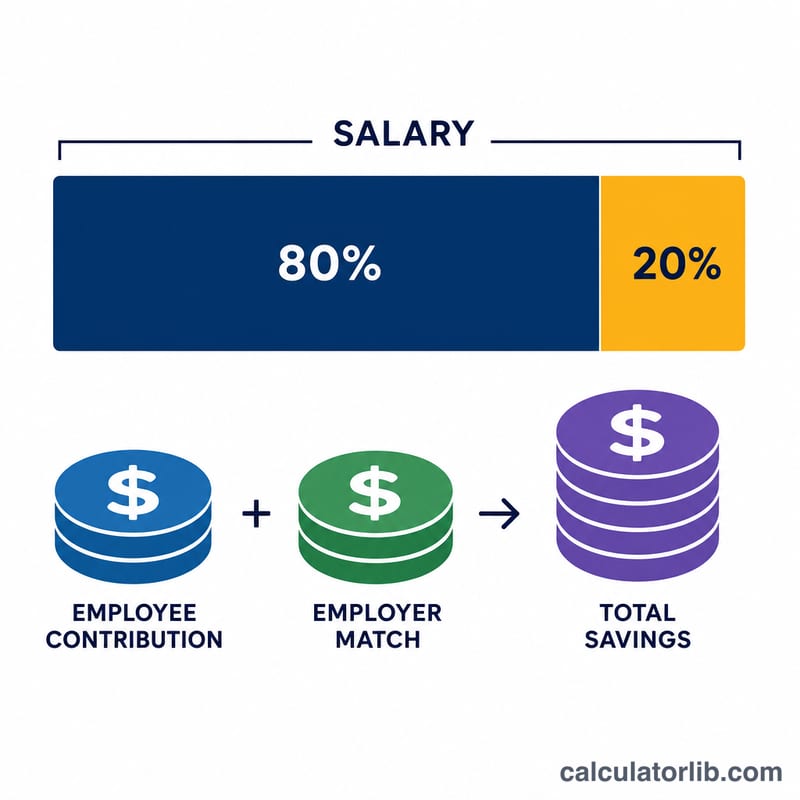
Introduce tu salario bruto anual, el porcentaje que quieres aportar y el porcentaje de aportación equivalente de tu empleador. La calculadora te muestra tu aportación anual, la aportación del empleador, el total combinado que entra en tu cuenta y una estimación de cuánto supone por nómina, tomando como referencia 26 pagos quincenales al año.
La fórmula
Tu aportación es el salario multiplicado por tu porcentaje de aportación, con el límite del IRS como tope:
$$\text{Aportación} = \min\left(\text{Salario} \times \frac{\text{Porcentaje de aportación}}{100},\ \text{Límite}\right)$$La aportación del empleador sigue la misma estructura:
$$\text{Match} = \text{Salario} \times \frac{\text{Porcentaje del empleador}}{100}$$El total es: \(\text{Aportación} + \text{Match}\).
El límite es el tope 402(g) más la contribución de recuperación que corresponda a tu edad en el año del plan elegido. El match solo tiene en cuenta el salario hasta 360.000 $ (350.000 $ en 2025) y se recorta si hace falta para que tu aportación ordinaria más el match no superen 72.000 $ (70.000 $ en 2025) ni tu salario; las contribuciones de recuperación no cuentan para ese tope.
Ejemplo práctico
Imagina que ganas 60.000 $ y aportas un 6 %, con un 3 % de aportación equivalente del empleador. Tu aportación es
$$60.000 \times 0{,}06 = 3.600 \text{ \$}$$El empleador suma
$$60.000 \times 0{,}03 = 1.800 \text{ \$}$$El ahorro anual total: 5.400 $. Repartido entre 26 nóminas, tu propia aportación ronda los 138,46 $ por nómina.
Con un salario más alto entra en juego el límite del IRS: con 300.000 $ y un 10 %, y menos de 50 años, tu aportación de 2026 se queda en 24.500 $ en lugar de 30.000 $.
Preguntas frecuentes
¿Incluye el límite de aportación del IRS? Sí. Tu aportación se limita al tope 402(g) más la contribución de recuperación del año del plan y la edad que elijas (en 2026, 24.500 $ si tienes menos de 50 años, 32.500 $ entre los 50 y los 59 o desde los 64, y 35.750 $ entre los 60 y los 63), y el resultado muestra tu límite.
¿Tributa ahora la aportación del empleador? En un 401(k) tradicional, la aportación del empleador entra antes de impuestos y no tributa hasta que retiras el dinero.
¿Por qué 26 periodos de pago? Muchas empresas estadounidenses pagan cada quincena, lo que da 26 nóminas al año. Ajusta el cálculo mentalmente si cobras mensual (12) o dos veces al mes (24).