Công Cụ Này Làm Gì
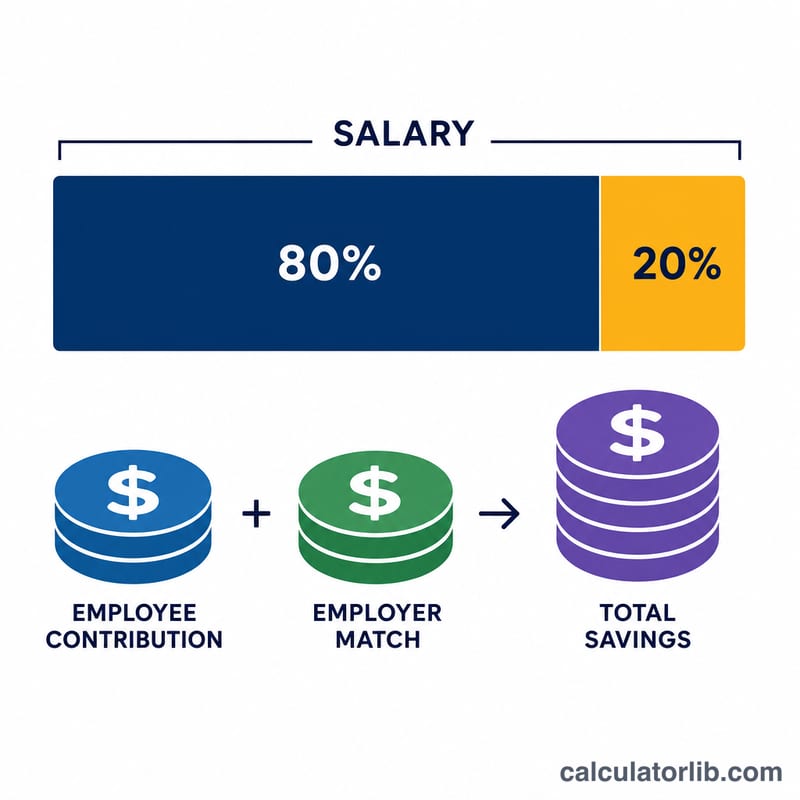
Công cụ này dành cho quỹ hưu trí 401(k) của Mỹ — một hình thức tiết kiệm hưu trí phổ biến do người sử dụng lao động tại Mỹ thiết lập. Nó ước tính số tiền bạn đóng vào tài khoản 401(k) mỗi năm dựa trên mức lương cả năm và tỷ lệ phần trăm thu nhập mà bạn chọn trích lại, cộng thêm phần đối ứng (matching) từ công ty nếu có. Lưu ý rằng Sở Thuế Mỹ (IRS) quy định giới hạn đóng góp tự nguyện hằng năm (năm 2026 là 24.500 USD, 32.500 USD nếu bạn từ 50–59 tuổi hoặc từ 64 tuổi trở lên, và 35.750 USD nếu từ 60–63 tuổi; năm 2025 là 23.500 / 31.000 / 34.750 USD); công cụ này tự động giới hạn khoản đóng góp của bạn ở mức trần theo năm kế hoạch và độ tuổi bạn chọn. Nếu bạn đang ở Việt Nam, đây là cơ chế tương đương phần nào với quỹ hưu trí bổ sung tự nguyện, nhưng quy định và mức trần trong nước hoàn toàn khác.
Cách Sử Dụng
Nhập tổng lương gộp cả năm, tỷ lệ phần trăm bạn muốn đóng góp và tỷ lệ đối ứng của công ty. Công cụ sẽ trả về khoản đóng góp hằng năm của bạn, phần đối ứng từ công ty, tổng số tiền vào tài khoản, cùng ước tính số tiền trích ở mỗi kỳ lương dựa trên 26 kỳ trả lương hai tuần một lần.
Công Thức
Khoản đóng góp của bạn là lương nhân với tỷ lệ đóng góp, nhưng không vượt quá giới hạn của IRS: $$\text{Đóng góp} = \min\left(\text{Lương} \times \frac{\text{Tỷ lệ đóng góp \%}}{100},\ \text{Giới hạn}\right)$$ Phần đối ứng của công ty cũng tính tương tự: $$\text{Đối ứng} = \text{Lương} \times \frac{\text{Tỷ lệ đối ứng \%}}{100}$$ Tổng = Đóng góp + Đối ứng.
Giới hạn là mức trần 402(g) cộng phần đóng bù (catch-up) theo tuổi của bạn trong năm kế hoạch đã chọn. Phần đối ứng chỉ tính trên tiền lương tối đa 360.000 USD (năm 2025 là 350.000 USD) và được giảm nếu cần để khoản đóng góp thông thường của bạn cộng phần đối ứng không vượt quá 72.000 USD (năm 2025 là 70.000 USD) và không vượt quá tiền lương; phần đóng bù không tính vào mức trần này.
Ví Dụ Cụ Thể
Giả sử bạn kiếm được 60.000 USD và đóng góp 6%, với mức đối ứng 3% từ công ty. Khoản đóng góp của bạn là $$60.000 \times 0{,}06 = 3.600 \text{ USD}$$ Công ty cộng thêm $$60.000 \times 0{,}03 = 1.800 \text{ USD}$$ Tổng tiết kiệm cả năm: 5.400 USD. Chia đều cho 26 kỳ lương, phần bạn tự trích là khoảng \(138{,}46\) USD mỗi kỳ.
Với mức lương cao hơn, giới hạn của IRS sẽ áp dụng: lương 300.000 USD, đóng 10% và dưới 50 tuổi thì khoản đóng góp năm 2026 của bạn bị giới hạn ở 24.500 USD thay vì 30.000 USD.
Câu Hỏi Thường Gặp
Công cụ có tính cả giới hạn đóng góp của IRS không? Có. Khoản đóng góp của bạn được giới hạn ở mức trần 402(g) cộng phần đóng bù theo năm kế hoạch và độ tuổi bạn chọn (năm 2026: 24.500 USD nếu dưới 50 tuổi, 32.500 USD nếu 50–59 tuổi hoặc từ 64 tuổi, 35.750 USD nếu 60–63 tuổi), và kết quả có hiển thị giới hạn của bạn.
Phần đối ứng của công ty có bị đánh thuế ngay không? Với 401(k) truyền thống, phần đối ứng được nộp vào trước thuế và chỉ bị đánh thuế khi bạn rút ra.
Tại sao lại là 26 kỳ trả lương? Nhiều công ty Mỹ trả lương hai tuần một lần, tương đương 26 kỳ lương mỗi năm. Hãy tự điều chỉnh nếu bạn nhận lương theo tháng (12 kỳ) hoặc hai lần mỗi tháng (24 kỳ).