ماذا تفعل هذه الحاسبة
هذه الحاسبة مخصّصة لخطط التقاعد الأمريكية 401(k)، وهي خطة ادخار تقاعدي ترعاها جهة العمل في الولايات المتحدة. تقدّر لك المبلغ الذي تساهم به في حسابك سنويًا بناءً على راتبك السنوي والنسبة المئوية التي تختار اقتطاعها من أجرك، إضافةً إلى أي مساهمة مطابقة يقدّمها صاحب العمل. لاحظ أن مصلحة الضرائب الأمريكية (IRS) تضع سقفًا سنويًا للاقتطاعات الاختيارية (يبلغ في عام 2026 مبلغ 24,500 دولار، أو 32,500 دولار لمن أعمارهم 50–59 عامًا أو 64 عامًا فأكثر، و35,750 دولار لمن أعمارهم 60–63 عامًا؛ وفي 2025: 23,500 / 31,000 / 34,750 دولار)؛ وهذه الأداة تطبّق هذا السقف تلقائيًا على مساهمتك حسب سنة الخطة والعمر اللذين تختارهما. إذا كنت خارج الولايات المتحدة فقد تختلف قواعد خطط التقاعد لديك تمامًا.
طريقة الاستخدام
أدخل راتبك السنوي الإجمالي، والنسبة المئوية التي ترغب في المساهمة بها، ونسبة المطابقة التي يقدّمها صاحب العمل. تعرض لك الحاسبة مساهمتك السنوية، ومساهمة صاحب العمل المطابقة، وإجمالي المبلغ الذي يدخل إلى حسابك، إضافةً إلى تقدير المبلغ المقتطع من كل راتب بافتراض 26 دورة دفع نصف شهرية في السنة.
المعادلة
تُحسب مساهمتك بضرب الراتب في نسبة المساهمة، على ألا تتجاوز حدّ IRS:
$$\text{المساهمة} = \min\left(\text{الراتب} \times \frac{\text{نسبة المساهمة}}{100},\ \text{الحد}\right)$$وتُحسب مطابقة صاحب العمل بالطريقة نفسها:
$$\text{المطابقة} = \text{الراتب} \times \frac{\text{نسبة المطابقة}}{100}$$والإجمالي:
$$\text{الإجمالي} = \text{المساهمة} + \text{المطابقة}$$الحدّ هو سقف المادة 402(g) مضافًا إليه المساهمة الإضافية المستحقة لعمرك في سنة الخطة المختارة. ولا تُحتسب في المطابقة إلا الأجور حتى 360,000 دولار (350,000 دولار في 2025)، وتُخفَّض المطابقة عند الحاجة كي لا يتجاوز مجموع مساهمتك العادية والمطابقة 72,000 دولار (70,000 دولار في 2025) ولا يتجاوز راتبك؛ ولا تُحتسب المساهمات الإضافية ضمن هذا السقف.
مثال محلول
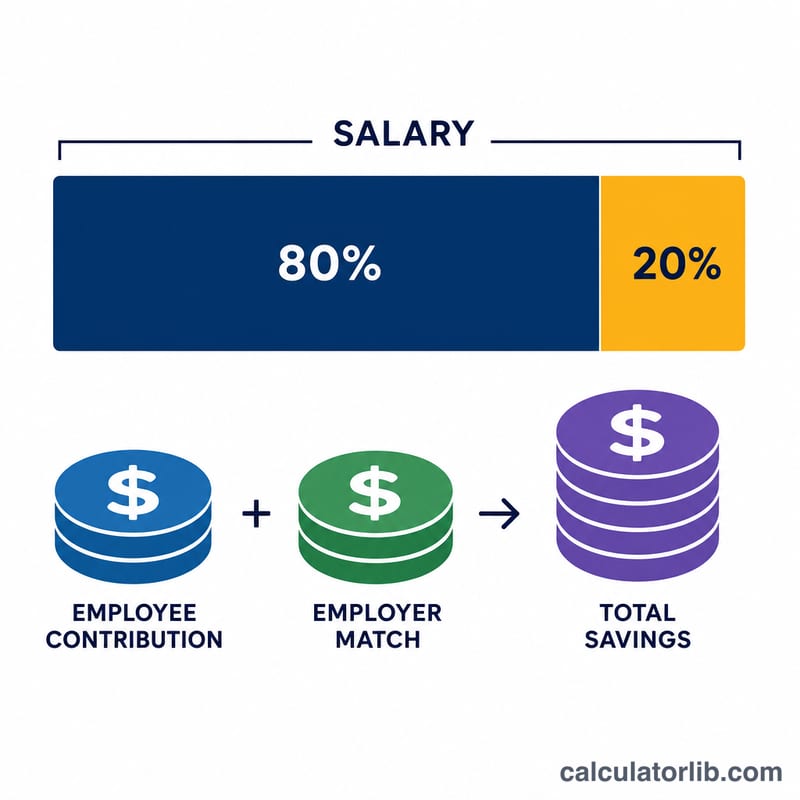
لنفترض أن راتبك 60,000 دولار وأنك تساهم بنسبة 6%، مع مطابقة من صاحب العمل بنسبة 3%. تكون مساهمتك: \(60{,}000 \times 0.06 = 3{,}600\) دولار. ويضيف صاحب العمل: \(60{,}000 \times 0.03 = 1{,}800\) دولار. فيصبح إجمالي ادخارك السنوي 5,400 دولار. وبتوزيع مساهمتك على 26 راتبًا، يصبح اقتطاعك من كل راتب نحو \(\frac{3{,}600}{26} \approx 138.46\) دولارًا.
مع راتب أعلى يُطبَّق حدّ IRS: عند راتب 300,000 دولار ونسبة 10% لمن هم دون 50 عامًا، تُقيَّد مساهمتك لعام 2026 عند 24,500 دولار بدلًا من 30,000 دولار.
الأسئلة الشائعة
هل تأخذ الحاسبة في الاعتبار سقف المساهمة لدى مصلحة الضرائب؟ نعم. تُقيَّد مساهمتك بسقف المادة 402(g) مضافًا إليه المساهمة الإضافية لسنة الخطة والعمر اللذين تختارهما (في 2026: 24,500 دولار لمن هم دون 50 عامًا، و32,500 دولار لمن أعمارهم 50–59 أو 64 فأكثر، و35,750 دولار لمن أعمارهم 60–63)، وتعرض النتيجة الحدّ الخاص بك.
هل تُفرض ضريبة على مطابقة صاحب العمل الآن؟ تدخل مطابقة صاحب العمل قبل خصم الضريبة، ولا تُفرض عليها ضريبة إلا عند السحب في خطة 401(k) التقليدية.
لماذا 26 دورة دفع؟ يدفع كثير من أصحاب العمل في الولايات المتحدة الرواتب كل أسبوعين، أي 26 راتبًا في السنة. عدّل الحساب ذهنيًا إذا كنت تتقاضى راتبك شهريًا (12) أو نصف شهري (24).