这个计算器能做什么
本工具专为美国 401(k) 退休计划设计(与中国的企业年金、个人养老金账户性质不同,规则也各有差异)。它根据你的年薪以及你选择延税缴存的工资比例,估算你每年向 401(k) 账户缴入的金额,并加上雇主的匹配缴款。需要注意的是,美国国税局(IRS)每年都会设定员工自愿延税缴款上限(2026 年为 24,500 美元;50–59 岁或 64 岁及以上为 32,500 美元;60–63 岁为 35,750 美元;2025 年分别为 23,500 / 31,000 / 34,750 美元);本工具会按你选择的计划年度和年龄,自动把你的缴款限制在相应上限之内。
使用方法
输入你的税前年薪、你希望缴存的工资比例,以及雇主的匹配比例。计算器会返回你的年度缴款额、雇主匹配额、进入账户的合计金额,以及按一年 26 个发薪周期(每两周发一次)估算的每次发薪缴款额。
计算公式
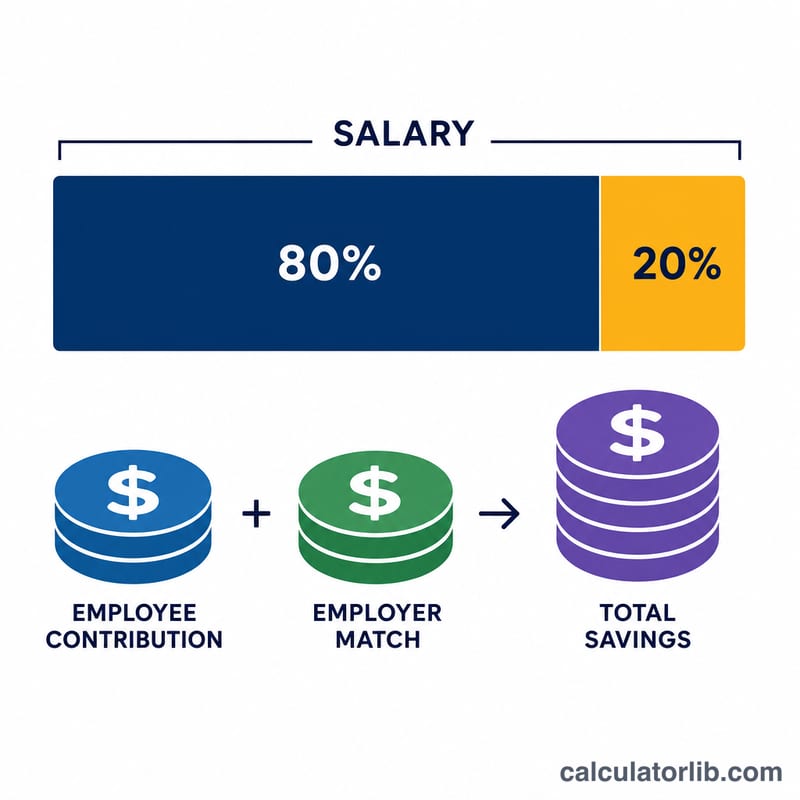
你的缴款额是年薪乘以缴款比例,但不超过 IRS 上限:\(\text{缴款额} = \min\left(\text{年薪} \times (\text{缴款比例} \div 100),\ \text{上限}\right)\)。雇主匹配额采用相同的算法:\(\text{匹配额} = \text{年薪} \times (\text{匹配比例} \div 100)\)。合计 = 缴款额 + 匹配额。
上限是所选计划年度的 402(g) 递延上限加上与你年龄对应的补缴额度。雇主匹配只计入不超过 360,000 美元(2025 年为 350,000 美元)的年薪,并会在必要时下调,使你的常规缴款与雇主匹配之和不超过 72,000 美元(2025 年为 70,000 美元),也不超过你的年薪;补缴额不计入这一上限。未触及上限时,合计可简化为:
$$\text{合计} = \text{年薪} \times \frac{\text{缴款比例} + \text{匹配比例}}{100}$$
实例演算
假设你的年薪为 60,000 美元,缴存比例为 6%,雇主匹配 3%。那么你的缴款额为 \(60{,}000 \times 0.06 = 3{,}600\) 美元;雇主再投入 \(60{,}000 \times 0.03 = 1{,}800\) 美元。一年合计存入 5,400 美元。分摊到 26 次发薪中,你本人每次发薪缴存约 \(\frac{3{,}600}{26} \approx 138.46\) 美元。
年薪较高时,IRS 上限就会生效:年薪 300,000 美元、缴存 10%、未满 50 岁时,2026 年的缴款额上限为 24,500 美元,而不是 30,000 美元。
常见问题
这里是否考虑了 IRS 的缴款上限?考虑了。你的缴款会按所选计划年度和年龄,限制在 402(g) 上限加补缴额度之内(2026 年:未满 50 岁为 24,500 美元,50–59 岁或 64 岁及以上为 32,500 美元,60–63 岁为 35,750 美元),结果中也会显示你的上限。
雇主匹配额现在要交税吗?在传统 401(k) 中,雇主匹配额以税前形式存入,直到将来提取时才需缴税。
为什么是 26 个发薪周期?许多美国雇主每两周发一次工资,因此一年有 26 次。如果你按月(12 次)或半月(24 次)领薪,请自行换算。