À quoi sert ce calculateur
Ce calculateur concerne les plans de retraite 401(k) américains. Il s'agit d'un dispositif d'épargne-retraite propre aux États-Unis, comparable dans l'esprit à un Plan d'Épargne Retraite (PER) en France, mais soumis à des règles fiscales différentes. L'outil estime le montant que vous versez chaque année sur votre 401(k) à partir de votre salaire annuel et du pourcentage de rémunération que vous choisissez de mettre de côté, auquel s'ajoute l'éventuel abondement de votre employeur. Attention : l'IRS (l'administration fiscale américaine) fixe chaque année un plafond de versements volontaires (24 500 $ en 2026, 32 500 $ de 50 à 59 ans ou à partir de 64 ans, 35 750 $ de 60 à 63 ans ; en 2025 : 23 500 $ / 31 000 $ / 34 750 $). Ce calculateur plafonne automatiquement votre cotisation à la limite correspondant à l'année du plan et à l'âge choisis.
Comment l'utiliser
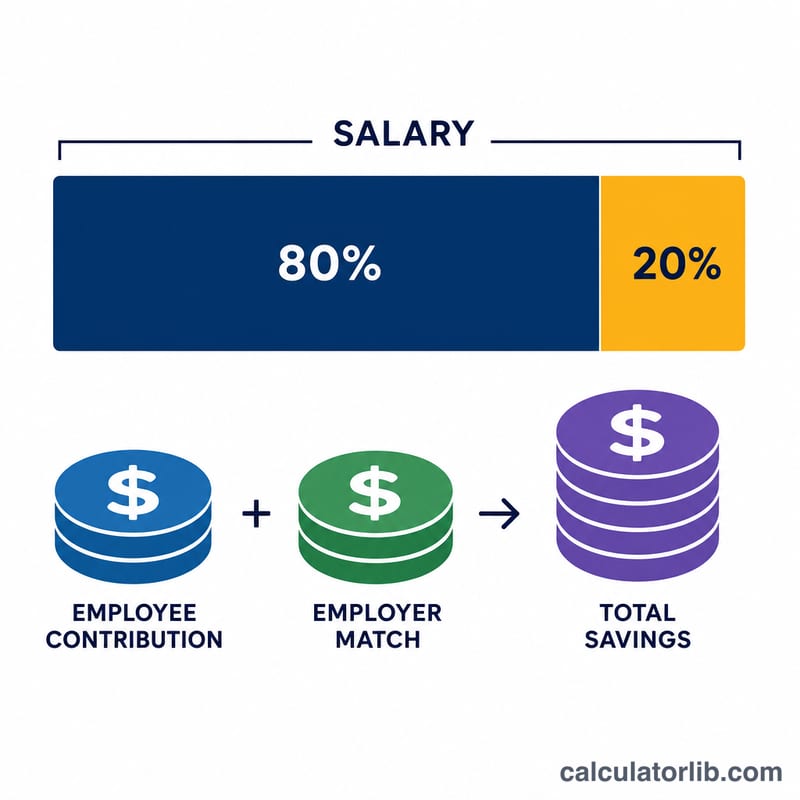
Saisissez votre salaire annuel brut, le pourcentage que vous souhaitez verser et le taux d'abondement de votre employeur. Le calculateur affiche votre cotisation annuelle, l'abondement de l'employeur, le total versé sur votre compte et une estimation du montant par paie, sur la base de 26 paies bimensuelles dans l'année.
La formule
Votre cotisation correspond au salaire multiplié par votre taux de cotisation, dans la limite de l'IRS : \(\text{Cotisation} = \min\left(\text{Salaire} \times (\text{Taux de cotisation} \div 100),\ \text{Limite}\right)\). L'abondement de l'employeur suit la même logique : \(\text{Abondement} = \text{Salaire} \times (\text{Taux d'abondement} \div 100)\). \(\text{Total} = \text{Cotisation} + \text{Abondement}\).
La limite correspond au plafond 402(g) augmenté du rattrapage auquel votre âge donne droit pour l'année du plan choisie. L'abondement ne retient que le salaire jusqu'à 360 000 $ (350 000 $ en 2025) et il est réduit si nécessaire pour que votre cotisation ordinaire plus l'abondement ne dépassent ni 72 000 $ (70 000 $ en 2025) ni votre salaire ; les cotisations de rattrapage ne comptent pas dans ce plafond. Tant qu'aucune limite ne s'applique, le total se résume à :
$$\text{Total} = \text{Salaire} \times \frac{\text{Taux de cotisation \%} + \text{Taux d'abondement \%}}{100}$$
Exemple chiffré
Imaginons que vous gagnez 60 000 $ et que vous cotisez à hauteur de 6 %, avec un abondement employeur de 3 %. Votre cotisation s'élève à :
$$60\,000 \times 0{,}06 = 3\,600\ \$$$
L'employeur ajoute :
$$60\,000 \times 0{,}03 = 1\,800\ \$$$
Épargne annuelle totale : 5 400 $. Répartie sur 26 paies, votre propre versement représente environ \(138{,}46\ \$\) par paie.
Avec un salaire plus élevé, la limite de l'IRS s'applique : à 300 000 $ et 10 %, avant 50 ans, votre cotisation 2026 est plafonnée à 24 500 $ au lieu de 30 000 $.
Questions fréquentes
Le plafond de l'IRS est-il pris en compte ? Oui : votre cotisation est plafonnée à la limite 402(g) augmentée du rattrapage correspondant à l'année du plan et à l'âge choisis (en 2026 : 24 500 $ avant 50 ans, 32 500 $ de 50 à 59 ans ou à partir de 64 ans, 35 750 $ de 60 à 63 ans), et le résultat affiche votre limite.
L'abondement de l'employeur est-il imposé immédiatement ? Dans un 401(k) traditionnel, l'abondement de l'employeur est versé avant impôt et n'est imposé qu'au moment du retrait.
Pourquoi 26 périodes de paie ? Beaucoup d'employeurs américains versent les salaires toutes les deux semaines, soit 26 paies par an. Adaptez le calcul si vous êtes payé mensuellement (12 paies) ou deux fois par mois (24 paies).