Qu'est-ce que le taux d'heures supplémentaires mixte ?
Lorsqu'un salarié est payé à deux taux horaires différents ou plus au cours d'une même semaine de travail, les heures supplémentaires ne peuvent pas être calculées simplement à partir du taux le plus élevé ou du plus récent. Le taux des heures supplémentaires repose alors sur un taux mixte — aussi appelé moyenne pondérée ou « taux régulier » — qui répartit uniformément l'ensemble des gains sur toutes les heures travaillées. Il s'agit de la méthode imposée par le Fair Labor Standards Act (FLSA) américain pour les salariés non exemptés ; elle est par ailleurs largement reconnue comme une norme de rémunération équitable ailleurs dans le monde. À noter : en France, les règles de majoration des heures supplémentaires relèvent du Code du travail et des conventions collectives, et diffèrent de la réglementation américaine. Ce calculateur fonctionne avec n'importe quelle devise ; le symbole dollar n'est utilisé que pour l'affichage.
Comment utiliser ce calculateur
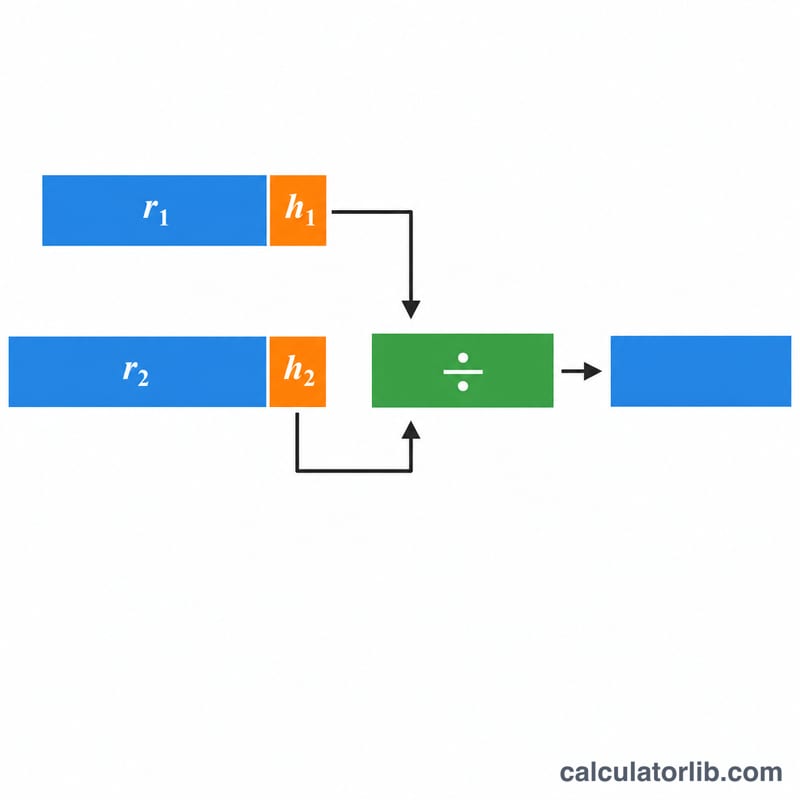
Saisissez chaque taux horaire ainsi que toutes les heures travaillées à ce taux dans la semaine, heures supplémentaires comprises (jusqu'à trois taux). Indiquez ensuite le nombre d'heures supplémentaires — les heures au-delà de 40, déjà comptées dans les heures de chaque taux — et le coefficient de majoration (1,5 pour une majoration de moitié, 2 pour un doublement). Le calculateur additionne la rémunération de base et les heures totales, effectue la division pour déterminer le taux mixte (taux régulier), applique le coefficient pour obtenir votre taux majoré, puis calcule la majoration due en plus de la rémunération de base, ainsi que le total.
La formule expliquée
Tout d'abord, la rémunération de base totale = la somme de (taux×heures) pour tous les taux ; les heures de chaque taux incluent les heures supplémentaires. Le total des heures = la somme de toutes les heures travaillées. Le taux mixte correspond à la rémunération totale divisée par le total des heures. Multipliez ensuite ce taux mixte par votre coefficient (par exemple 1,5) pour obtenir le taux des heures supplémentaires. Comme chaque heure, heures supplémentaires comprises, est déjà comptée au taux de base, ce qui reste dû pour les heures supplémentaires est la majoration : taux mixte × (coefficient − 1) × heures supplémentaires. Ajoutez-la à la rémunération de base pour obtenir le total.
$$\text{Taux HS} = \frac{\sum (r_i \cdot h_i)}{\sum h_i} \times \text{Coefficient HS}$$
$$\text{où}\quad \left\{ \begin{aligned} \sum (r_i \cdot h_i) &= \text{Taux 1}\cdot\text{Hrs 1} + \text{Taux 2}\cdot\text{Hrs 2} + \text{Taux 3}\cdot\text{Hrs 3} \\ \sum h_i &= \text{Hrs 1} + \text{Hrs 2} + \text{Hrs 3} \end{aligned} \right.$$
$$\text{Majoration HS} = \frac{\sum (r_i \cdot h_i)}{\sum h_i} \times (\text{Coefficient HS} - 1) \times \text{Heures HS}$$
$$\text{Rémunération totale} = \sum (r_i \cdot h_i) + \text{Majoration HS}$$
Exemple concret
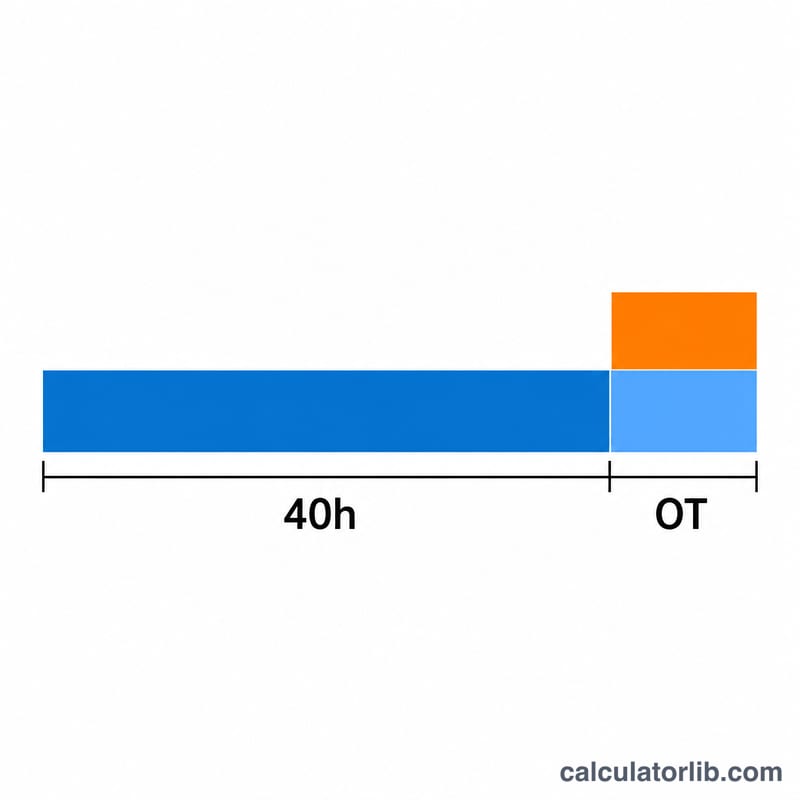
Imaginons un salarié qui travaille 45 heures dans la semaine : 25 heures à 15 $/h (375 $) et 20 heures à 20 $/h (400 $). La rémunération de base totale s'élève à 775 $ pour 45 heures, soit un taux mixte de 775 $ ÷ 45 = 17,22 $/h. Avec un coefficient de 1,5, le taux des heures supplémentaires atteint 25,83 $/h. Les 5 heures au-delà de 40 sont des heures supplémentaires, déjà payées au taux de base dans les 775 $ ; la majoration due en plus correspond donc à la moitié du taux régulier pour chacune d'elles, soit 43,06 $. Total : 775 $ + 43,06 $ = 818,06 $, soit exactement 40 × 17,22 $ + 5 × 25,83 $.
$$\text{Taux mixte} = \frac{(15 \times 25) + (20 \times 20)}{25 + 20} = \frac{375 + 400}{45} = \frac{775}{45} \approx 17{,}22\ \$/\text{h}$$
$$\text{Taux HS} = \frac{775}{45} \times 1{,}5 \approx 25{,}83\ \$/\text{h}$$
$$\text{Majoration HS} = \frac{775}{45} \times (1{,}5 - 1) \times 5 \approx 43{,}06\ \$$$
$$\text{Rémunération totale} = 775 + 43{,}06 = 818{,}06\ \$$$
Taux fusionné dans les scénarios courants
Lorsqu'un salarié non-exonéré travaille à plusieurs taux de rémunération au cours d'une même semaine de travail, le taux régulier FLSA est la moyenne pondérée de tous les taux travaillés. Le taux de rémunération supplémentaire (OT) est ce taux régulier fusionné multiplié par le multiplicateur de rémunération supplémentaire (généralement 1,5). Le tableau ci-dessous montre des combinaisons réalistes, avec le taux fusionné, le taux OT à 1,5×, et la majoration OT (0,5 × taux fusionné) pour 5 heures supplémentaires ; les 45 heures de chaque scénario incluent déjà ces 5 heures supplémentaires.
| Scénario | Taux et heures | Total temps plein | Total heures | Taux fusionné | Taux OT (1,5×) | Majoration OT (5 hrs) |
|---|---|---|---|---|---|---|
| Deux taux, heures inégales | $15 × 30 hrs $20 × 15 hrs |
$750,00 | 45 | $16,67 | $25,00 | $41,67 |
| Deux taux, 45 heures | $15 × 25 hrs $20 × 20 hrs |
$775,00 | 45 | $17,22 | $25,83 | $43,06 |
| Trois taux, heures inégales | $12 × 20 hrs $18 × 15 hrs $25 × 10 hrs |
$760,00 | 45 | $16,89 | $25,33 | $42,22 |
| Trois taux, heures égales | $12 × 15 hrs $18 × 15 hrs $25 × 15 hrs |
$825,00 | 45 | $18,33 | $27,50 | $45,83 |
Notez que le taux fusionné se situe toujours entre le taux le plus bas et le taux le plus élevé travaillé, pondéré vers le taux qui représente le plus grand nombre d'heures.
Interprétation de votre taux de rémunération supplémentaire fusionné
Le taux fusionné que ce calculateur produit est ce que la Loi sur les normes équitables du travail (FLSA) appelle le taux régulier de rémunération. Pour un salarié non-exonéré qui travaille à deux taux ou plus au cours de la même semaine de travail, le taux régulier n'est pas le taux le plus élevé, ni le taux le plus récent — c'est la moyenne pondérée de chaque taux, trouvée en divisant le total des gains au taux normal par le total des heures travaillées.
Pourquoi il peut être inférieur à votre taux le plus élevé. Parce que le taux régulier est une moyenne pondérée, les heures payées à un taux inférieur font baisser la moyenne. Par exemple, travailler surtout à $15 et seulement quelques heures à $25 produit un taux fusionné beaucoup plus proche de $15 que de $25. C'est prévu et correct selon la FLSA — la rémunération supplémentaire est due sur la moyenne, non sur le taux maximal.
La prime de 0,5× est ce qui reste dû au titre des heures supplémentaires. Les heures de chaque taux incluent déjà les heures supplémentaires : la rémunération de base totale compte donc chaque heure travaillée à 1,0×, heures supplémentaires comprises. Ce que la FLSA ajoute pour chaque heure au-delà de 40, c'est la prime demi-temps — le taux régulier fusionné × 0,5 × heures supplémentaires (avec un autre coefficient : taux fusionné × (coefficient − 1) × heures supplémentaires). C'est la majoration qu'affiche ce calculateur. Le taux OT 1,5× montré ici représente la valeur complète d'une heure supplémentaire : son taux normal plus la prime.
Ces chiffres s'appliquent aux salariés non-exonérés de la FLSA. Certains États (par exemple, la Californie) exigent une rémunération supplémentaire quotidienne ou un doublement et utilisent leurs propres règles de taux, qui peuvent différer de la norme fédérale hebdomadaire. Cet outil fournit des estimations générales et informatives uniquement et ne constitue pas un avis juridique, fiscal ou de paie ; confirmez les obligations spécifiques auprès de votre département de paie ou d'un professionnel qualifié.
Termes et définitions clés
- Taux fusionné (moyenne pondérée)
- Le taux horaire unique trouvé en divisant le total des gains au taux normal dans tous les emplois ou taux de rémunération par le total des heures travaillées au cours de la semaine de travail. C'est la base pour calculer la rémunération supplémentaire lorsque plus d'un taux s'applique.
- Taux régulier FLSA
- Le taux horaire, tel que défini par la Loi sur les normes équitables du travail, sur lequel la rémunération supplémentaire doit être calculée. Il comprend la plupart des formes de rémunération (telles que plusieurs taux horaires et certaines primes) et, pour le travail multi-taux, égale le taux fusionné.
- Salarié non-exonéré
- Un travailleur qui est couvert par les protections de salaire minimum et de rémunération supplémentaire de la FLSA et qui a donc droit à la rémunération supplémentaire pour les heures dépassant 40 au cours d'une semaine de travail. Contraste avec les salariés exonérés, qui ne sont pas owed rémunération supplémentaire.
- Rémunération au taux normal
- Les gains pour les heures travaillées au taux de base (1,0×), avant l'ajout de toute prime de rémunération supplémentaire. Pour les travailleurs multi-taux, c'est la somme de chaque taux multiplié par ses heures.
- Multiplicateur de rémunération supplémentaire (1,5× / 2×)
- Le facteur appliqué au taux régulier pour les heures de rémunération supplémentaire. La loi fédérale exige au minimum 1,5× (« une fois et demie ») ; certains employeurs ou lois d'État appliquent 2× (« le double ») dans certaines situations.
- Semaine de travail
- Une période fixe et récurrente de 168 heures — sept jours consécutifs de 24 heures — qu'un employeur désigne pour mesurer la rémunération supplémentaire. La rémunération supplémentaire selon la FLSA est calculée par semaine de travail, non par période de paie ou jour.
Revenus et emploi : France
Revenu moyen et chômage (France) comparés au monde, selon la Banque mondiale : un repère pour les chiffres saisis ci-dessus.
- RNB par habitant 2025
- 48 630 USD
- PIB par habitant, PPA 2025
- 63 975 $ intl
- Monde : 25 704
- Chômage 2025
- 7,5 %
- Monde : 4,8 %
Dernière variation Hausse +7,7 % 2025 : 48 630 USD, contre 45 160 USD en 2024. CalculatorLib calcule cette variation à partir des deux chiffres publiés.
En 2025, le revenu national brut par habitant (France) était de 48 630 dollars américains par an, soit environ 4 053 dollars par mois. Monde : 14 244 USD
| Année | RNB par habitant (USD) | PIB par habitant, PPA ($ intl) | Chômage |
|---|---|---|---|
| 2025 | 48 630 | 63 975 | 7,5 % |
| 2024 | 45 160 | 62 525 | 7,4 % |
| 2023 | 45 770 | 60 927 | 7,3 % |
| 2022 | 46 010 | 57 012 | 7,3 % |
| 2021 | 44 300 | 52 517 | 7,9 % |
| 2020 | 39 690 | 49 482 | 8,0 % |
| 2019 | 42 720 | 51 130 | 8,4 % |
| 2018 | 40 960 | 46 381 | 9,0 % |
| 2017 | 38 120 | 44 469 | 9,4 % |
| 2016 | 39 020 | 42 880 | 10,1 % |
Le RNB par habitant (méthode Atlas) est la moyenne de tous les revenus de l’économie, pas un salaire type ; les dollars PPA sont ajustés aux prix locaux.
Impôt sur le revenu et cotisations sociales : France
- Taux marginal supérieur de l’impôt sur le revenu 2025
- 55,37 %
- à partir de 12,9 × le salaire moyen
- Cotisations sociales salariales 2025
- 11,31 % · 10,12 % · 0,4 % · 0,4 %
En 2025, le taux légal le plus élevé de l’impôt sur le revenu des personnes physiques en France (administrations centrale et locales réunies) était de 55,37 %. Il s’applique à partir de 12,9 fois le salaire moyen de 45 964 EUR, soit à partir d’environ 594 862 EUR par an.
Taux des cotisations sociales salariales par tranches successives de rémunération, la plus basse d’abord ; les limites des tranches ne sont pas indiquées.
Taux supérieurs de l’impôt sur le revenu dans les pays de l’OCDE
| Pays | Taux supérieur | S’applique à partir de (× salaire moyen) | Année |
|---|---|---|---|
| Japon | 55,95 % | 7,7 | 2025 |
| France | 55,37 % | 12,9 | 2025 |
| Corée du Sud | 49,5 % | 19,0 | 2025 |
| Allemagne | 47,48 % | 4,4 | 2025 |
| Royaume-Uni | 45 % | 2,2 | 2025 |
| États-Unis | 43,65 % | 8,7 | 2025 |
| Turquie | 40,76 % | 5,6 | 2025 |
| Mexique | 35 % | 20,6 | 2025 |
Le taux supérieur est le taux légal applicable aux revenus les plus élevés, pas celui que paient la plupart des salariés. Les données de l’OCDE ne couvrent que ses pays membres.
France et les autres pays
RNB par habitant en dollars US courants (méthode Atlas) — la dernière année publiée de chaque pays.
- États-Unis 88 810 USD (2025)
- France 48 630 USD (2025)
- Japon 38 340 USD (2025)
- Corée du Sud 37 880 USD (2025)
- Arabie saoudite 36 070 USD (2025)
- Turquie 16 300 USD (2025)
- Russie 15 960 USD (2025)
- Monde 14 244 USD (2025)
- Chine 14 230 USD (2025)
- Mexique 13 730 USD (2025)
- Viêt Nam 4 970 USD (2025)
- Inde 2 760 USD (2025)
Pas encore de chiffre publié pour Taïwan.
Les années peuvent différer d’une ligne à l’autre : chaque chiffre est donné avec sa propre année. Le même indicateur de la Banque mondiale pour tous les pays.
Dernier chiffre : 2025 Données mises à jour le 2026-10-18 · à jour
Source : The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
Les montants mensuels sont calculés par CalculatorLib à partir de ces données. Le seuil du taux supérieur en monnaie nationale (multiple × salaire moyen) est calculé par CalculatorLib à partir de ces données.
Détails de la source et méthodologie
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
Revenus et emploi : France : tous les chiffres et l’historique
FAQ
Dois-je inclure les heures supplémentaires dans les heures servant au calcul du taux mixte ? Oui. Selon le 29 CFR 778.115, le taux régulier correspond à la rémunération de base de toutes les heures travaillées dans la semaine — heures supplémentaires comprises — divisée par le total des heures travaillées. Saisissez donc toutes les heures de chaque taux, y compris celles au-delà de 40. L'outil ajoute ensuite, pour chaque heure supplémentaire, la majoration de taux mixte \(\times (\text{coefficient} - 1)\) (29 CFR 778.110).
Quel coefficient utiliser ? 1,5 (majoration de moitié) constitue le minimum légal courant aux États-Unis ; certaines conventions prévoient 2,0 pour les jours fériés ou les doublements de salaire.
S'agit-il d'un conseil juridique ? Non. Il s'agit d'un outil d'estimation. Vérifiez toujours auprès de votre service de paie ou de la réglementation du travail applicable.