À quoi sert le calculateur de pourcentage de remise
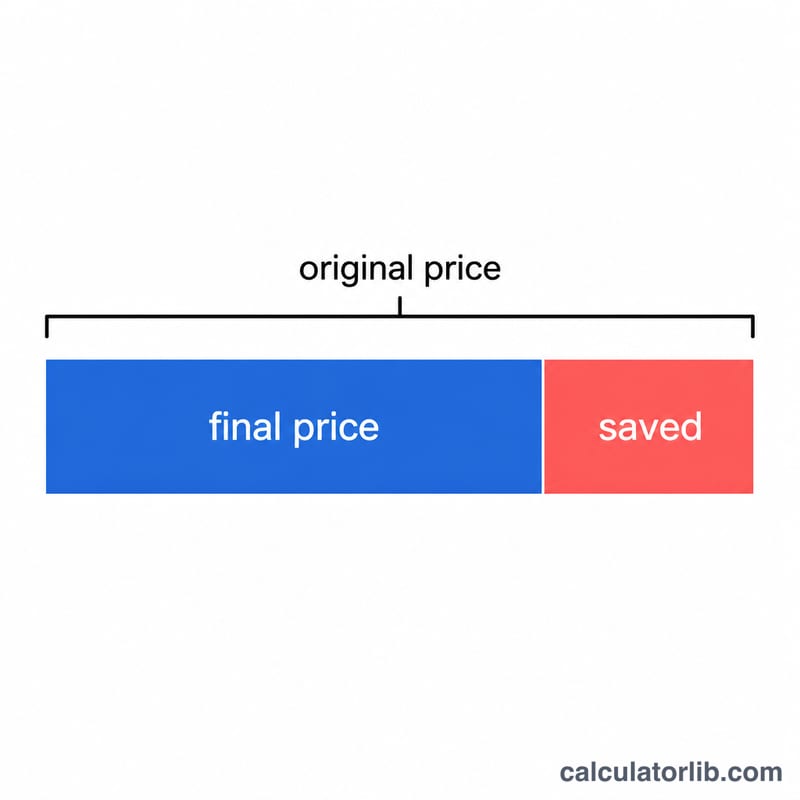
Ce calculateur vous indique le pourcentage d'économie réalisé lorsqu'un article passe de son prix initial à un prix soldé. Il vous suffit de saisir deux nombres — le prix initial et le prix après remise — pour obtenir instantanément quatre résultats : le pourcentage de remise, le montant économisé, le taux d'économie sous forme décimale et le coefficient de réduction. Comme le calcul est purement proportionnel, il fonctionne quelle que soit la devise.
Les champs à renseigner
- Prix initial – le prix normal de l'article avant les soldes (Po).
- Prix après remise – le prix que vous payez réellement en caisse (Pf).
Si vous laissez le prix initial à zéro ou en dessous, le calculateur renvoie sans risque 0 % plutôt que d'effectuer une division par zéro.
La formule
Le calcul de base est le suivant :
r = (Po − Pf) ÷ Po × 100
À partir de cette seule formule, l'outil dérive les quatre résultats :
- Montant de la remise = Po − Pf (la somme que vous économisez).
- Pourcentage de remise = le résultat de la formule ci-dessus.
- Taux d'économie = la même valeur exprimée en décimale (pourcentage ÷ 100).
- Coefficient de réduction = 1 − (pourcentage ÷ 100), le facteur par lequel multiplier le prix initial pour obtenir le prix soldé.
Exemple concret
Imaginons une veste dont le prix passe d'un montant initial de 120 à un prix soldé de 90.
- Montant de la remise = 120 − 90 = 30 économisés.
- Pourcentage de remise = (120 − 90) ÷ 120 × 100 = 25 % de réduction.
- Taux d'économie = 0,25.
- Coefficient de réduction = 1 − 0,25 = 0,75 (soit 120 × 0,75 = 90, ce qui confirme bien le prix soldé).
Exemples travaillés supplémentaires
Chaque exemple utilise la même formule, où \(P_o\) est le prix d'origine et \(P_f\) le prix final (prix soldé) :
$$r = \frac{P_o - P_f}{P_o} \times 100$$Les trois autres résultats sont obtenus à partir des deux mêmes valeurs :
- Montant de la remise : \(P_o - P_f\)
- Taux d'économie : \((P_o - P_f) \div P_o\), soit le pourcentage écrit sous forme décimale
- Multiplicateur de remise : \(P_f \div P_o\), qui est également égal à \(1 - \text{taux d'économie}\)
Les exemples fonctionnent dans n'importe quelle devise, c'est pourquoi aucun symbole monétaire n'est affiché.
Exemple 1 : une remise qui ne tombe pas juste
Un article passe de 79.99 à 59.99.
- Montant de la remise : \(79.99 - 59.99 = 20.00\)
- Taux d'économie : \(20.00 \div 79.99 = 0.250031\ldots\)
- Pourcentage : \(0.250031\ldots \times 100 = 25.0031\ldots\%\)
- Multiplicateur : \(59.99 \div 79.99 = 0.749969\ldots\)
Arrondi : effectuez d'abord tous les calculs et n'arrondissez que les résultats finaux. À deux décimales, 25.0031…% devient 25.00%, que l'on peut énoncer comme 25 % de remise. À quatre décimales, le taux d'économie est 0.2500 et le multiplicateur est 0.7500. Pour vérifier, le taux d'économie et le multiplicateur arrondis font bien 1.0000 lorsqu'on les additionne.
$$r = \frac{79.99 - 59.99}{79.99} \times 100 = \frac{20.00}{79.99} \times 100 \approx 25.00\%$$Exemple 2 : deux remises successives
Un article à 200 bénéficie d'une remise de 20 %, puis d'une remise supplémentaire de 10 % sur le prix réduit. Appliquez les deux multiplicateurs l'un après l'autre :
$$P_f = 200 \times 0.8 \times 0.9 = 160 \times 0.9 = 144$$Insérez maintenant 200 et 144 dans la formule :
- Montant de la remise : \(200 - 144 = 56\)
- Taux d'économie : \(56 \div 200 = 0.2800\)
- Pourcentage : \(0.28 \times 100 = 28\%\)
- Multiplicateur : \(144 \div 200 = 0.7200\), qui est également égal à \(0.8 \times 0.9\)
La remise totale est de 28%, et non 30 %. La seconde remise de 10 % porte sur 160 et non sur les 200 d'origine, elle n'économise donc que 16. Les remises successives se multiplient, elles ne s'additionnent pas.
Exemple 3 : un résultat négatif
Un prix passe de 50 à 55.
- Montant de la remise : \(50 - 55 = -5\)
- Taux d'économie : \(-5 \div 50 = -0.1000\)
- Pourcentage : \(-0.1 \times 100 = -10\%\)
- Multiplicateur : \(55 \div 50 = 1.1000\)
Une remise négative signifie que le prix a augmenté. Ici, il a augmenté de 10 %. Tout multiplicateur supérieur à 1 signifie que vous payez plus que le prix d'origine.
Remises courantes et leurs multiplicateurs
Chaque ligne respecte deux règles :
- Multiplicateur = 1 − pourcentage ÷ 100
- Prix soldé = 100 × multiplicateur
Pour trouver le prix soldé d'un article, multipliez son prix d'origine par le multiplicateur indiqué dans le tableau.
| Remise en pourcentage | Taux d'économie (décimal) | Multiplicateur de remise | Prix soldé d'un article de 100 |
|---|---|---|---|
| 5% | 0.05 | 0.95 | 95.00 |
| 10% | 0.10 | 0.90 | 90.00 |
| 15% | 0.15 | 0.85 | 85.00 |
| 20% | 0.20 | 0.80 | 80.00 |
| 25% | 0.25 | 0.75 | 75.00 |
| 30% | 0.30 | 0.70 | 70.00 |
| 33⅓% | 0.3333 (exactement 1/3) | 0.6667 (exactement 2/3) | 66.67 |
| 40% | 0.40 | 0.60 | 60.00 |
| 50% | 0.50 | 0.50 | 50.00 |
| 60% | 0.60 | 0.40 | 40.00 |
| 70% | 0.70 | 0.30 | 30.00 |
| 75% | 0.75 | 0.25 | 25.00 |
Pour la ligne 33⅓ %, les valeurs exactes sont des fractions. Elles sont arrondies ici à quatre décimales, et le prix soldé à deux. Par exemple, \(100 \times \tfrac{2}{3} = 66.666\ldots \approx 66.67\).
Remarque : les pourcentages et les multiplicateurs n'ont pas d'unité, ce tableau fonctionne donc dans n'importe quelle devise, qu'il s'agisse de dollars, d'euros, de livres sterling, de yens ou d'une autre monnaie. Seule la colonne du prix soldé suppose un prix d'origine de 100 dans la devise que vous utilisez.
Questions fréquentes
À quoi sert le coefficient de réduction ? C'est un raccourci pratique : multipliez n'importe quel prix initial par ce coefficient pour obtenir le prix soldé. Un coefficient de 0,75 signifie que vous payez 75 % du prix affiché.
Le pourcentage de remise peut-il être négatif ? Oui. Si le prix « après remise » est supérieur au prix initial, la formule renvoie un pourcentage négatif, ce qui indique une hausse de prix plutôt qu'une économie.
La devise a-t-elle une importance ? Non. Comme le résultat est un rapport, il fonctionne de la même manière que vos prix soient en euros, en dollars, en livres ou dans toute autre devise — il suffit de saisir les deux montants dans la même unité.