加重平均(ブレンド)残業単価とは?
1つの勤務週の中で従業員が2種類以上の異なる時給で働いた場合、残業代を単純に「いちばん高い時給」や「直近の時給」で計算することはできません。代わりに、すべての賃金を働いた全時間に均等にならして算出するブレンド単価(加重平均単価/いわゆる「通常賃率(regular rate)」)をベースに残業単価を求めます。これは米国の公正労働基準法(FLSA)が非適用除外(non-exempt)従業員に対して義務づけている方法で、公平な賃金計算の基準として米国以外でも広く使われています。なお、この計算ツールはどの通貨でも利用でき、ドル記号($)は表示上のものに過ぎません。
※日本の労働基準法では、残業(時間外労働)の割増賃金の計算方法や割増率(原則25%以上など)が米国とは異なります。日本国内の給与計算に使う場合は、必ず日本の労基法のルールをご確認ください。
このツールの使い方
まず、各時給と、その時給でその週に働いたすべての時間数を残業時間も含めて入力します(最大3つの時給まで対応)。次に、残業時間(週40時間を超えた時間。各時給の時間数にすでに含まれています)と残業の割増率(1.5倍なら time-and-a-half、2倍なら double time)を入力してください。ツールは通常賃金の合計と総労働時間を集計し、これを割ってブレンド単価(通常賃率)を算出します。さらに割増率を掛けた残業単価と、通常賃金に上乗せして支払う残業割増分、そして総支給額を表示します。
計算式の解説
まず、通常賃金の合計=(時給×時間)をすべての時給について合算します。各時給の時間数には残業時間も含まれます。総労働時間=働いたすべての時間の合計です。ブレンド単価は「通常賃金の合計 ÷ 総労働時間」で求めます。このブレンド単価に割増率(例:1.5)を掛けると残業単価になります。残業時間を含むすべての時間はすでに通常賃金として計上されているため、残業について追加で支払うのは割増分、つまり「ブレンド単価 ×(割増率 − 1)× 残業時間」です。これを通常賃金に足すと総支給額になります。
$$\text{OT Rate} = \frac{\sum (r_i \cdot h_i)}{\sum h_i} \times \text{OT Multiplier}$$ $$\text{where}\quad \left\{ \begin{aligned} \sum (r_i \cdot h_i) &= \text{Rate 1}\cdot\text{Hrs 1} + \text{Rate 2}\cdot\text{Hrs 2} + \text{Rate 3}\cdot\text{Hrs 3} \\ \sum h_i &= \text{Hrs 1} + \text{Hrs 2} + \text{Hrs 3} \end{aligned} \right.$$ $$\text{OT Premium} = \frac{\sum (r_i \cdot h_i)}{\sum h_i} \times (\text{OT Multiplier} - 1) \times \text{OT Hours}$$ $$\text{Total} = \sum (r_i \cdot h_i) + \text{OT Premium}$$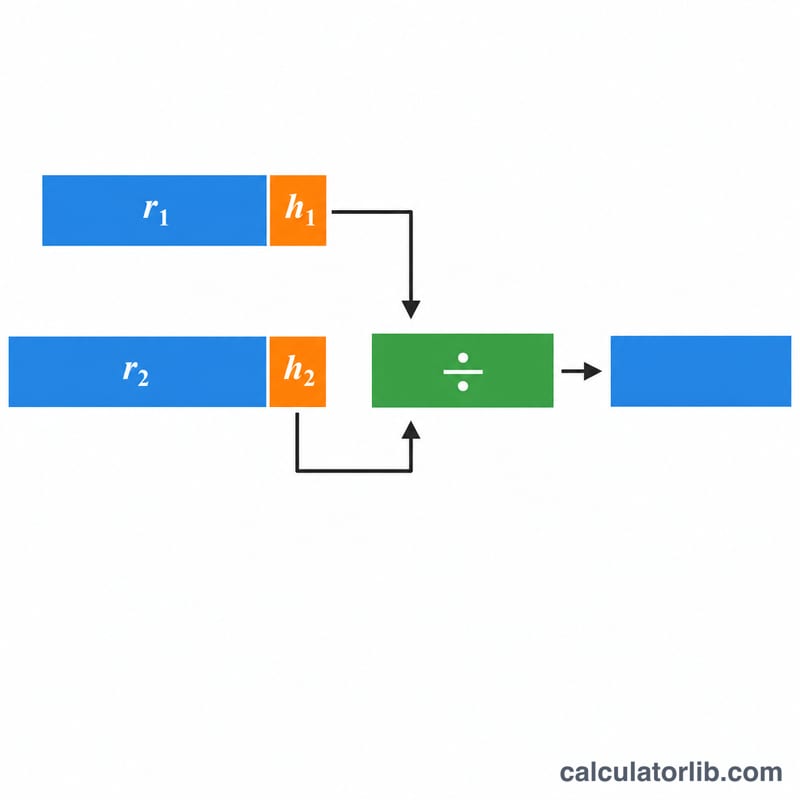
計算例
たとえば、ある人が1週間に45時間、うち時給15ドルで25時間(375ドル)、時給20ドルで20時間(400ドル)働いたとします。通常賃金の合計は45時間で775ドルとなるため、ブレンド単価は775 ÷ 45 = 1時間あたり17.22ドルです。割増率1.5倍なら残業単価は1時間あたり25.83ドル。40時間を超えた5時間が残業時間で、その通常賃金分は775ドルにすでに含まれているため、上乗せする残業割増分は1時間につき通常賃率の半分、合計43.06ドルです。総支給額は775 + 43.06 = 818.06ドルで、40 × 17.22 + 5 × 25.83 と一致します。
$$\frac{(15 \cdot 25) + (20 \cdot 20)}{25 + 20} = \frac{375 + 400}{45} = \frac{775}{45} \approx 17.22$$ $$\frac{775}{45} \times 1.5 \approx 25.83$$ $$\frac{775}{45} \times (1.5 - 1) \times 5 \approx 43.06$$ $$775 + 43.06 = 818.06$$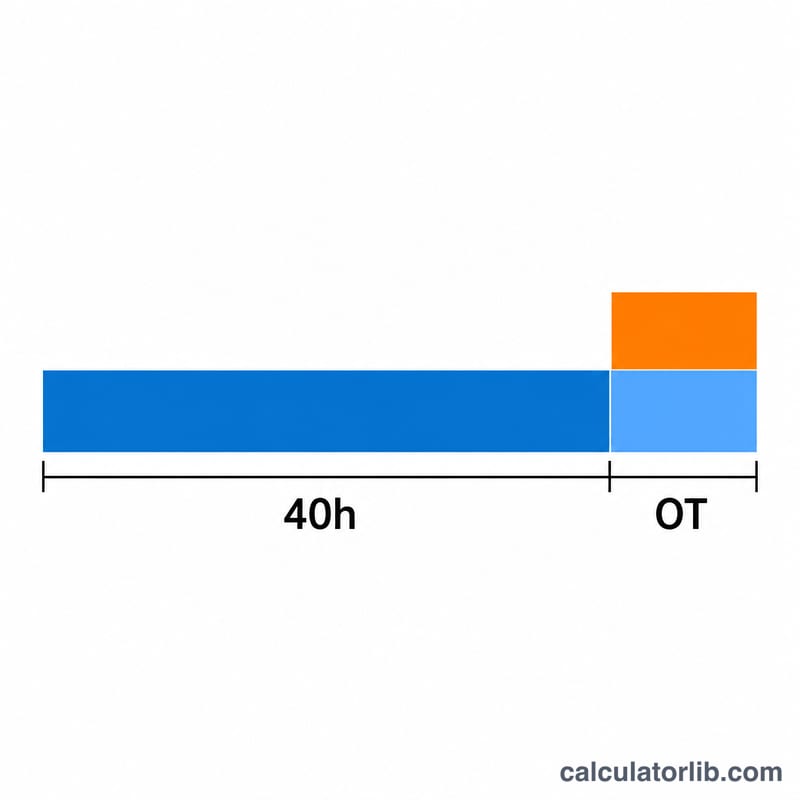
複数の一般的なシナリオにおける加重平均賃率
非適用除外従業員が単一の給与週間内で複数の賃率で働く場合、FLSA正規賃率はすべての働いた賃率の加重平均です。残業(OT)賃率は、この加重平均賃率に残業乗数(通常1.5倍)を掛けたものです。以下の表は現実的な組み合わせを示し、加重平均賃率、1.5倍での残業賃率、および5時間の残業に対する残業割増分(0.5 × 加重平均賃率)を示しています。各シナリオの45時間には、この5時間の残業がすでに含まれています。
| シナリオ | 賃率と時間 | 合計通常給 | 合計時間 | 加重平均賃率 | 残業賃率(1.5倍) | 残業割増分(5時間) |
|---|---|---|---|---|---|---|
| 2つの賃率、不等時間 | $15 × 30時間 $20 × 15時間 |
$750.00 | 45 | $16.67 | $25.00 | $41.67 |
| 2つの賃率、45時間 | $15 × 25時間 $20 × 20時間 |
$775.00 | 45 | $17.22 | $25.83 | $43.06 |
| 3つの賃率、不等時間 | $12 × 20時間 $18 × 15時間 $25 × 10時間 |
$760.00 | 45 | $16.89 | $25.33 | $42.22 |
| 3つの賃率、等しい時間 | $12 × 15時間 $18 × 15時間 $25 × 15時間 |
$825.00 | 45 | $18.33 | $27.50 | $45.83 |
加重平均賃率は常に、働いた最低賃率と最高賃率の間に落ち着き、より多くの時間を占める賃率の方に向かって重み付けられることに注意してください。
加重平均残業賃率の解釈
このカルキュレーターが生成する加重平均賃率は、公正労働基準法(FLSA)が正規賃率と呼ぶものです。同じ給与週間内で2つ以上の賃率で働く非適用除外従業員の場合、正規賃率は最高賃率でもなく、最新の賃率でもなく、すべての賃率の加重平均であり、これは総通常給を総時間で割ることで求められます。
最高賃率より低くなる可能性がある理由。正規賃率は加重平均であるため、より低い賃率で支払われた時間は平均を引き下げます。たとえば、主に$15で働き、わずか数時間を$25で働く場合、加重平均賃率は$25よりも$15にはるかに近くなります。これはFLSAの下では予想され、正しいことです。残業は最高賃率ではなく、平均に基づいて義務付けられています。
0.5倍の割増分が、追加で支払う残業代です。各賃率の時間数には残業時間がすでに含まれているため、合計通常給は残業時間を含むすべての労働時間を1.0倍で計上しています。FLSAが週40時間を超える1時間ごとに上乗せを求めるのは半額の割増分、つまり加重平均正規賃率 × 0.5 × 残業時間です(割増率が異なる場合は、加重平均賃率 ×(割増率 − 1)× 残業時間)。これが本ツールの表示する残業割増分です。ここに示される1.5倍の残業賃率は、残業1時間の全価値(通常給+割増分)を表します。
これらの数字はFLSA非適用除外従業員に適用されます。カリフォルニアなどの一部の州では、日次残業または2倍の時間を要求し、独自の賃率ルールを使用しており、これは連邦の週次基準と異なる場合があります。このツールは一般的な参考情報提供のみを目的とし、法的、税務、または給与計算のアドバイスではありません。具体的な義務については、給与計算部門または資格のある専門家に確認してください。
重要な用語と定義
- 加重平均賃率
- 給与週間内のすべての仕事または賃率の総通常給を総時間で割ることで求められる単一時間賃率です。複数の賃率が適用される場合、残業を計算するための基礎となります。
- FLSA正規賃率
- 公正労働基準法で定義される時間賃率であり、残業はこれに基づいて計算される必要があります。ほとんどの補償形態(複数の時間給や特定のボーナスなど)が含まれ、複数賃率の仕事の場合は加重平均賃率に等しくなります。
- 非適用除外従業員
- FLSAの最低賃金および残業保護の対象となっており、したがって給与週間内の40時間を超える時間に対して残業給を受け取る権利のあるワーカーです。適用除外従業員(残業が義務付けられていない)とは対照的です。
- 通常給
- 基本(1.0倍)賃率での労働時間に対する収入です。残業プレミアムが追加される前です。複数賃率の従業員の場合は、各賃率にその時間を掛けた合計です。
- 残業乗数(1.5倍 / 2倍)
- 正規賃率に適用される係数です。連邦法は少なくとも1.5倍(「時給の1.5倍」)を要求しており、一部の雇用主または州法は特定の状況で2倍(「2倍の時間」)を適用します。
- 給与週間
- 雇用主が残業を測定するために指定する固定の繰り返される168時間(連続する7日間の24時間)の期間です。FLSA下での残業は給与周期または日ごとではなく、給与週間ごとに計算されます。
所得と雇用:日本
日本の平均所得と失業率を世界と比較(世界銀行)。上で入力する数値の目安になります。
- 1人当たりGNI 2025
- 38,340米ドル
- 1人当たりGDP(PPP) 2025
- 55,422国際ドル
- 世界:25,704
- 失業率 2025
- 2.5%
- 世界:4.8%
直近の変化 上昇 +3.1% 2025年:38,340米ドル(2024年は37,170米ドル)。 この変化は、公表された2つの数値からCalculatorLibが計算しています。
2025年の日本の1人当たり国民総所得は年38,340米ドル、月に換算すると約3,195米ドルでした。 世界:14,244米ドル
| 年 | 1人当たりGNI(米ドル) | 1人当たりGDP、PPP(国際ドル) | 失業率 |
|---|---|---|---|
| 2025 | 38,340 | 55,422 | 2.5% |
| 2024 | 37,170 | 54,156 | 2.5% |
| 2023 | 40,740 | 52,726 | 2.6% |
| 2022 | 44,300 | 49,246 | 2.6% |
| 2021 | 45,160 | 45,999 | 2.8% |
| 2020 | 41,880 | 43,560 | 2.8% |
| 2019 | 42,960 | 43,744 | 2.4% |
| 2018 | 42,720 | 43,090 | 2.5% |
| 2017 | 39,700 | 42,347 | 2.8% |
| 2016 | 39,220 | 41,463 | 3.1% |
1人当たりGNI(アトラス方式)は経済全体の所得の平均で、典型的な給与ではありません。PPPドルは各国の物価で調整されています。
所得税と社会保険料:日本
- 所得税の最高税率 2025年
- 55.95%
- 平均賃金の7.7倍から
- 被用者の社会保険料率 2025年
- 14.7% · 5.55% · 0.55%
2025年の日本の個人所得税の法定最高税率(国と地方の合計)は55.95%でした。平均賃金5,703,038 JPYの7.7倍、つまり年およそ43,738,262 JPYから適用されます。
被用者の社会保険料率を所得区分ごとに低い区分から順に示しています。各区分の境界額は表示していません。
OECD諸国の所得税最高税率
| 国 | 最高税率 | 適用開始(平均賃金の倍数) | 年 |
|---|---|---|---|
| 日本 | 55.95% | 7.7 | 2025 |
| フランス | 55.37% | 12.9 | 2025 |
| 韓国 | 49.5% | 19.0 | 2025 |
| ドイツ | 47.48% | 4.4 | 2025 |
| イギリス | 45% | 2.2 | 2025 |
| アメリカ合衆国 | 43.65% | 8.7 | 2025 |
| トルコ | 40.76% | 5.6 | 2025 |
| メキシコ | 35% | 20.6 | 2025 |
最高税率は最も高い所得部分に課される法定税率で、多くの勤労者が負担する税率ではありません。OECDのデータはOECD加盟国のみが対象です。
日本と他の国
1人当たりGNI(名目米ドル、アトラス方式)— 各国の最新の公表年。
- アメリカ合衆国 88,810米ドル (2025)
- フランス 48,630米ドル (2025)
- 日本 38,340米ドル (2025)
- 韓国 37,880米ドル (2025)
- サウジアラビア 36,070米ドル (2025)
- トルコ 16,300米ドル (2025)
- ロシア 15,960米ドル (2025)
- 世界 14,244米ドル (2025)
- 中国 14,230米ドル (2025)
- メキシコ 13,730米ドル (2025)
- ベトナム 4,970米ドル (2025)
- インド 2,760米ドル (2025)
台湾は、まだ公表値がありません。
行ごとに年が異なる場合があります。各数値はその年とともに表示しています。すべての国で同じ世界銀行の指標です。
最新の値:2025 データ更新日 2026-10-18 · 最新
出典: The World Bank Group CC BY 4.0; OECD, Tax Database CC BY 4.0
月額の数値は、これらのデータからCalculatorLibが計算したものです。 自国通貨建ての最高税率の適用開始額(倍数 × 平均賃金)は、これらのデータからCalculatorLibが算出しています。
出典の詳細と算出方法
- The World Bank Group — World Development Indicators (NY.GNP.PCAP.CD, NY.GDP.PCAP.PP.CD, SL.UEM.TOTL.ZS)
- OECD, Tax Database — Top statutory personal income tax rate; employee social security contribution rates
よくある質問(FAQ)
ブレンド単価を計算するときの時間に残業時間は含めますか? はい、含めます。29 CFR 778.115 では、通常賃率は「残業時間を含む週のすべての労働時間に対する通常賃金の合計 ÷ 総労働時間」とされています。そのため、40時間を超えた分も含め、各時給で働いたすべての時間を入力してください。そのうえで本ツールは、残業1時間ごとに割増分(ブレンド単価 ×(割増率 − 1))を上乗せします(29 CFR 778.110)。
どの割増率を使えばよいですか? 米国では1.5倍(time-and-a-half)が一般的な法定の最低基準です。労働協約によっては祝日やダブルタイムで2.0倍を用いる場合もあります。
これは法的アドバイスですか? いいえ。あくまで概算用のツールです。実際の運用にあたっては、必ず給与計算部門や適用される労働法規をご確認ください。