この計算ツールでできること
このツールは米国の確定拠出年金「401(k)」プランを対象としています。年収と、給与から拠出する割合(拠出率)をもとに、1年間に401(k)へ積み立てる金額を試算し、さらに雇用主によるマッチング拠出額も計算します。なお、米国内国歳入庁(IRS)は年間の従業員拠出上限を定めており(2026年は24,500ドル、50~59歳または64歳以上は32,500ドル、60~63歳は35,750ドル。2025年は23,500 / 31,000 / 34,750ドル)、本ツールは選んだプラン年度と年齢に応じた上限で拠出額を自動的に頭打ちにします。なお、401(k)はアメリカ独自の制度であり、日本の確定拠出年金(iDeCoや企業型DC)とは仕組みや税制が異なります。
使い方
税引前の年収(額面)、拠出したい割合、そして雇用主のマッチング率を入力してください。すると、あなたの年間拠出額、雇用主のマッチング額、口座に入る合計額、さらに隔週(2週間ごと)に支払われる年26回の給与を前提とした1回あたりの概算額が表示されます。
計算式
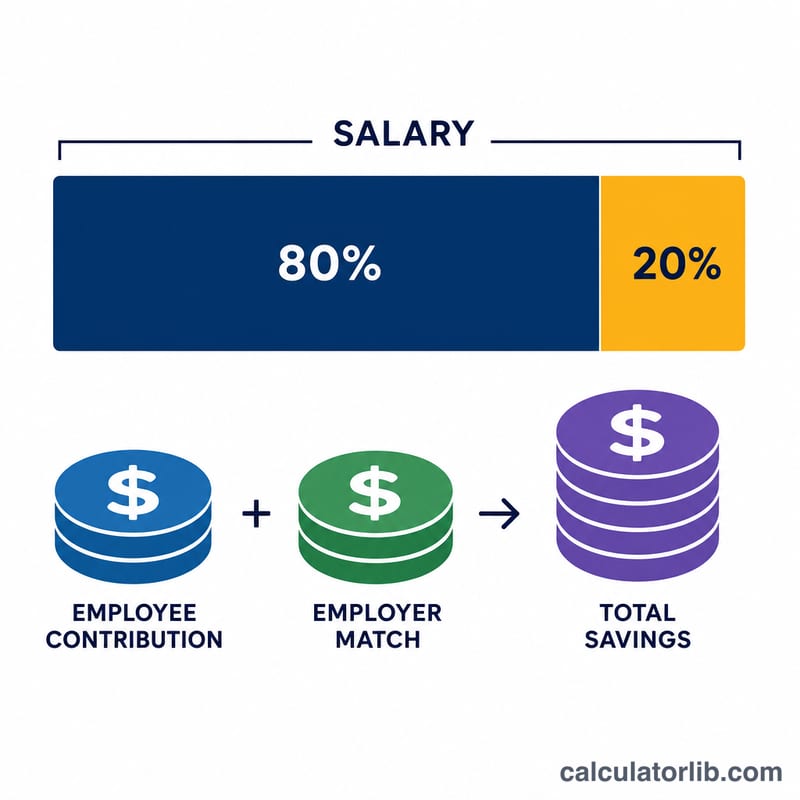
拠出額は、年収に拠出率を掛けた金額で、IRSの上限で頭打ちになります。\( \text{拠出額} = \min\left(\text{年収} \times (\text{拠出率} \div 100),\ \text{上限額}\right) \)。雇用主のマッチング額も同じ構造で求めます。\( \text{マッチング額} = \text{年収} \times (\text{マッチング率} \div 100) \)。\( \text{合計} = \text{拠出額} + \text{マッチング額} \)。
上限額は、選んだプラン年度の402(g)限度額に年齢に応じたキャッチアップ拠出を加えた額です。マッチングの対象となる年収は360,000ドル(2025年は350,000ドル)までで、通常の拠出額とマッチングの合計が72,000ドル(2025年は70,000ドル)と年収を超えないよう、必要に応じてマッチング額が減額されます(キャッチアップ拠出はこの上限に含まれません)。上限に達しない場合、合計は次のとおりです。
$$ \text{合計} = \text{年収} \times \frac{\text{拠出率} + \text{マッチング率}}{100} $$
計算例
たとえば年収60,000ドルで、拠出率6%、雇用主マッチングが3%の場合を考えてみましょう。あなたの拠出額は \( 60{,}000 \times 0.06 = 3{,}600 \)ドル。雇用主はさらに \( 60{,}000 \times 0.03 = 1{,}800 \)ドルを上乗せします。年間の積立合計は5,400ドルです。これを26回の給与で割ると、あなた自身の拠出分は1回あたり約 \( 3{,}600 \div 26 \approx 138.46 \)ドルになります。
年収が高い場合はIRSの上限が効きます。年収300,000ドル・拠出率10%・50歳未満なら、2026年の拠出額は30,000ドルではなく24,500ドルで頭打ちになります。
よくある質問
IRSの拠出上限は反映されますか? はい。拠出額は、選んだプラン年度と年齢に応じた402(g)限度額+キャッチアップ拠出で頭打ちになり(2026年は50歳未満24,500ドル、50~59歳または64歳以上32,500ドル、60~63歳35,750ドル)、結果にもその上限が表示されます。
雇用主マッチングには今すぐ課税されますか? 従来型(トラディショナル)401(k)では、雇用主マッチングは税引前で拠出され、引き出すときまで課税されません。
なぜ給与26回なのですか? 米国では隔週払い(2週間ごと)の雇用主が多く、その場合は年に26回の給与となります。月給制(年12回)や月2回払い(年24回)の場合は、その回数に合わせて読み替えてください。