Что такое калькулятор кредитных каникул?
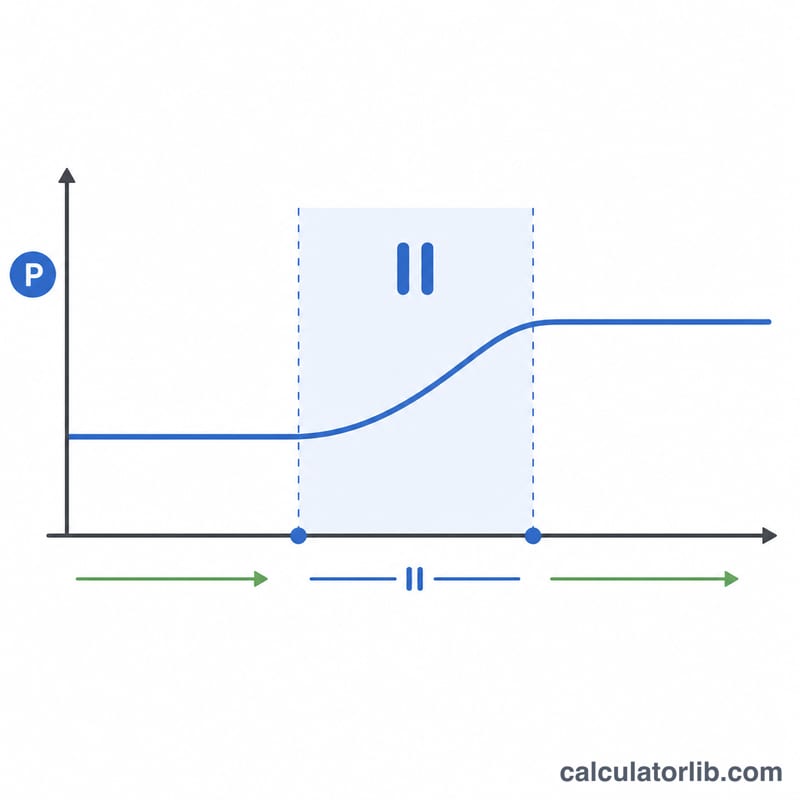
Кредитные каникулы — это временная приостановка платежей по кредиту, которую часто предоставляют в трудной финансовой ситуации или в рамках программ господдержки. Пока вы не вносите платежи, проценты на остаток долга, как правило, продолжают начисляться и капитализироваться. Этот калькулятор наглядно показывает, насколько вырастет ваш долг за период каникул и каким станет новый ежемесячный платёж (EMI) после их окончания. EMI (Equated Monthly Instalment) — это фиксированный аннуитетный платёж, термин широко используется в Индии и ряде других стран; в России ему соответствует привычный ежемесячный аннуитетный платёж по кредиту.
Как пользоваться калькулятором
Введите текущий остаток задолженности, годовую процентную ставку, продолжительность каникул в месяцах и оставшийся срок кредита после их окончания. Сначала инструмент рассчитает, как вырастет долг за период приостановки платежей с учётом капитализации, а затем заново пересчитает EMI так, чтобы новый остаток был погашен за оставшийся срок.
Разбор формулы
Месячная ставка вычисляется так: \(r = \text{годовая ставка} \div 12 \div 100\). Во время каникул платежи не вносятся, поэтому долг растёт по формуле
$$B = P \times (1 + r)^m$$где \(m\) — число месяцев каникул. Затем новый EMI рассчитывается по стандартной формуле аннуитета для суммы \(B\) на оставшийся срок \(n\):
$$EMI = \frac{B \cdot r \cdot (1+r)^n}{(1+r)^n - 1}$$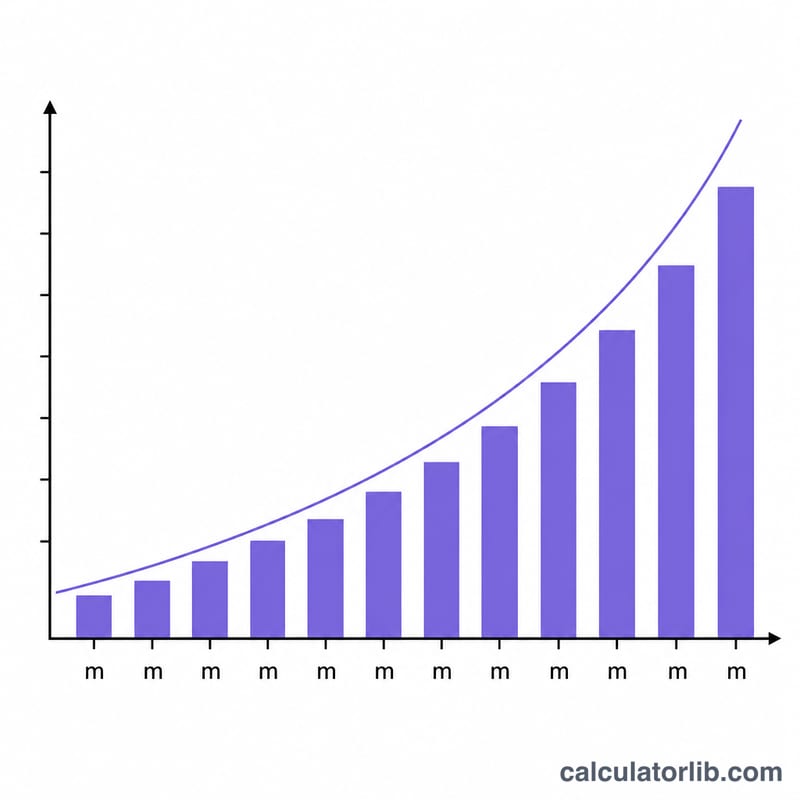
Пример расчёта
Допустим, ваш долг составляет ₹500 000 под 9% годовых, вы берёте каникулы на 6 месяцев, и до конца кредита остаётся 120 месяцев. Месячная ставка равна \(0{,}0075\). Накопленный остаток составит
$$500\,000 \times (1{,}0075)^6 \approx ₹522\,941$$Распределив эту сумму на 120 месяцев, получаем пересчитанный EMI около ₹6 624 в месяц.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-15 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-12 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Действительно ли проценты начисляются во время каникул? В большинстве случаев да — каникулы откладывают платёж, но не сами проценты. Невыплаченные проценты добавляются к основному долгу и начинают капитализироваться.
Почему мой платёж (EMI) вырос? Потому что после каникул остаток долга стал больше, и (если срок не изменился) банку нужно вернуть бо́льшую сумму за тот же период.
Можно ли сохранить прежний платёж? Некоторые кредиторы позволяют продлить срок кредита вместо увеличения платежа. Этот калькулятор исходит из фиксированного оставшегося срока — измените значение в поле срока, чтобы сравнить варианты.