Что такое калькулятор аннуитетного кредита?
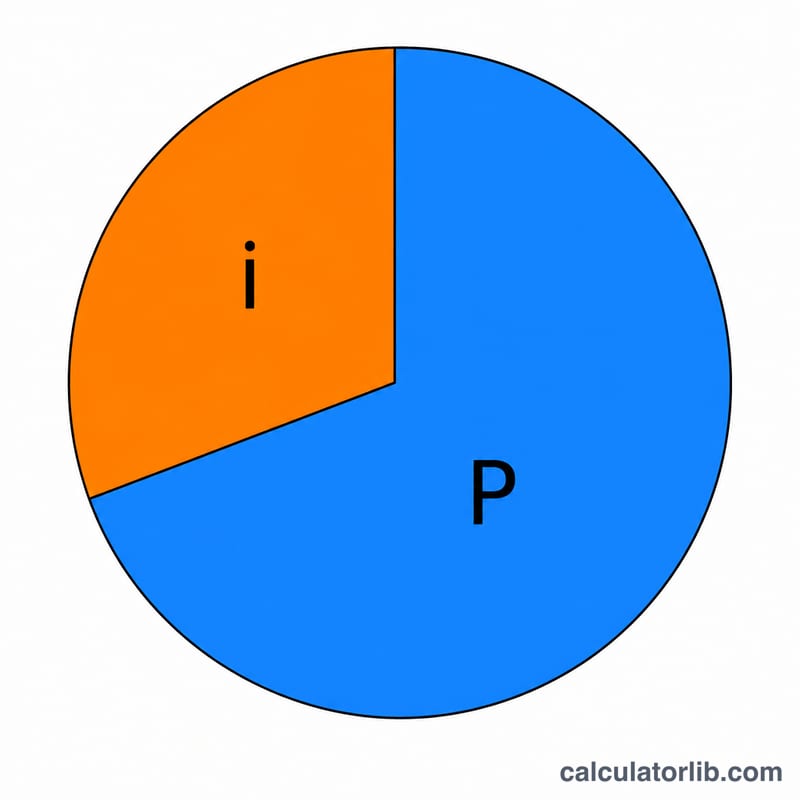
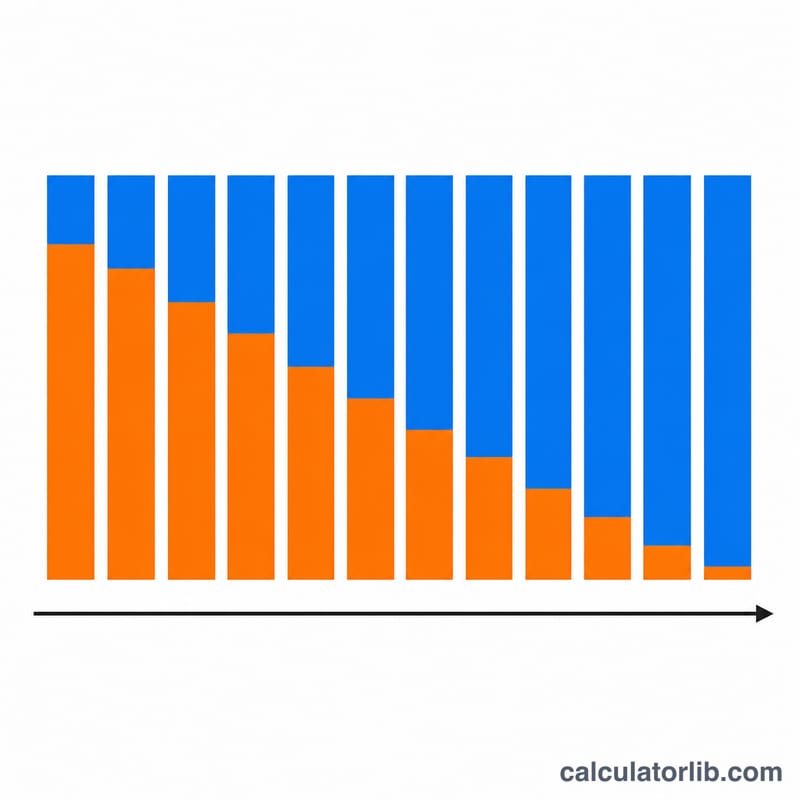
Аннуитетный кредит погашается равными платежами через равные промежутки времени, и каждый платёж включает и проценты, и часть основного долга. В начале срока бóльшая доля платежа уходит на проценты, ближе к концу — на тело долга, но сам размер платежа остаётся неизменным. Этот калькулятор рассчитывает размер такого платежа, а также общую сумму, которую вы выплатите, и итоговую переплату по процентам за весь срок кредита. В основе расчёта — стандартная формула аннуитета, которая применяется к ипотеке, автокредитам и потребительским займам по всему миру и не привязана к правилам какой-либо отдельной страны.
Как пользоваться калькулятором
Введите сумму кредита (основной долг, который вы берёте в долг), процентную ставку (% годовых) как номинальную годовую ставку и срок кредита с указанием единицы измерения (годы или месяцы). Выберите количество платежей в год (стандарт — ежемесячные). Калькулятор покажет размер платежа за период, общую сумму всех выплат, итоговую переплату по процентам и количество платежей.
Формула расчёта
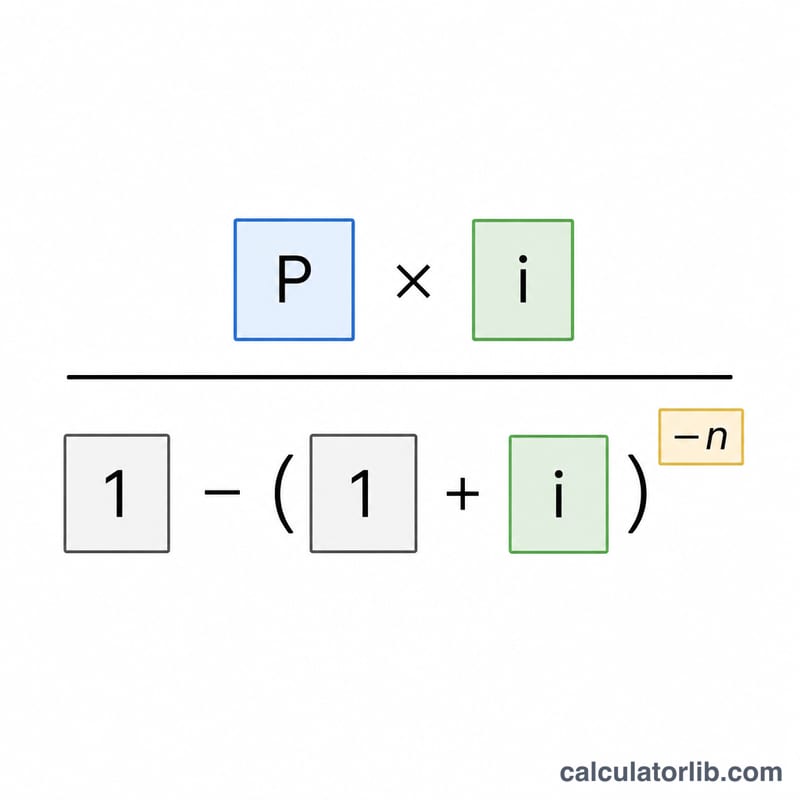
Пусть \(P\) — сумма кредита, \(m\) — число платежей в год, \(n\) — общее количество платежей, а \(i\) — ставка за период (годовая ставка в виде десятичной дроби, делённая на \(m\)). Тогда платёж рассчитывается так:
$$\text{Payment} = \frac{P \cdot i}{1 - (1 + i)^{-n}}$$Если ставка равна нулю, знаменатель «схлопывается», и платёж становится просто \(P / n\). Общая сумма выплат равна «\(\text{Payment} \times n\)», а переплата — это общая сумма выплат минус \(P\).
Пример расчёта
Допустим, вы берёте 100 000 под 6% годовых на 30 лет с ежемесячными платежами. Тогда \(m = 12\), \(n = 360\), а \(i = 0{,}06 / 12 = 0{,}005\). $$\text{Payment} = \frac{100\,000 \times 0{,}005}{1 - 1{,}005^{-360}} = \frac{500}{0{,}83396} = 599{,}55 \text{ в месяц}$$ Общая сумма выплат \(= 599{,}55 \times 360 = 215\,838{,}19\), а переплата по процентам \(= 215\,838{,}19 - 100\,000 = 115\,838{,}19\).
Частые вопросы
Ставка номинальная или эффективная? В расчёте используется номинальная годовая ставка (по аналогии с APR), которую делят на число платежей в год, чтобы получить ставку за период. Это стандартный подход к расчёту аннуитета.
Почему реальный платёж может отличаться на пару копеек? Банки округляют каждый платёж до копеек, поэтому последний платёж по графику может немного отличаться. В нашем расчёте применяется точная формула без округлений.
А если ставка равна 0%? Тогда платёж — это просто сумма кредита, поделённая поровну на все платежи, а переплата по процентам равна нулю.
Платежи и проценты по различным сценариям кредитования
Таблица ниже показывает, как ежемесячный платеж, сумма всех платежей и общие проценты изменяются для фиксированного капитала \(P = \$100{,}000\) в трёх различных годовых процентных ставках и трёх сроках кредитования. Все показатели используют ежемесячное начисление процентов (\(m = 12\)) и формулу амортизации \(\text{Платёж} = \dfrac{P \cdot i}{1 - (1 + i)^{-n}}\), где \(i\) — ежемесячная ставка и \(n\) — общее количество платежей.
| Годовая ставка | Срок | Ежемесячный платёж | Всего выплачено | Общие проценты |
|---|---|---|---|---|
| 4% | 15 лет (180 плт) | $739.69 | $133,144.20 | $33,144.20 |
| 4% | 20 лет (240 плт) | $605.98 | $145,435.20 | $45,435.20 |
| 4% | 30 лет (360 плт) | $477.42 | $171,871.20 | $71,871.20 |
| 6% | 15 лет (180 плт) | $843.86 | $151,894.80 | $51,894.80 |
| 6% | 20 лет (240 плт) | $716.43 | $171,943.20 | $71,943.20 |
| 6% | 30 лет (360 плт) | $599.55 | $215,838.00 | $115,838.00 |
| 8% | 15 лет (180 плт) | $955.65 | $172,017.00 | $72,017.00 |
| 8% | 20 лет (240 плт) | $836.44 | $200,745.60 | $100,745.60 |
| 8% | 30 лет (360 плт) | $733.76 | $264,153.60 | $164,153.60 |
Чтение вниз по каждому блоку годовой ставки показывает основной компромисс: увеличение срока снижает ежемесячный платёж, но увеличивает общие проценты. Чтение поперёк одного и того же срока показывает, что каждое повышение ставки на два процентных пункта существенно увеличивает как платёж, так и пожизненную стоимость.
Что означают ваши результаты
Калькулятор возвращает три связанных показателя:
- Ежемесячный платёж — фиксированная сумма, выплачиваемая в каждый период, которая полностью погашает кредит в течение его срока. Каждый платёж делится между процентами на невыплаченный остаток и частью основной суммы; ранние платежи состоят в основном из процентов, более поздние платежи в основном из основной суммы.
- Сумма всех платежей — ежемесячный платёж, умноженный на количество платежей \(n\). Это полная сумма денежных средств, которая уходит с вашего счёта в течение жизни кредита.
- Общие проценты — сумма всех платежей минус первоначальный капитал \(P\). Это стоимость заимствования, то есть всё, выплаченное сверх того, что было одолжено.
Более длительный срок снижает ежемесячный платёж, поскольку один и тот же капитал распределяется на большее число периодов, но увеличивает общие проценты, поскольку остаток сохраняется дольше и накапливает проценты за большее число периодов. Более короткий срок делает наоборот: более высокий платёж, но меньше процентов в целом.
Годовая ставка — это номинальная годовая ставка. Калькулятор преобразует её в периодическую ставку, разделив на количество платежей в год: \(i = \dfrac{\text{Годовая ставка}}{m}\). Для годовой ставки 6% при ежемесячных платежах периодическая ставка составляет \(i = 0.06 / 12 = 0.005\) (0,5% в месяц). Количество платежей равно \(n = \text{годы} \times m\). Поскольку проценты начисляются на убывающий остаток в каждом периоде, даже небольшое изменение периодической ставки заметно изменяет платёж и общие проценты.
Это общая образовательная информация о том, как работают амортизированные кредиты, а не личный финансовый совет. Фактические предложения могут включать сборы, страховку или правила начисления процентов, которые отличаются от этой упрощённой модели.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Ключевые термины и переменные
| Термин | Символ | Определение |
|---|---|---|
| Капитал | \(P\) | Первоначальная сумма, взятая в заимствование, до добавления каких-либо процентов. |
| Номинальная годовая ставка | — | Указанная годовая процентная ставка, объявленная по кредиту, выраженная в процентах в год до преобразования в периодическую ставку. |
| Периодическая ставка | \(i\) | Процентная ставка, применяемая в каждый период платежа, равная годовой ставке, разделённой на количество платежей в год: \(i = \text{Годовая ставка}/m\). |
| Платежи в год | \(m\) | Сколько платежей производится в год (например, 12 за ежемесячные, 26 за двухнедельные, 52 за еженедельные). |
| Количество платежей | \(n\) | Всего платежей в течение полного срока, \(n = \text{годы} \times m\); это показатель степени в формуле амортизации. |
| Амортизация | — | Процесс погашения кредита через равные периодические платежи, каждый из которых покрывает текущие проценты плюс часть основной суммы до тех пор, пока остаток не обнулится. |
| Общие проценты | — | Сумма всех процентов, выплаченных в течение кредита, равна сумме всех платежей минус капитал. |