¿Qué es una calculadora de préstamos amortizables?
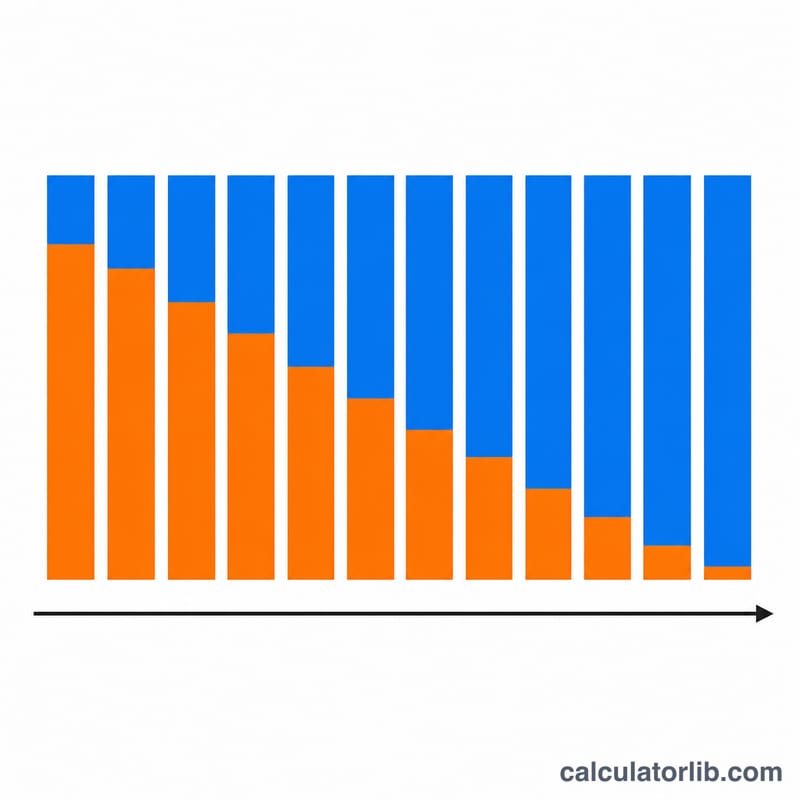
Un préstamo amortizable se devuelve con una cuota periódica fija que cubre tanto los intereses como el capital. Al principio, la mayor parte de cada cuota son intereses; más adelante, la mayor parte amortiza capital, aunque el importe de la cuota no cambia. Esta calculadora obtiene esa cuota fija junto con el total que pagarás y el coste total de los intereses durante toda la vida del préstamo. El cálculo se basa en la amortización estándar universal, empleada en hipotecas, préstamos para coches y préstamos personales en todo el mundo, y no es específico de ningún país.
Cómo usarla
Introduce el Importe del préstamo (el capital que pides prestado), el Tipo de interés (% anual) como TAE nominal y el Plazo del préstamo con su unidad (años o meses). Elige cuántos Pagos por año realizas (lo habitual es mensual). La herramienta devuelve la cuota por periodo, el total de todos los pagos, los intereses totales pagados y el número de pagos.
La fórmula explicada
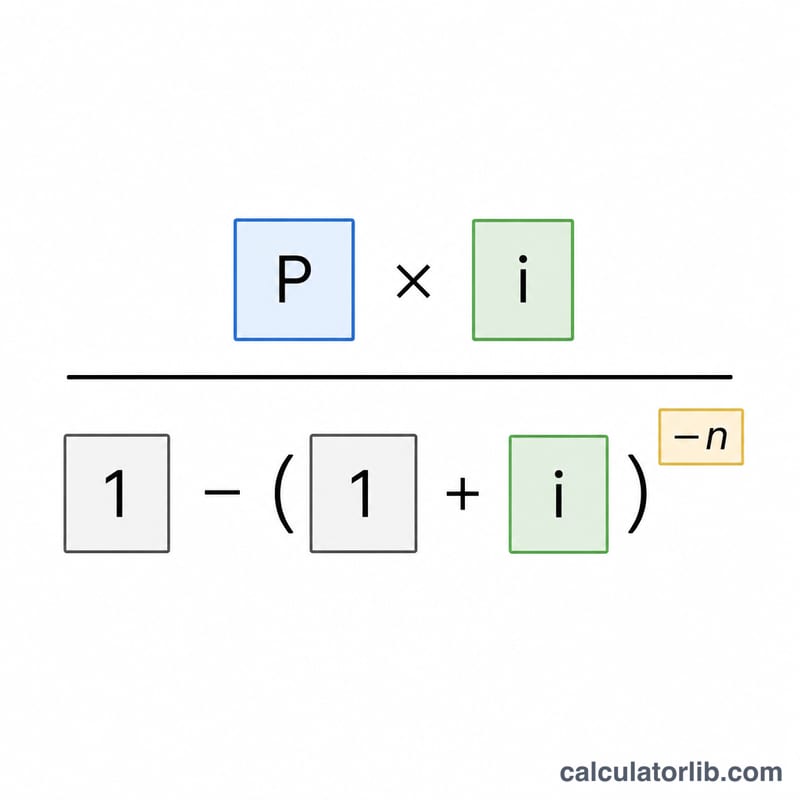
Sea P el capital, m los pagos por año, n el número total de pagos e i el tipo periódico (el tipo anual en decimal dividido entre m). La cuota es $$\text{Cuota} = \frac{P \cdot i}{1 - (1 + i)^{-n}}$$ Si el tipo es cero, el denominador se anula, por lo que la cuota es simplemente \(P / n\). El total pagado es \(\text{Cuota} \cdot n\), y los intereses totales son el total pagado menos \(P\).
Ejemplo práctico
Pides prestados 100.000 al 6 % TAE durante 30 años, con pagos mensuales. Entonces \(m = 12\), \(n = 360\) e \(i = 0{,}06 / 12 = 0{,}005\). $$\text{Cuota} = \frac{100{.}000 \cdot 0{,}005}{1 - 1{,}005^{-360}} = \frac{500}{0{,}83396} = 599{,}55 \text{ al mes}$$ Total pagado = \(599{,}55 \cdot 360 = 215{.}838{,}19\), e intereses totales = \(215{.}838{,}19 - 100{.}000 = 115{.}838{,}19\).
Pago e Interés en Diferentes Escenarios de Préstamo
La tabla a continuación muestra cómo el pago mensual, el total de pagos y el interés total varían para un principal fijo de \(P = \$100{,}000\) en tres tasas porcentuales anuales y tres plazos de préstamo. Todas las cifras utilizan capitalización mensual (\(m = 12\)) y la fórmula de amortización \(\text{Pago} = \dfrac{P \cdot i}{1 - (1 + i)^{-n}}\), donde \(i\) es la tasa mensual y \(n\) es el número total de pagos.
| TPA | Plazo | Pago Mensual | Total Pagado | Interés Total |
|---|---|---|---|---|
| 4% | 15 años (180 pagos) | $739,69 | $133.144,20 | $33.144,20 |
| 4% | 20 años (240 pagos) | $605,98 | $145.435,20 | $45.435,20 |
| 4% | 30 años (360 pagos) | $477,42 | $171.871,20 | $71.871,20 |
| 6% | 15 años (180 pagos) | $843,86 | $151.894,80 | $51.894,80 |
| 6% | 20 años (240 pagos) | $716,43 | $171.943,20 | $71.943,20 |
| 6% | 30 años (360 pagos) | $599,55 | $215.838,00 | $115.838,00 |
| 8% | 15 años (180 pagos) | $955,65 | $172.017,00 | $72.017,00 |
| 8% | 20 años (240 pagos) | $836,44 | $200.745,60 | $100.745,60 |
| 8% | 30 años (360 pagos) | $733,76 | $264.153,60 | $164.153,60 |
Leyendo hacia abajo cada bloque de TPA se muestra el equilibrio fundamental: extender el plazo reduce el pago mensual pero aumenta el interés total. Leyendo hacia los lados en el mismo plazo se ve que cada aumento de dos puntos porcentuales en la TPA suma considerablemente tanto al pago como al costo de toda la vida del préstamo.
Qué Significan Tus Resultados
La calculadora devuelve tres cifras relacionadas:
- Pago mensual — la cantidad fija adeudada cada período que reembolsa completamente el préstamo durante su plazo. Cada pago se divide entre el interés sobre el saldo pendiente y una porción del principal; los pagos iniciales son principalmente interés, los pagos posteriores principalmente principal.
- Total de pagos — el pago mensual multiplicado por el número de pagos \(n\). Esta es la cantidad total de dinero que sale de tu cuenta durante la vida del préstamo.
- Interés total — el total de pagos menos el principal original \(P\). Es el costo de pedir prestado, es decir, todo lo pagado más allá de lo que fue prestado.
Un plazo más largo reduce el pago mensual porque el mismo principal se distribuye en más períodos, pero aumenta el interés total porque el saldo se mantiene durante más tiempo y acumula interés durante más períodos. Un plazo más corto hace lo opuesto: un pago más alto pero menos interés en general.
La TPA es una tasa nominal anual. La calculadora la convierte a una tasa periódica dividiéndola por el número de pagos por año: \(i = \dfrac{\text{TPA}}{m}\). Para una TPA del 6% pagada mensualmente, la tasa periódica es \(i = 0,06 / 12 = 0,005\) (0,5% por mes). El número de pagos es \(n = \text{años} \times m\). Debido a que el interés se capitaliza sobre el saldo decreciente cada período, incluso un pequeño cambio en la tasa periódica cambia notablemente el pago e interés total.
Esta es información educativa general sobre cómo funcionan los préstamos amortizados, no asesoramiento financiero personal. Las ofertas reales pueden incluir comisiones, seguros o convenciones de capitalización que difieran de este modelo simplificado.
Términos Clave y Variables
| Término | Símbolo | Definición |
|---|---|---|
| Principal | \(P\) | La cantidad original prestada, antes de que se agregue interés alguno. |
| TPA Nominal | — | La tasa de interés anual establecida citada en el préstamo, expresada como un porcentaje por año antes de la conversión a una tasa periódica. |
| Tasa periódica | \(i\) | La tasa de interés aplicada en cada período de pago, igual a la TPA dividida por el número de pagos por año: \(i = \text{TPA}/m\). |
| Pagos por año | \(m\) | Cuántos pagos se realizan anualmente (p. ej. 12 para mensual, 26 para quincenales, 52 para semanales). |
| Número de pagos | \(n\) | Total de pagos durante el plazo completo, \(n = \text{años} \times m\); es el exponente en la fórmula de amortización. |
| Amortización | — | El proceso de reembolsar un préstamo mediante pagos periódicos iguales, cada uno cubriendo el interés actual más una porción del principal hasta que el saldo alcanza cero. |
| Interés total | — | La suma de todo el interés pagado durante el préstamo, igual al total de pagos menos el principal. |
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿El tipo de interés es nominal o efectivo? Se trata como un tipo anual nominal (TAE) y se divide entre los pagos por año para obtener el tipo periódico, que es la convención estándar de amortización.
¿Por qué mi cuota real puede variar en unos céntimos? Las entidades redondean cada cuota al céntimo, por lo que el último pago programado puede ajustarse ligeramente. El resumen que ofrecemos aquí utiliza la fórmula exacta.
¿Y si el tipo es del 0 %? La cuota es simplemente el capital repartido por igual entre todos los pagos, y los intereses totales son cero.