¿Qué es una calculadora de precalificación de préstamos?
Una calculadora de precalificación de préstamos te ofrece una estimación inicial y aproximada del monto de préstamo que podrías llegar a obtener antes de presentar una solicitud formal. Funciona convirtiendo tus ingresos y tus obligaciones de deuda actuales en un pago mensual que puedes afrontar y, a partir de ahí, transformando ese pago en un capital de préstamo mediante las fórmulas habituales de amortización. Las entidades financieras suelen utilizar la relación deuda-ingreso (DTI, por sus siglas en inglés) como referencia clave, así que esta herramienta pone esa misma lógica a tu alcance. Ten en cuenta que tanto el porcentaje de DTI como los límites de aprobación pueden variar según el país y la entidad.
Cómo usarla
Introduce tus ingresos mensuales brutos (antes de impuestos), tus pagos mensuales de deudas actuales (tarjetas de crédito, préstamos de auto, préstamos estudiantiles, etc.), la relación DTI máxima que quieras aplicar (las entidades suelen situar el tope entre el 36 % y el 43 %), la tasa de interés anual y el plazo del préstamo en años. La calculadora te muestra el monto máximo de préstamo, el pago mensual disponible para el nuevo préstamo y el total de intereses que pagarías a lo largo de todo el plazo.
La fórmula explicada
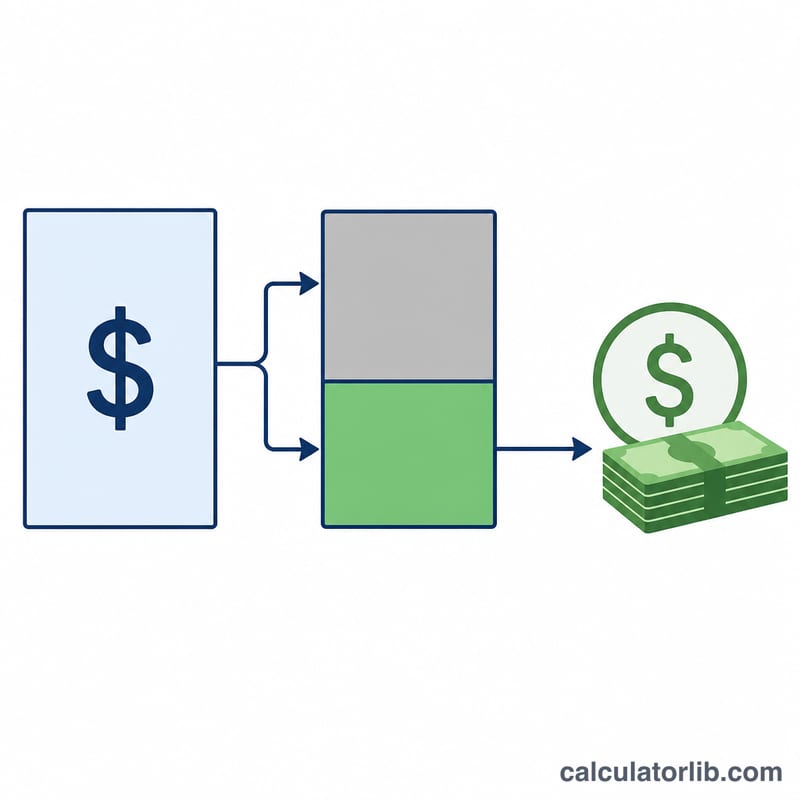
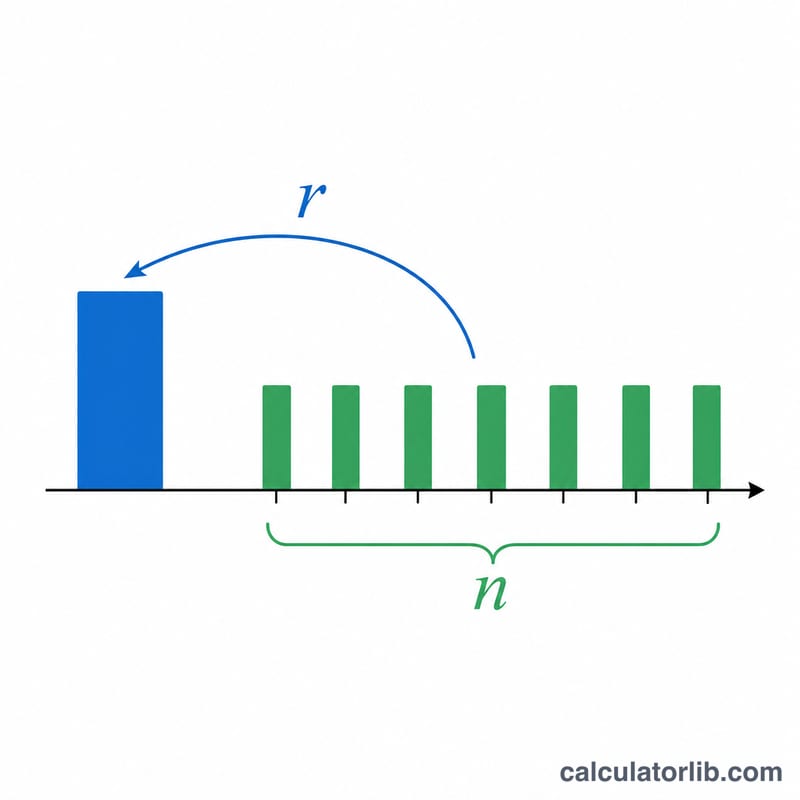
Primero, el pago mensual total máximo es igual a tus ingresos multiplicados por la relación DTI. Al restar las deudas existentes obtienes el pago disponible para el nuevo préstamo. Ese pago se aplica luego a la fórmula del valor presente de una anualidad: $$\text{PréstamoMáx} = \text{PagoMáx} \cdot \frac{1-(1+r)^{-n}}{r}$$ donde \(r\) es la tasa de interés mensual (tasa anual ÷ 12 ÷ 100) y \(n\) es el número de pagos mensuales (años × 12).
Ejemplo práctico
Imagina que tus ingresos mensuales brutos son de 6.000 $, que tienes 500 $ en deudas actuales y que aplicas un DTI del 36 %. Tu pago total máximo sería de 2.160 $, lo que deja 1.660 $ para el nuevo préstamo. Con una tasa del 6,5 % a 30 años (\(r = 0{,}0054167\), \(n = 360\)), el monto máximo del préstamo ronda los 262.600 $.
Cómo la tasa, el plazo y el DTI cambian el monto estimado del préstamo
Todas las filas usan los mismos datos: $6,000 de ingreso mensual bruto y $500 en deudas mensuales existentes. El pago máximo es \(P = \text{Ingreso} \cdot \frac{\text{DTI}}{100} - \text{Deudas}\). Eso es $6,000 × 0.36 − $500 = $1,660 con un DTI de 36%, y $6,000 × 0.43 − $500 = $2,080 con un DTI de 43%. El préstamo máximo es \(L = P \cdot \frac{1-(1+r)^{-n}}{r}\), con \(r = \text{Tasa}/1200\) y \(n = 12 \cdot \text{Plazo}\). El interés total es \(P \cdot n - L\). Las cifras de préstamo e intereses se redondean a los $100 más cercanos.
| DTI | Plazo | Tasa | Pago máximo | Préstamo máximo | Interés total |
|---|---|---|---|---|---|
| 36% | 30 años | 5.5% | $1,660 | ≈ $292,400 | ≈ $305,200 |
| 36% | 30 años | 6.5% | $1,660 | ≈ $262,600 | ≈ $335,000 |
| 36% | 30 años | 7.5% | $1,660 | ≈ $237,400 | ≈ $360,200 |
| 36% | 20 años | 6.5% | $1,660 | ≈ $222,600 | ≈ $175,800 |
| 36% | 15 años | 6.5% | $1,660 | ≈ $190,600 | ≈ $108,200 |
| 43% | 30 años | 5.5% | $2,080 | ≈ $366,300 | ≈ $382,500 |
| 43% | 30 años | 6.5% | $2,080 | ≈ $329,100 | ≈ $419,700 |
| 43% | 30 años | 7.5% | $2,080 | ≈ $297,500 | ≈ $451,300 |
| 43% | 20 años | 6.5% | $2,080 | ≈ $279,000 | ≈ $220,200 |
| 43% | 15 años | 6.5% | $2,080 | ≈ $238,800 | ≈ $135,600 |
Ejemplo práctico (DTI de 36%, 6.5%, 30 años): \(P = 6000 \cdot 0.36 - 500 = 1660\), \(r = 6.5/1200 = 0.0054167\), \(n = 360\). El factor de anualidad es \(\frac{1-(1.0054167)^{-360}}{0.0054167} \approx 158.211\), por lo que \(L \approx 1660 \times 158.211 = \) $262,630. Los pagos totales son $1,660 × 360 = $597,600, por lo que el interés es de unos $335,000.
Lo que muestra la tabla: subir el DTI de 36% a 43% eleva el límite en unos 25%, porque el pago pasa de $1,660 a $2,080. Un aumento de un punto en la tasa reduce el límite en aproximadamente 9–10% a 30 años. Un plazo más corto reduce el límite para el mismo pago, pero disminuye mucho el interés total.
Umbrales de DTI típicos que usan los prestamistas
Los parámetros de referencia que se indican a continuación son pautas generales de la industria, principalmente del mercado hipotecario de Estados Unidos. No garantizan la aprobación, y cada prestamista fija sus propios límites.
| Referencia | Cifra típica | Significado |
|---|---|---|
| Pauta 28/36 | 28% frontal / 36% final | Costos de vivienda iguales o inferiores a aproximadamente 28% del ingreso mensual bruto, y todas las deudas mensuales (incluida la vivienda) iguales o inferiores a aproximadamente 36%. |
| Referencia de hipoteca calificada | 43% final | El 43% fue el límite de DTI en la regla original de hipotecas calificadas (QM) de la CFPB de Estados Unidos. Los cambios posteriores de la normativa trasladaron la prueba general de QM hacia criterios basados en el precio, pero el 43% sigue siendo muy citado como punto de referencia. |
| Préstamos FHA (EE. UU.) | 31% / 43% | Las proporciones de referencia estándar de la FHA. Se pueden permitir proporciones más altas con factores compensatorios, como un historial crediticio sólido, reservas de efectivo o aprobación de suscripción automatizada. |
| Préstamos personales sin garantía y préstamos para automóviles | Varía según el prestamista | No existe un estándar único. Algunos prestamistas usan límites cercanos a 35–50% y otros dan más peso a la puntuación crediticia y a la estabilidad de los ingresos. |
El campo de DTI de la calculadora es la proporción final: las deudas mensuales totales, incluido el nuevo pago, divididas entre el ingreso mensual bruto. Elegir 36% da una estimación más conservadora que 43%.
Cómo interpretar su monto estimado de aprobación
El resultado es un límite basado únicamente en el DTI. No es una oferta, una preaprobación ni una garantía. Muestra el préstamo más grande cuyo pago mensual fijo cabe dentro del límite de DTI elegido, después de restar las deudas existentes.
Lo que la estimación no considera
- Puntuación y historial crediticio: estos factores influyen en si se aprueba el préstamo y en la tasa que se ofrece. La tasa que usted introduce es solo un supuesto.
- Pago inicial: en el caso de una vivienda o un vehículo, el precio de compra es el préstamo más el pago inicial. El monto del préstamo por sí solo no es el precio que usted puede pagar.
- Impuestos, seguros y comisiones: los prestamistas hipotecarios incluyen en el pago de vivienda el impuesto sobre la propiedad, el seguro del hogar, las cuotas de la HOA y, a veces, el seguro hipotecario. La fórmula trata todo el pago como capital e intereses.
- Límites específicos de cada prestamista: los prestamistas y los programas de préstamo fijan montos máximos, ingresos mínimos y sus propios límites de DTI.
- Ingreso bruto frente a ingreso neto: el DTI normalmente se calcula con el ingreso mensual bruto (antes de impuestos). Introducir el salario neto produce una estimación más baja y conservadora. El pago aún puede resultar ajustado frente a su presupuesto real, porque el DTI no incluye comestibles, servicios públicos ni ahorros.
Interés total y duración del plazo
Con el tope de pago fijo, un plazo más largo aumenta el préstamo máximo porque los pagos se reparten en más tiempo. También aumenta el interés total. En los ejemplos con tasa de 6.5% y DTI de 36%, un plazo de 15 años da unos $190,600 con unos $108,200 de interés. Un plazo de 30 años da unos $262,600 con unos $335,000 de interés. El interés también es mayor en relación con el préstamo en plazos más largos, porque el saldo permanece pendiente durante más tiempo.
Esta es información general, no asesoramiento financiero ni crediticio. Confirme la elegibilidad y las condiciones reales con un prestamista.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿La precalificación es lo mismo que la aprobación? No. La precalificación es una estimación informal; la aprobación definitiva depende de tu historial crediticio, de la documentación y del análisis completo de riesgo de la entidad.
¿Qué DTI debería usar? Muchas entidades prefieren un DTI total igual o inferior al 36 %, aunque algunas admiten hasta el 43 % o más si cuentas con un buen perfil crediticio.
¿Por qué se restan las deudas actuales? Las entidades evalúan el total de tus obligaciones. Los pagos que ya tienes reducen la parte de tu capacidad de DTI que queda libre para un nuevo préstamo.