ローン事前審査シミュレーターとは?
ローン事前審査シミュレーターは、正式な申し込みをする前に「どのくらいの金額まで借りられそうか」をざっくり把握するためのツールです。収入と既存の返済額から無理なく払える毎月の返済額を割り出し、その金額を一般的なローン計算(元利均等返済の計算式)を使って借入元金に換算します。金融機関は審査の中心的な基準として返済負担率(DTI=Debt-to-Income)をよく使いますが、本ツールはその同じ考え方をそのままあなたの手元で試せるようにしたものです。
※この計算式は欧米の住宅ローン等で一般的なDTIの考え方に基づいています。日本では金融機関ごとに「返済負担率(年収倍率・返済比率)」の基準が異なり、住宅ローンならフラット35のように返済負担率の上限が定められているケースもあります。あくまで目安としてご利用ください。
使い方
毎月の総収入(税引き前の額面)、現在の毎月の返済額(クレジットカード・自動車ローン・奨学金など)、想定する返済負担率(DTI)の上限(金融機関では36〜43%程度を上限とすることが多い)、年利、返済期間(年数)を入力します。すると、最大借入可能額、新規ローンに充てられる毎月の返済額、返済期間全体で支払う利息の合計が表示されます。
計算式の解説
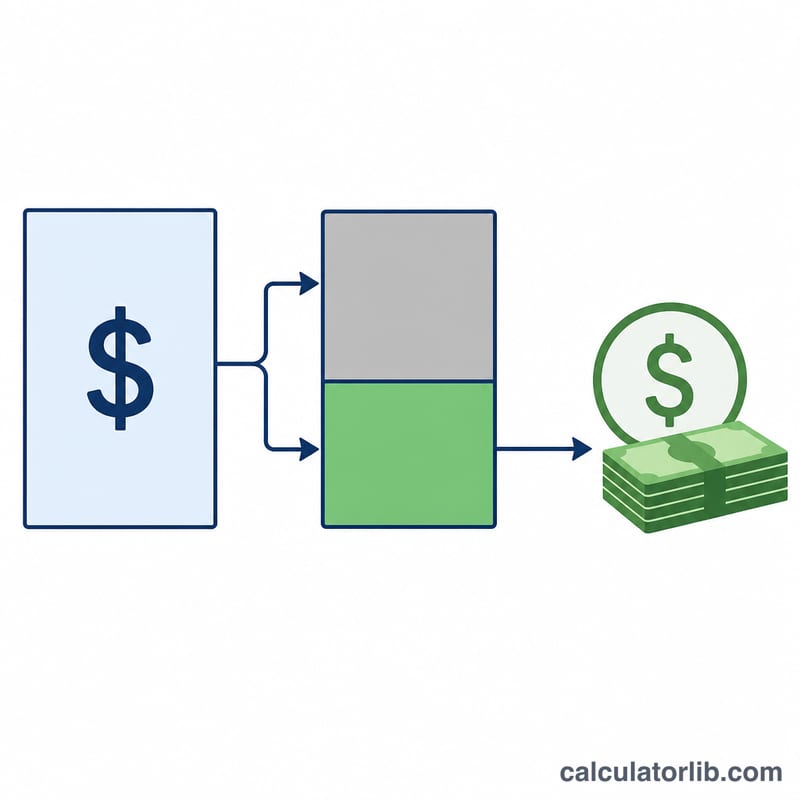
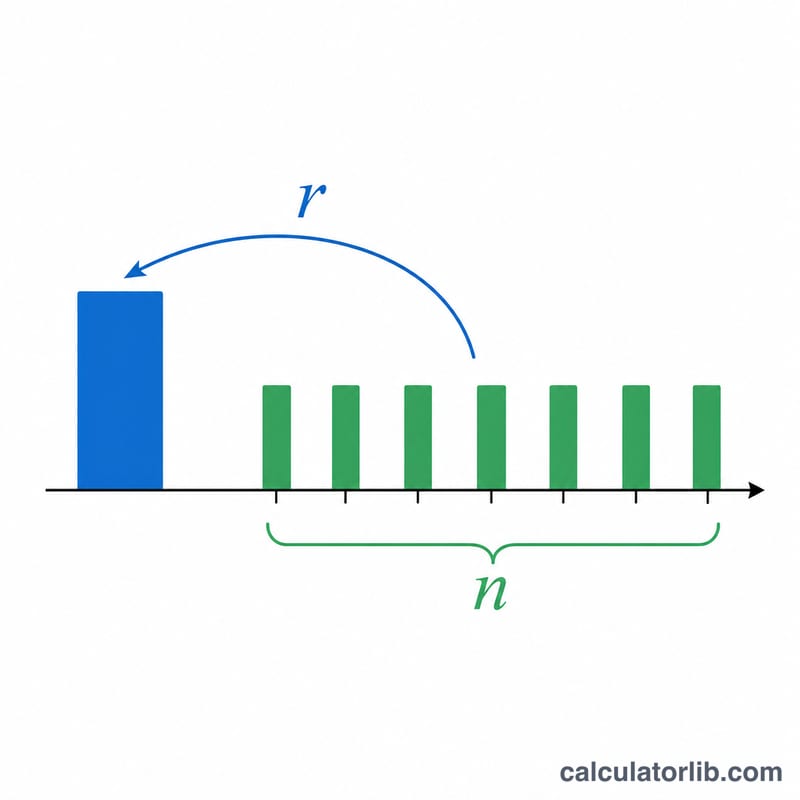
まず、毎月支払える返済額の上限は「収入 × 返済負担率(DTI)」で求めます。そこから既存の返済額を差し引くと、新規ローンに回せる毎月の返済額が分かります。この返済額を、年金現価(プレゼントバリュー)の公式に当てはめて借入額を算出します。$$L = P \cdot \frac{1-(1+r)^{-n}}{r}$$ここで \(r\) は月利(年利 ÷ 12 ÷ 100)、\(n\) は返済回数(年数 × 12)です。
計算例
例えば、毎月の総収入が6,000ドル、既存の返済が500ドル、返済負担率(DTI)を36%とします。毎月支払える返済額の上限は2,160ドルで、既存の返済を引くと新規ローンに回せるのは1,660ドルです。年利6.5%・返済期間30年(\(r = 0.0054167\)、\(n = 360\))の場合、最大借入額はおよそ262,600ドルになります。
金利、期間、DTIが推定借入可能額に与える影響
すべての行で同じ前提を使用しています。月収(税引前)6,000ドル、既存の月間債務500ドルです。最大返済額は \(P = \text{収入} \cdot \frac{\text{DTI}}{100} - \text{債務}\) で求めます。DTI 36%の場合は $6,000 × 0.36 − $500 = $1,660、DTI 43%の場合は $6,000 × 0.43 − $500 = $2,080 です。最大借入額は \(L = P \cdot \frac{1-(1+r)^{-n}}{r}\)(ただし \(r = \text{金利}/1200\)、\(n = 12 \cdot \text{期間}\))で求めます。総利息は \(P \cdot n - L\) です。借入額と利息の数値は100ドル単位で四捨五入しています。
| DTI | 期間 | 金利 | 最大返済額 | 最大借入額 | 総利息 |
|---|---|---|---|---|---|
| 36% | 30年 | 5.5% | $1,660 | ≈ $292,400 | ≈ $305,200 |
| 36% | 30年 | 6.5% | $1,660 | ≈ $262,600 | ≈ $335,000 |
| 36% | 30年 | 7.5% | $1,660 | ≈ $237,400 | ≈ $360,200 |
| 36% | 20年 | 6.5% | $1,660 | ≈ $222,600 | ≈ $175,800 |
| 36% | 15年 | 6.5% | $1,660 | ≈ $190,600 | ≈ $108,200 |
| 43% | 30年 | 5.5% | $2,080 | ≈ $366,300 | ≈ $382,500 |
| 43% | 30年 | 6.5% | $2,080 | ≈ $329,100 | ≈ $419,700 |
| 43% | 30年 | 7.5% | $2,080 | ≈ $297,500 | ≈ $451,300 |
| 43% | 20年 | 6.5% | $2,080 | ≈ $279,000 | ≈ $220,200 |
| 43% | 15年 | 6.5% | $2,080 | ≈ $238,800 | ≈ $135,600 |
計算例(DTI 36%、金利6.5%、30年): \(P = 6000 \cdot 0.36 - 500 = 1660\)、\(r = 6.5/1200 = 0.0054167\)、\(n = 360\)。年金係数は \(\frac{1-(1.0054167)^{-360}}{0.0054167} \approx 158.211\) なので、\(L \approx 1660 \times 158.211 = \) $262,630。総支払額は $1,660 × 360 = $597,600 で、利息はおよそ $335,000 です。
表からわかること: DTIを36%から43%に上げると、返済額が$1,660から$2,080に増えるため、上限額は約25%増えます。30年ローンでは金利が1ポイント上がると上限額はおよそ9~10%減少します。期間を短くすると同じ返済額でも上限額は下がりますが、総利息は大きく減ります。
貸し手が用いる一般的なDTIの目安
以下の基準は、主に米国の住宅ローン市場における一般的な業界ガイドラインです。審査通過を保証するものではなく、個々の貸し手が独自の上限を設定しています。
| 基準 | 一般的な数値 | 意味 |
|---|---|---|
| 28/36ガイドライン | フロントエンド28% / バックエンド36% | 住居費が月収(税引前)のおよそ28%以下であり、住居費を含むすべての月間債務がおよそ36%以下であること。 |
| 適格住宅ローン(QM)の参照値 | バックエンド43% | 43%は、米国消費者金融保護局(CFPB)の当初の適格住宅ローン規則におけるDTI上限でした。その後の規則改正により、一般的なQMの審査は価格ベースの基準へ移行しましたが、43%は今も参考値として広く引用されています。 |
| FHAローン(米国) | 31% / 43% | FHAの標準的な基準比率です。強い信用力、現金準備金、自動審査による承認などの補償要因がある場合は、より高い比率が認められることがあります。 |
| 無担保の個人ローンおよび自動車ローン | 貸し手により異なる | 単一の標準はありません。35~50%前後を上限とする貸し手もあれば、信用スコアや収入の安定性をより重視する貸し手もあります。 |
この計算機のDTI欄はバックエンド比率です。新しい返済額を含む月間債務の合計を、月収(税引前)で割った値です。36%を選ぶと、43%の場合よりも保守的な推定値になります。
推定承認額の読み方
この結果はDTIのみに基づく上限額です。提示額、事前承認、または保証ではありません。既存の債務を差し引いた後、選択したDTI上限の範囲内に収まる固定月額返済で借りられる最大額を示します。
この推定に含まれない要素
- 信用スコアと信用履歴: 承認されるかどうか、また提示される金利に影響します。入力した金利は仮定に過ぎません。
- 頭金: 住宅や車両の場合、購入価格は借入額に頭金を加えたものです。借入額だけでは、購入可能な価格はわかりません。
- 税金、保険、手数料: 住宅ローンの貸し手は、固定資産税、住宅所有者保険、管理費、場合によっては住宅ローン保険料を住居費に含めます。この計算式では、返済額全体を元金と利息として扱っています。
- 貸し手固有の上限: 貸し手やローンの種類ごとに、最大借入額、最低収入、独自のDTI上限が設定されています。
- 税引前収入と手取り収入: DTIは通常、税引前の月収をもとに計算します。手取り額を入力すると、より低く保守的な推定値になります。ただし、DTIは食費、光熱費、貯蓄を含まないため、実際の家計では返済がなお厳しい場合があります。
総利息と期間の長さ
返済額の上限が固定されている場合、期間が長いほど支払いが分散されるため、最大借入額は増えます。同時に総利息も増えます。DTI 36%、金利6.5%の例では、15年の期間で借入額はおよそ$190,600、利息はおよそ$108,200です。30年の期間では借入額はおよそ$262,600、利息はおよそ$335,000です。期間が長いほど残高が長く残るため、借入額に対する利息の割合も大きくなります。
これは一般的な情報であり、金融または融資に関する助言ではありません。実際の適格性や条件は、貸し手に確認してください。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
事前審査(プレクオリフィケーション)は本審査と同じですか? いいえ。事前審査はあくまで目安の試算です。最終的な可否は、信用情報(クレジットスコア)、提出書類、金融機関の本審査によって決まります。
返済負担率(DTI)はどのくらいに設定すべき? 多くの金融機関は総返済負担率を36%以下に抑えることを好みますが、信用力が高ければ43%程度、あるいはそれ以上まで認める場合もあります。
なぜ既存の返済額を差し引くのですか? 金融機関はあなたの返済負担の総額を見ます。すでにある返済は、新しいローンに使えるDTIの余力をその分だけ減らすためです。