このシミュレーターでできること
「頭金差引後ローン返済額シミュレーター」は、実際に借り入れる金額(購入価格から頭金を差し引いた額)に対する毎月の固定返済額を計算します。自動車ローン、設備購入のためのファイナンス、フリーローンなど、金利が一定の分割返済型ローン全般に対応しています。頭金を多く入れるほど元金が減るため、毎月の返済額も、返済期間全体で支払う利息の総額も、直接的に小さくなります。
※入力欄の金額はドル($)表示ですが、考え方は円建てのローンにもそのまま当てはまります。日本の自動車ローンや住宅ローンなど、ご自身の借入条件に合わせて金額を読み替えてご利用ください。
使い方
購入価格の全額、用意する頭金、年利(APR)、返済期間(年数)を入力します。シミュレーターは購入価格から頭金を差し引いて借入元金を求め、標準的な元利均等返済の計算式を適用して、毎月の返済額・返済総額・利息総額を算出します。
計算式の解説
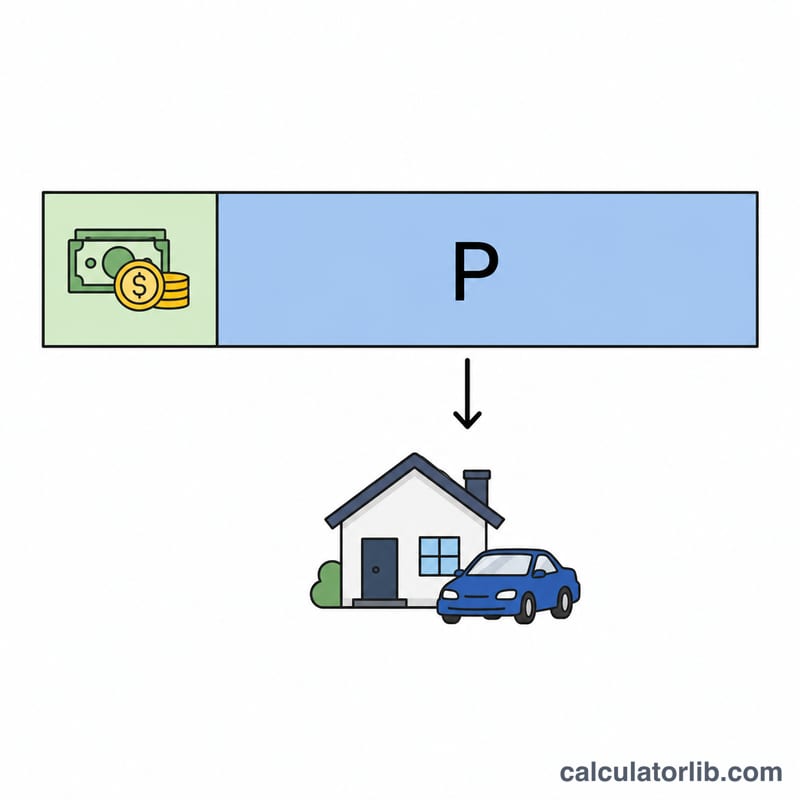
まず元金を求めます。元金 \(P = \text{購入価格} - \text{頭金}\) です。次に、元利均等返済の計算式
$$M = P \cdot \frac{r}{1 - (1+r)^{-n}}$$で毎月の返済額を計算します。ここで \(r\) は月利(年利 ÷ 12 ÷ 100)、\(n\) は総返済回数(年数 × 12)です。金利が0%の場合は、元金を返済回数で割るだけのシンプルな計算になります。
計算例
たとえば、30,000ドルの車を頭金5,000ドル、年利6%、返済期間5年で購入する場合を考えてみましょう。借入元金は25,000ドルです。月利は \(0.06 \div 12 = 0.005\)、返済回数 \(n\) は 60 回。毎月の返済額は
$$25{,}000 \times \frac{0.005}{1 - 1.005^{-60}} \approx \textbf{483.32 ドル}$$となります。60か月で支払う総額はおよそ28,999.20ドル、そのうち約3,999.20ドルが利息です。
頭金の金額による比較
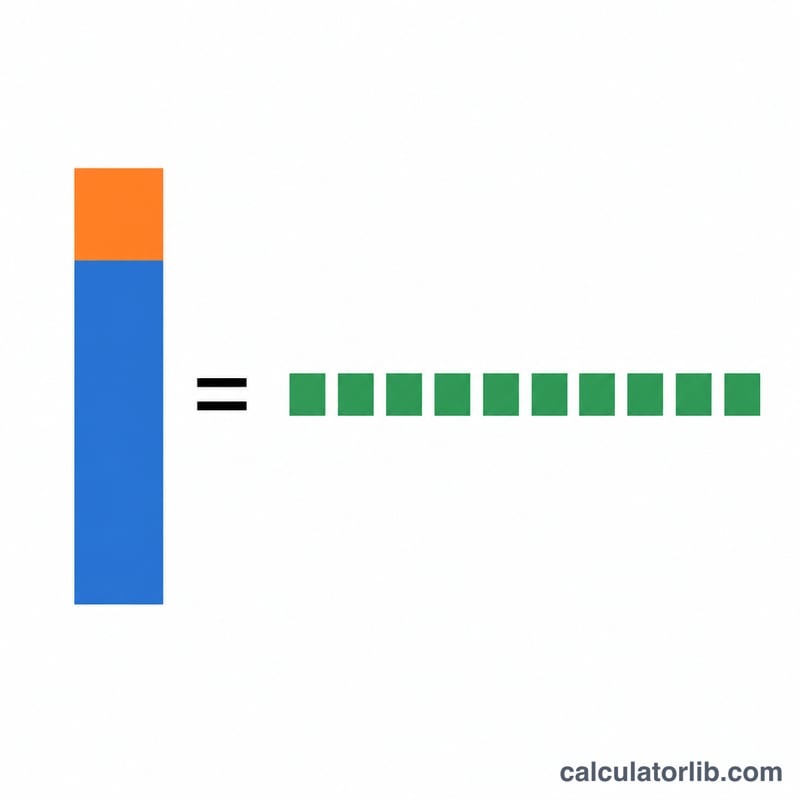
下の表は、購入価格30,000ドル、年利6%(APR、毎月複利)、5年(60か月)の返済期間を前提としています。変わるのは頭金だけです。各月の支払額は\(M = P \cdot \frac{r}{1-(1+r)^{-n}}\)から求め、\(r = 0.06/12 = 0.005\)、\(n = 60\)としています。借入元本1ドルあたりの支払係数は約0.0193328です。総支払額は月々の支払額に60を掛けたもの、総利息は総支払額から借入元本を引いたものです。金額は1セント単位で四捨五入しており、税金と諸費用は含みません。
| 頭金 | 購入価格に占める割合 | 借入元本 | 月々の支払額 | 総支払額 | 総利息 |
|---|---|---|---|---|---|
| $0 | 0% | $30,000 | $579.98 | $34,799.04 | $4,799.04 |
| $3,000 | 10% | $27,000 | $521.99 | $31,319.14 | $4,319.14 |
| $5,000 | ~17% | $25,000 | $483.32 | $28,999.20 | $3,999.20 |
| $7,500 | 25% | $22,500 | $434.99 | $26,099.28 | $3,599.28 |
| $10,000 | ~33% | $20,000 | $386.66 | $23,199.36 | $3,199.36 |
この想定では、頭金が1,000ドル増えるごとに、月々の支払額は約19.33ドル、総利息は約160ドル減少します。「総支払額」の列には頭金は含まれていないため、購入にかかる全体のコストは、頭金と総支払額を合計したものになります。
結果の読み方
- 月々の支払額:返済期間中に元本と利息の両方を返済する固定の金額です。金利は期間中変わらないと仮定しています。借入元本は、購入価格から頭金を差し引いた額です。
- 総利息:総支払額(月々の支払額×返済回数)から借入元本を引いた額です。借り入れのコストにあたります。
- 時間の経過に伴う利息と元本の割合:各月の利息は、残りの残高に月利を掛けて計算します。そのため、返済初期は大部分が利息、後期は大部分が元本になります。例えば、25,000ドルを月利0.5%で借りた場合、初月の利息は\(25{,}000 \times 0.005 = 125\)です。483.32ドルの支払額のうち、約358.32ドルが残高の返済に充てられます。
- 返済期間:返済期間が長いほど月々の支払額は少なくなりますが、残高が長く残るため総利息は増えます。返済期間が短い場合はその逆になります。
- 頭金の額:頭金が多いほど借入元本が減るため、月々の支払額と総利息はおおむね比例して下がります。
- 含まれないもの:この結果には、消費税、名義変更や登録の費用、融資手数料や書類作成費用、保険、その他の費用は含まれていません。また、変動金利の変化も反映されておらず、貸し手によっては支払額の計算や端数処理がわずかに異なる場合があります。
これは計算の仕組みを理解していただくための一般的な情報であり、金融アドバイスではありません。実際の融資条件は、お借り入れ先の金融機関の提示内容によります。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-15 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-12 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
頭金を増やせば必ず得になりますか? はい。頭金を増やすと借入元金が減るため、毎月の返済額も利息総額もどちらも少なくなります。
税金や諸費用は含まれていますか? いいえ。購入価格の欄には、実際に借り入れる金額を入力してください。税金や諸費用をローンに組み込む場合は、それらを上乗せした金額を価格欄に入力します。
どの金利を入力すればよいですか? ローンの表面年利(APR/名目年利)を入力してください。シミュレーターが自動で月利に換算します。