Что считает этот калькулятор
Калькулятор платежа по кредиту с учётом первоначального взноса показывает фиксированный ежемесячный платёж по той сумме, которую вы действительно берёте в кредит, — это стоимость покупки за вычетом первоначального взноса. Он подходит для автокредитов, лизинга оборудования, потребительских займов и любого кредита с фиксированной ставкой и аннуитетными платежами. Чем больше первоначальный взнос, тем меньше тело кредита, а значит — ниже и ежемесячный платёж, и общая переплата по процентам за весь срок.
Как пользоваться
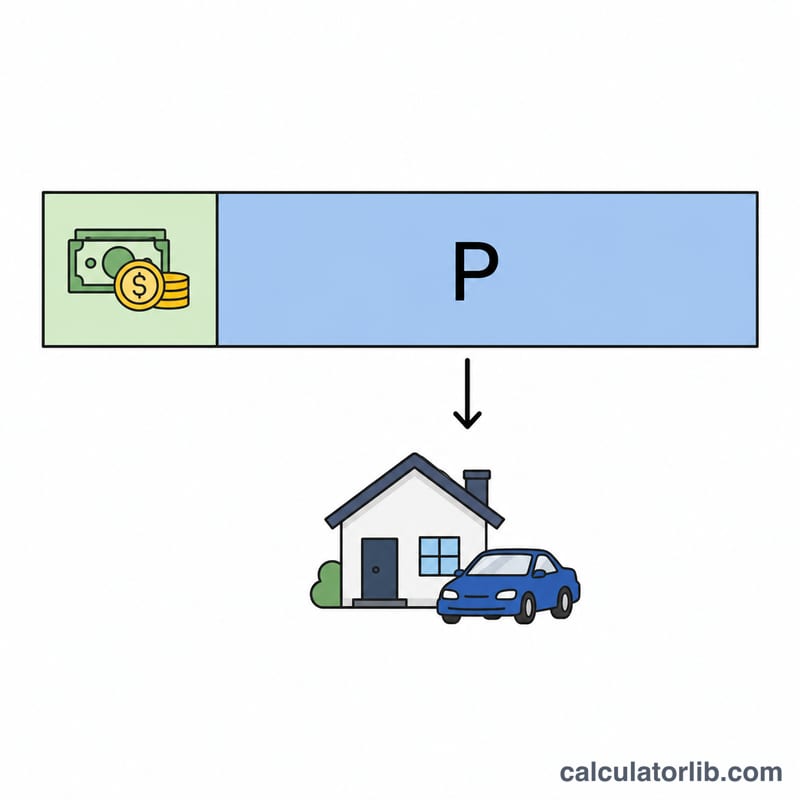
Укажите полную стоимость покупки, сумму, которую готовы внести наличными, годовую процентную ставку (в процентах годовых) и срок кредита в годах. Калькулятор вычитает первоначальный взнос, чтобы определить сумму кредита, а затем применяет стандартную формулу аннуитета и показывает ежемесячный платёж, общую сумму выплат и итоговую переплату по процентам.
Формула простыми словами
Сначала определяется тело кредита: \(P = \text{Стоимость} - \text{Первоначальный взнос}\). Затем ежемесячный платёж рассчитывается по формуле аннуитета
$$M = P \cdot \frac{r}{1 - (1+r)^{-n}}$$где \(r\) — месячная процентная ставка (годовая ставка ÷ 12 ÷ 100), а \(n\) — общее число месячных платежей (срок в годах × 12). Если ставка равна 0%, платёж — это просто сумма кредита, делённая на количество месяцев.
Пример расчёта
Допустим, вы покупаете автомобиль за $30 000 с первоначальным взносом $5 000 под 6% годовых на 5 лет. Сумма кредита составит $25 000. Месячная ставка равна \(0{,}06 \div 12 = 0{,}005\), а \(n = 60\). Платёж:
$$25\,000 \times \frac{0{,}005}{1 - 1{,}005^{-60}} \approx \$483{,}32$$За 60 месяцев вы выплатите около $28 999,20, из которых примерно $3 999,20 — это проценты.
Частые вопросы
Всегда ли выгоден больший первоначальный взнос? Да — он уменьшает тело кредита, поэтому снижаются и ежемесячный платёж, и общая переплата.
Учтены ли налоги и комиссии? Нет. Вводите ту сумму, которую берёте в кредит; если налоги или сборы включены в кредит, добавьте их к полю стоимости.
Какую ставку вводить? Используйте номинальную годовую процентную ставку по кредиту. Калькулятор сам пересчитает её в месячную.
Сравнение различных сумм первоначального взноса
В таблице ниже используется цена покупки 30 000 $, годовая процентная ставка 6% (APR, начисляемая ежемесячно) и срок 5 лет (60 месяцев). Меняется только первоначальный взнос. Каждый платёж рассчитывается по формуле \(M = P \cdot \frac{r}{1-(1+r)^{-n}}\) при \(r = 0.06/12 = 0.005\) и \(n = 60\). Коэффициент платежа составляет примерно 0.0193328 на каждый 1 $ кредита. Общая сумма выплат — это ежемесячный платёж, умноженный на 60, а общая сумма процентов — это общая сумма выплат минус сумма основного долга. Суммы округлены до цента и не включают налоги и сборы.
| Первоначальный взнос | Доля от цены | Сумма кредита (основной долг) | Ежемесячный платёж | Общая сумма выплат | Общая сумма процентов |
|---|---|---|---|---|---|
| 0 $ | 0% | 30 000 $ | 579,98 $ | 34 799,04 $ | 4 799,04 $ |
| 3 000 $ | 10% | 27 000 $ | 521,99 $ | 31 319,14 $ | 4 319,14 $ |
| 5 000 $ | ~17% | 25 000 $ | 483,32 $ | 28 999,20 $ | 3 999,20 $ |
| 7 500 $ | 25% | 22 500 $ | 434,99 $ | 26 099,28 $ | 3 599,28 $ |
| 10 000 $ | ~33% | 20 000 $ | 386,66 $ | 23 199,36 $ | 3 199,36 $ |
Каждые дополнительные 1 000 $ первоначального взноса снижают ежемесячный платёж примерно на 19,33 $, а общую сумму процентов примерно на 160 $ в этом сценарии. Первоначальный взнос не учитывается в колонке «Общая сумма выплат», поэтому полная стоимость покупки — это первоначальный взнос плюс общая сумма выплат.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация результата
- Ежемесячный платёж: Это фиксированная сумма, которая погашает и основной долг, и проценты в течение срока при условии, что процентная ставка не меняется. Сумма кредита (основной долг) — это цена покупки минус первоначальный взнос.
- Общая сумма процентов: Равна общей сумме платежей (ежемесячный платёж × количество месяцев) минус сумма основного долга. Это стоимость заимствования.
- Соотношение процентов и основного долга во времени: Проценты каждого месяца равны остатку долга, умноженному на месячную ставку. Поэтому ранние платежи состоят в основном из процентов, а поздние — в основном из основного долга. Например, по кредиту 25 000 $ под 0,5% в месяц проценты за первый месяц равны \(25{,}000 \times 0.005 = 125\). Из платежа 483,32 $ около 358,32 $ уменьшают остаток долга.
- Срок кредита: Более длинный срок снижает ежемесячный платёж, но увеличивает общую сумму процентов, так как долг выплачивается дольше. Более короткий срок действует наоборот.
- Размер первоначального взноса: Больший первоначальный взнос уменьшает сумму кредита, поэтому и ежемесячный платёж, и общая сумма процентов снижаются примерно пропорционально.
- Что не включено: Результат не учитывает налог с продаж, оформление права собственности или регистрацию, комиссии за оформление кредита или документы, страховку и другие платежи. Он также не отражает изменения переменной ставки, а кредиторы могут рассчитывать или округлять платежи немного иначе.
Это общая информация, которая поможет понять расчёт, а не финансовая консультация. Фактические условия кредита указываются в предложении вашего кредитора.