Что считает этот калькулятор
Покупка первого жилья — это не только сам кредит, но и куча сопутствующих расходов, которые нужно заложить в бюджет. Этот калькулятор оценивает ваш полный ежемесячный платёж за жильё — в американской практике его сокращённо называют PITI плюс PMI. Он складывает тело кредита и проценты с ежемесячными долями налога на недвижимость, страховки жилья и частной ипотечной страховки (PMI). Расчёты приведены в долларах США по американской модели, но сама формула универсальна и работает с любой валютой.
Как пользоваться
Укажите стоимость жилья и планируемый первоначальный взнос. Добавьте процентную ставку (годовую, APR) и срок кредита в годах. Затем введите годовой налог на недвижимость, годовую премию по страховке жилья и годовой PMI (банки в США обычно требуют PMI, если первоначальный взнос меньше 20%). Калькулятор покажет ориентировочный общий ежемесячный платёж и разложит его на отдельные составляющие.
Разбор формулы
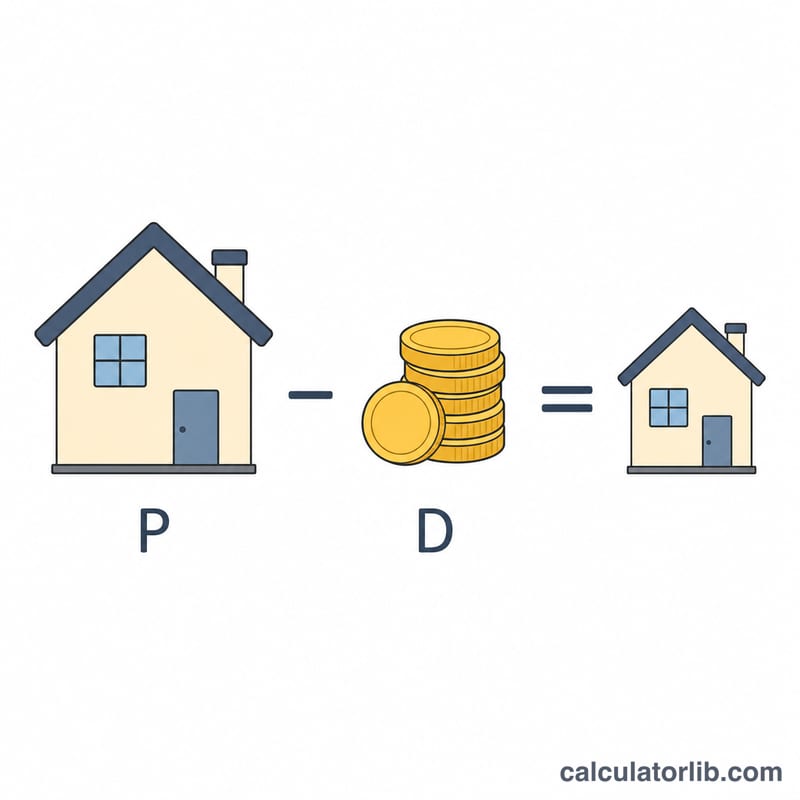
Сумма кредита равна стоимости жилья за вычетом первоначального взноса. Часть платежа, идущая на тело и проценты, считается по стандартной формуле аннуитета:
$$PMT = \frac{(P - D) \cdot r}{1 - (1 + r)^{-n}}$$
где \(r\) — это месячная ставка (APR ÷ 12 ÷ 100), а \(n\) — общее число месячных платежей (годы × 12). После этого мы прибавляем по одной двенадцатой от годового налога, страховки и PMI — и получаем полный ежемесячный расход.
Пример расчёта
Стоимость жилья $300 000 при первоначальном взносе $30 000 даёт кредит на $270 000. При ставке 6,5% на 30 лет месячная ставка составляет 0,0054167, а \(n = 360\). Тело и проценты выходят примерно на $1 706,58. Добавляем $$\$3\,600 / 12 = \$300$$ налога, $$\$1\,200 / 12 = \$100$$ страховки и $$\$1\,500 / 12 = \$125$$ PMI — и получаем около $2 231,58 в месяц.
Частые вопросы
Что такое PMI и можно ли его избежать? PMI (частная ипотечная страховка) защищает банк-кредитора, если ваш первоначальный взнос меньше 20% стоимости жилья. Как только доля вашей собственности достигает примерно 20%, вы обычно можете подать заявку на его отмену. Это особенность ипотеки в США — в России и других странах правила страхования по ипотеке устроены иначе.
Зачем включать налог и страховку? Большинство американских банков собирают эти суммы помесячно на специальный счёт (escrow), поэтому они входят в ваш реальный ежемесячный отток денег, хотя формально и не являются частью кредита.
Насколько точен результат? Это оценка. Ваша реальная ставка, кадастровая оценка для налога, страховая премия, взносы в ассоциацию домовладельцев (HOA) и PMI могут отличаться. Перед тем как брать на себя обязательства, всегда уточняйте цифры у кредитного специалиста.
Как первоначальный взнос и ставка влияют на ежемесячный платёж
В таблице ниже используется дом стоимостью $300,000 и ипотечный кредит на 30 лет (360 месяцев) с фиксированной ставкой. Основной долг и проценты (P&I) рассчитываются по формуле аннуитета \(M = L\cdot\frac{r(1+r)^{n}}{(1+r)^{n}-1}\), где \(r\) — годовая ставка, делённая на 1,200, а \(n = 360\). Например, при 6.5% \(r = 0.065/12 \approx 0.0054167\), что даёт коэффициент платежа около 0.0063207 на каждый заимствованный доллар. Во всех сценариях предполагаются одинаковые расходы через эскроу-счёт: налог на имущество $3,600 в год ($300 в месяц) и страхование жилья $1,200 в год ($100 в месяц), то есть $400 в месяц вместе. Это иллюстративные допущения, а не средние значения для какого-либо района.
| Сценарий | Первоначальный взнос | Ставка | Сумма кредита | Основной долг и проценты | P&I + налог + страхование (до PMI) |
|---|---|---|---|---|---|
| A | 5% ($15,000) | 7.0% | $285,000 | $1,896.11 | $2,296.11 |
| B | 10% ($30,000) | 6.5% | $270,000 | $1,706.58 | $2,106.58 |
| C | 20% ($60,000) | 6.5% | $240,000 | $1,516.96 | Итого: $1,916.96 |
| D | 20% ($60,000) | 6.0% | $240,000 | $1,438.92 | $1,838.92 |
Примечание о PMI: В сценариях A и B первоначальный взнос меньше 20%, поэтому обычный кредит в США, как правило, предполагает страхование ипотеки (PMI) сверх указанных итогов. Стоимость PMI зависит от кредитного рейтинга, размера кредита и первоначального взноса и часто составляет примерно 0.3% – 1.5% суммы кредита в год. В сценариях C и D взнос составляет 20%, поэтому PMI обычно не требуется, и итоги для введённых в калькулятор данных являются полными.
Выводы: Переход от сценария A к C снижает P&I на $379.15 в месяц — за счёт как меньшей суммы кредита, так и более низкой ставки. Сравнение C и D показывает, что разница в ставке в 0.5 пункта по кредиту $240,000 меняет P&I примерно на $78 в месяц. Ставки и стоимость PMI различаются у разных кредиторов и заёмщиков, поэтому используйте котировки, если они у вас есть.
Условия ипотечного платежа
- PITI
- Основной долг, проценты, налоги и страхование: четыре составляющие типичного ежемесячного жилищного платежа. Результат этого калькулятора — PITI плюс любое PMI, которое вы введёте.
- Основной долг (Principal)
- Часть платежа, которая уменьшает оставшуюся сумму задолженности по кредиту.
- Проценты (Interest)
- Стоимость заимствования, начисляемая на остаток кредита. В начале срока кредита большая часть каждого платежа приходится на проценты.
- APR (годовая процентная ставка с учётом расходов)
- Годовая стоимость кредита в процентах, включающая процентную ставку и определённые комиссии и расходы кредитора. Обычно она выше номинальной ставки. Этот калькулятор использует процентную ставку, а не APR.
- Эскроу (Escrow)
- Счёт, на который кредитор или обслуживающая компания ежемесячно откладывает часть налога на имущество и страховых взносов, а затем оплачивает эти счета в срок.
- PMI (страхование ипотеки в частной компании)
- Страхование, защищающее кредитора, а не вас, в случае дефолта. По обычным кредитам в США оно, как правило, требуется, если первоначальный взнос меньше 20%. Другие типы кредитов, например кредиты FHA, имеют собственные правила страхования ипотеки.
- Первоначальный взнос (Down payment)
- Сумма, которую вы платите сразу при покупке, от цены покупки. Сумма кредита равна цене покупки за вычетом первоначального взноса.
- Отношение кредита к стоимости (LTV)
- Сумма кредита, делённая на стоимость дома. Кредит $240,000 на дом $300,000 даёт LTV 80%, что соответствует первоначальному взносу 20%.
- Амортизация (Amortization)
- Погашение кредита по графику равными платежами в течение установленного срока: доля основного долга со временем растёт, а доля процентов уменьшается.
- Взносы в ТСЖ / HOA (HOA dues)
- Платежи в товарищество собственников жилья (HOA) за общие удобства или содержание. Взносы HOA не включены в результат этого калькулятора, поэтому добавьте их отдельно, если они применяются.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Как читать ваш ежемесячный платёж
Как делится платёж. Ваша сумма состоит из двух групп. Основной долг и проценты — это фиксированный платёж по кредиту, который не меняется при кредите с фиксированной ставкой. Налоги, страхование и PMI — это расходы через эскроу, показанные здесь как годовые суммы, делённые на 12; они могут меняться со временем по мере изменения налоговой оценки, страховых премий или статуса PMI. В сценарии C выше (кредит $240,000 под 6.5% на 30 лет) итог $1,916.96 состоит из $1,516.96 P&I (около 79%) и $400 налога и страхования через эскроу (около 21%).
В части P&I проценты за первый месяц составляют \(240{,}000 \times 0.065/12 = 1{,}300.00\), поэтому на основной долг идёт только $216.96. Со временем доля процентов уменьшается, а доля основного долга растёт.
Типичные ориентиры кредиторов. Это общие рекомендации, широко используемые в американском ипотечном кредитовании, а не правила, действующие везде:
- Фронтальное соотношение (front-end ratio): расходы на жильё около 28% валового месячного дохода. Для платежа $1,916.96 это означает валовой доход около \(1{,}916.96 / 0.28 \approx 6{,}846\) в месяц, или примерно $82,150 в год.
- Общая долговая нагрузка (back-end debt-to-income, DTI): все ежемесячные долговые платежи, включая жильё, автокредиты, студенческие кредиты и минимальные платежи по картам, около 36–43% валового месячного дохода. Пределы различаются у разных кредиторов и программ кредитования.
- Первоначальный взнос 20%: стандартный порог для отказа от PMI по обычному кредиту (LTV 80%). По Закону США о защите прав собственников жилья (Homeowners Protection Act) PMI по многим обычным кредитам можно попросить отменить при LTV 80%, а обычно оно автоматически прекращается при 78% от первоначальной стоимости, если платежи внесены вовремя.
Что не учтено. Результат не включает расходы на техобслуживание и ремонт, коммунальные услуги, взносы HOA, закрывающие расходы или изменения налогов и страховых взносов со временем. Планируйте эти расходы отдельно.
Это общая информация, а не персональная финансовая консультация. Требования кредиторов различаются, поэтому уточняйте расчёты у лицензированного кредитора или жилищного консультанта.