このツールでできること
初めてのマイホーム購入では、ローンの返済額だけでなく、それに伴うさまざまな費用を見込んだ資金計画が欠かせません。このシミュレーターは、住宅ローンの元金・利息に加え、固定資産税・住宅保険料・民間住宅ローン保険(PMI)の月割り分を合算し、月々の住宅関連支払総額を試算します。米国では一般に「PITI+PMI」と呼ばれる考え方です。表示はドル建てですが、計算式自体はどの通貨にもそのまま当てはまります。なお、これは米国の住宅ローン制度を前提としたツールで、日本の住宅ローン(団信や日本の固定資産税の仕組みなど)とは前提が異なる点にご注意ください。
使い方
まず物件価格と、予定している頭金(ダウンペイメント)を入力します。次に金利(APR:年率)とローン期間(年数)を入れてください。さらに、年間の固定資産税、年間の住宅保険料、年間のPMIを入力します。PMI(民間住宅ローン保険)は、頭金が物件価格の20%未満の場合に金融機関から課されるのが一般的です。入力が完了すると、月々の総支払額と、各項目ごとの内訳が表示されます。
計算式の解説
ローン金額は「物件価格 − 頭金」です。元金と利息の部分には、標準的な元利均等返済(アモチゼーション)の式を用います。
$$ PMT = \frac{(P - D)\cdot r}{1 - (1 + r)^{-n}} $$
ここで \(r\) は月利(APR ÷ 12 ÷ 100)、\(n\) は返済回数の合計(年数 × 12)です。これに年間の税・保険・PMIをそれぞれ12で割った月割り分を加えることで、月々の総支払額を求めます。
計算例
物件価格30万ドル、頭金3万ドルの場合、ローン金額は27万ドルになります。金利6.5%・期間30年とすると、月利は \(0.0054167\)、\(n = 360\) です。元金&利息は約1,706.58ドルとなります。これに固定資産税 \(3{,}600 \div 12 = 300\) ドル、住宅保険 \(1{,}200 \div 12 = 100\) ドル、PMI \(1{,}500 \div 12 = 125\) ドルを加えると、月々およそ2,231.58ドルになります。
頭金と金利が毎月の支払額に与える影響
以下の表は、300,000ドルの住宅と30年(360か月)の固定金利ローンを前提としています。元金と利息(P&I)は償還計算式 \(M = L\cdot\frac{r(1+r)^{n}}{(1+r)^{n}-1}\) から求めています。ここで \(r\) は年利を1,200で割った値、\(n = 360\) です。例えば金利6.5%の場合、\(r = 0.065/12 \approx 0.0054167\) となり、借入1ドルあたりの支払係数は約0.0063207です。すべてのシナリオで、固定資産税が年額3,600ドル(月額300ドル)、住宅保険料が年額1,200ドル(月額100ドル)と同じ想定で、合計すると月額400ドルです。これらは例示的な前提であり、特定地域の平均値ではありません。
| シナリオ | 頭金 | 金利 | 借入額 | 元金・利息(P&I) | P&I+税金+保険(PMI除く) |
|---|---|---|---|---|---|
| A | 5%(15,000ドル) | 7.0% | 285,000ドル | 1,896.11ドル | 2,296.11ドル |
| B | 10%(30,000ドル) | 6.5% | 270,000ドル | 1,706.58ドル | 2,106.58ドル |
| C | 20%(60,000ドル) | 6.5% | 240,000ドル | 1,516.96ドル | 合計:1,916.96ドル |
| D | 20%(60,000ドル) | 6.0% | 240,000ドル | 1,438.92ドル | 1,838.92ドル |
PMIに関する注意:シナリオAとBは頭金が20%未満のため、米国の一般的な住宅ローンでは、表示された合計額に加えて民間住宅ローン保険(PMI)が通常かかります。PMIの料金は信用スコア、借入額、頭金によって異なり、年間で借入額の約0.3%から1.5%程度として示されることが多いです。シナリオCとDは頭金が20%のため、通常PMIは不要であり、この計算機の入力条件に対する合計額は完全なものです。
ポイント:シナリオAからCに変えると、借入額が少なくなり金利も下がるため、P&Iは月額379.15ドル減少します。CとDを比べると、240,000ドルのローンで金利が0.5ポイント違うと、P&Iは月額約78ドル変わります。金利やPMIの料金は貸し手や借り手によって異なるため、見積もりがある場合はその数字を使用してください。
住宅ローンの用語解説
- PITI
- 元金(Principal)、利息(Interest)、税金(Taxes)、保険(Insurance)の4つで構成される、一般的な毎月の住宅費の支払い内容です。この計算機の結果は、PITIに入力したPMIを加えたものです。
- 元金
- 支払額のうち、まだ残っているローン残高を減らす部分です。
- 利息
- 借り入れのコストで、残りのローン残高に対して課されます。ローンの初期は、毎回の支払いの大部分が利息です。
- APR(年率換算の実質金利)
- 利率に加え、貸し手が課す一定の手数料や費用を含めた、年間のローンコストをパーセントで表したものです。通常は約束された金利より高くなります。この計算機は、APRではなく利率を使用しています。
- エスクロー(預託口座)
- 貸し手またはloan servicer(ローン管理会社)が毎月、固定資産税と保険料の一部を集めておき、支払期日に納付するための口座です。
- PMI(民間住宅ローン保険)
- 借り手が債務不履行になった場合に、借り手ではなく貸し手を守るための保険です。米国の一般的な住宅ローンでは、頭金が20%未満の場合に通常必要となります。FHAローンなど、他のローンの種類には独自の住宅ローン保険のルールがあります。
- 頭金
- 購入価格のうち、購入時に先払いする金額です。借入額は購入価格から頭金を引いた額です。
- LTV(融資比率)
- 借入額を住宅の価値で割ったものです。300,000ドルの住宅に対して240,000ドルの借入は、LTV 80%にあたり、頭金20%に相当します。
- 償還(アモチゼーション)
- 一定期間にわたって、定期的に同額の支払いを行ってローンを返済することです。時間の経過とともに、元金に充てられる割合は増え、利息に充てられる割合は減ります。
- HOA費用(管理組合費)
- 共用施設や維持管理のために、ホームオーナーズ協会(HOA)に支払う費用です。HOA費用はこの計算機の結果に含まれていないため、該当する場合は別途加算してください。
毎月の支払額の見方
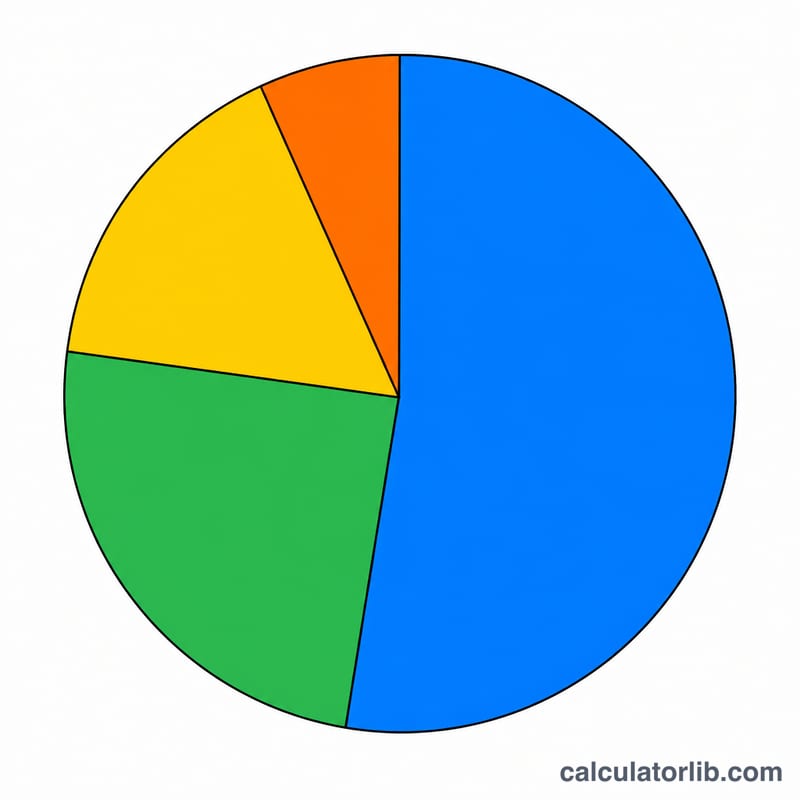
支払いの内訳。合計額は2つのグループで構成されています。元金と利息は固定金利ローンでは変わらない固定のローン返済額です。税金、保険料、PMIはエスクロー費用であり、ここでは年額を12で割った金額で示しています。これらは税額評価、保険料、PMIの適用状況の変化に応じて、時間の経過とともに変わることがあります。上記のシナリオC(240,000ドルのローン、金利6.5%、30年)では、1,916.96ドルの合計のうち、1,516.96ドルがP&I(約79%)、400ドルがエスクローされる税金と保険(約21%)です。
P&I部分のうち、初月の利息は \(240{,}000 \times 0.065/12 = 1{,}300.00\) なので、元金に充てられるのは216.96ドルのみです。年を重ねるにつれて、利息の割合は減り、元金の割合は増えていきます。
一般的な貸し手の基準。以下は米国の融資で広く引用される一般的な目安であり、すべての地域に当てはまるルールではありません。
- フロントエンド比率:住宅費は月収(税引前)の約28%程度。1,916.96ドルの支払いの場合、月収(税引前)は約 \(1{,}916.96 / 0.28 \approx 6{,}846\) ドル、つまり年収で約82,150ドルが目安となります。
- バックエンド負債比率(DTI):住宅費、自動車ローン、学生ローン、カードの最低支払額を含む毎月の負債返済額が、月収(税引前)の約36%から43%程度。上限は貸し手やローンの種類によって異なります。
- 頭金20%:通常のローンでPMIを避けるための標準的な基準です(LTV 80%)。米国の住宅所有者保護法(Homeowners Protection Act)の下では、多くの一般的なローンで、LTV 80%に達した時点でPMIの解除を請求でき、支払いが滞っていなければ、原価値の78%に達した時点で原則として自動的に終了します。
含まれないもの。この結果には、メンテナンスや修理費、光熱費、HOA費用、諸費用、時間の経過による税金や保険料の変動は含まれていません。これらについては別途予算を立ててください。
これは一般的な情報であり、個人向けの金融アドバイスではありません。貸し手の条件はそれぞれ異なるため、数値は免許を持つ貸し手または住宅カウンセラーにご確認ください。
主要中央銀行の政策金利
主要中央銀行の最新の政策金利(自動更新)。銀行の預金金利・貸出金利はこの水準に連動します。
- 日本銀行 · 日本
- 1.25%
- 基準日
- 2026-11-10
- 1年間の変化
- +0.75 ポイント
直近の変化 上昇 +25 bp 日本銀行は2026-09-24に金利を変更しました:1.00%から1.25%へ。
| 中央銀行 | 政策金利 | 基準日 | 1年間の変化 |
|---|---|---|---|
| ブラジル中央銀行 · ブラジル | 13.75% | 2026-11-16 | −1.25 ポイント |
| メキシコ銀行 · メキシコ | 6.25% | 2026-11-10 | −1.00 ポイント |
| 米連邦準備制度理事会(FRB) · アメリカ合衆国 | 3.75–4.00% | 2026-11-13 | 0 ポイント |
| 欧州中央銀行 | 2.50% | 2026-11-16 | +0.50 ポイント |
| スウェーデン国立銀行 · スウェーデン | 2.00% | 2026-11-16 | +0.25 ポイント |
| サウジアラビア中央銀行 · サウジアラビア | 4.50% | 2026-10-29 | 0 ポイント |
| オーストラリア準備銀行 · オーストラリア | 4.60% | 2026-10-31 | +1.00 ポイント |
| トルコ共和国中央銀行 · トルコ | 36.00% | 2026-11-06 | −3.50 ポイント |
| ロシア銀行 · ロシア | 14.00% | 2026-11-10 | −2.50 ポイント |
| 中国人民銀行 · 中国 | 3.00% | 2026-11-10 | 0 ポイント |
| カナダ銀行 · カナダ | 2.50% | 2026-11-13 | +0.25 ポイント |
| インド準備銀行 · インド | 5.50% | 2026-10-19 | 0 ポイント |
| イングランド銀行 · イギリス | 4.00% | 2026-11-16 | 0 ポイント |
| 日本銀行 · 日本 | 1.25% | 2026-11-10 | +0.75 ポイント |
| 韓国銀行 · 韓国 | 3.00% | 2026-11-02 | +0.50 ポイント |
最新の値:2026-11-10 データ更新日 2026-11-16 · 最新
出典: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS統計の利用条件; Board of Governors of the Federal Reserve System パブリックドメイン(米国政府の著作物); European Central Bank ECBの再利用ポリシー; The World Bank Group CC BY 4.0; Sveriges Riksbank リクスバンクのオープンデータ利用条件; Reserve Bank of Australia 2026 RBAの著作権条件 (Cash Rate); Bank of Canada カナダ銀行の利用規約; Bank of England Open Government Licence v3.0
1年間の変化は、これらのデータからCalculatorLibが計算したものです。 ラベルはCalculatorLibによる翻訳で、BISの公式翻訳ではありません。
出典の詳細と算出方法
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
よくある質問
PMIとは何ですか?回避できますか? PMI(民間住宅ローン保険)は、頭金が物件価格の20%未満の場合に、金融機関を保護するために課される保険です。返済が進んでエクイティ(持分)が20%程度に達すると、通常はPMIの解除を申請できます。
なぜ税金や保険まで含めるのですか? 米国では多くの金融機関が、固定資産税や保険料をエスクロー口座を通じて毎月まとめて徴収します。そのため、これらはローンそのものには含まれませんが、実際の毎月の支出として組み込まれているのです。
この結果は正確ですか? あくまで概算です。実際の金利、固定資産税の評価額、保険料、HOA(管理組合)費用、PMIなどは条件によって異なります。契約前には必ずローン担当者に確認してください。