Bu Araç Ne İşe Yarar?
İlk evinizi alırken yalnızca kredi taksidini değil, çok daha fazlasını bütçelemeniz gerekir. Bu hesaplayıcı, mortgage anaparanız ve faizinizi; emlak vergisi, ev sigortası ve özel mortgage sigortasının (PMI) aylık paylarıyla birleştirerek tam aylık konut ödemenizi tahmin eder. Bu toplam kısaca PITI + PMI olarak adlandırılır. Buradaki rakamlar ABD tarzı dolar tutarlarıyla verilmiştir; ancak hesaplama mantığı her para birimi için geçerlidir. Türkiye'deki konut kredilerinde PMI ve escrow gibi kalemler bulunmaz; dolayısıyla bu araç esas olarak ABD'de ev satın alacaklar için tasarlanmıştır.
Nasıl Kullanılır?
Önce ev fiyatını ve planladığınız peşinatı girin. Ardından faiz oranını (APR) ve kredi vadesini yıl olarak ekleyin. Sonra yıllık emlak verginizi, yıllık ev sigortası priminizi ve yıllık PMI tutarınızı yazın (kredi verenler genellikle peşinat fiyatın %20'sinin altında olduğunda PMI uygular). Araç, her bir kalemin dökümüyle birlikte tahmini toplam aylık ödemenizi gösterir.
Formül Açıklaması
Kredi tutarı, fiyattan peşinatın çıkarılmasıyla bulunur. Anapara ve faiz kısmı standart amortisman formülünü kullanır:
$$M = \frac{L \cdot r\,(1+r)^{n}}{(1+r)^{n}-1} + \frac{\text{Tax}}{12} + \frac{\text{Insurance}}{12} + \frac{\text{PMI}}{12}$$
Burada \(r\) aylık faiz oranıdır (APR ÷ 12 ÷ 100) ve \(n\) toplam aylık ödeme sayısıdır (yıl × 12). Bunun üzerine yıllık vergi, sigorta ve PMI tutarlarının on ikide birini ekleyerek tam aylık maliyete ulaşırız.
Örnek Hesaplama
300.000 $ değerinde bir ev ve 30.000 $ peşinat, 270.000 $'lık bir kredi anlamına gelir. %6,5 faizle 30 yıl vadede aylık faiz oranı 0,0054167 ve \(n = 360\) olur. Anapara ve faiz yaklaşık 1.706,58 $ çıkar. Buna $$\frac{3.600}{12} = 300 \ \$$$ vergi, $$\frac{1.200}{12} = 100 \ \$$$ sigorta ve $$\frac{1.500}{12} = 125 \ \$$$ PMI eklendiğinde, ayda kabaca 2.231,58 $ bulunur.
Peşinat ve Faiz Oranının Aylık Ödemenizi Nasıl Değiştirdiğini
Aşağıdaki tablo 300.000 dolarlık bir ev ile 30 yıllık (360 aylık) sabit faizli bir kredi kullanır. Anapara ve faiz (P&I), amortisman formülünden gelir: \(M = L\cdot\frac{r(1+r)^{n}}{(1+r)^{n}-1}\); burada \(r\) yıllık faiz oranının 1.200'e bölünmüş hâlidir ve \(n = 360\). Örneğin %6,5 için \(r = 0.065/12 \approx 0.0054167\) olur ve bu da borçlanılan her dolar başına yaklaşık 0,0063207 bir ödeme katsayısı verir. Her senaryo aynı emanet (escrow) giderlerini varsayar: yıllık 3.600 dolar emlak vergisi (ayda 300 dolar) ve yıllık 1.200 dolar ev sigortası (ayda 100 dolar), yani birlikte ayda 400 dolar. Bunlar açıklayıcı varsayımlardır, herhangi bir bölgenin ortalaması değildir.
| Senaryo | Peşinat | Faiz oranı | Kredi tutarı | Anapara ve faiz | P&I + vergi + sigorta (PMI öncesi) |
|---|---|---|---|---|---|
| A | %5 (15.000 dolar) | %7,0 | 285.000 dolar | 1.896,11 dolar | 2.296,11 dolar |
| B | %10 (30.000 dolar) | %6,5 | 270.000 dolar | 1.706,58 dolar | 2.106,58 dolar |
| C | %20 (60.000 dolar) | %6,5 | 240.000 dolar | 1.516,96 dolar | Toplam: 1.916,96 dolar |
| D | %20 (60.000 dolar) | %6,0 | 240.000 dolar | 1.438,92 dolar | 1.838,92 dolar |
PMI notu: A ve B senaryolarında peşinat yüzde 20'nin altında kalıyor; bu nedenle ABD'de geleneksel bir kredide, gösterilen toplamların üzerine genellikle özel konut kredisi sigortası (PMI) eklenir. PMI maliyeti kredi notuna, kredi tutarına ve peşinata göre değişir ve genellikle kredi tutarının yıllık yaklaşık %0,3 ila %1,5'i olarak belirtilir. C ve D senaryolarında peşinat yüzde 20 olduğundan PMI genellikle gerekmez ve bu hesaplayıcının girdileri için toplamlar eksiksizdir.
Önemli çıkarımlar: A'dan C'ye geçiş, hem daha küçük kredi hem de daha düşük faiz oranı sayesinde anapara ve faizi ayda 379,15 dolar azaltır. C ile D'yi karşılaştırmak, 240.000 dolarlık bir kredide 0,5 puanlık faiz farkının anapara ve faizi ayda yaklaşık 78 dolar değiştirdiğini gösterir. Faiz oranları ve PMI fiyatları kredi veren kuruma ve borçluya göre farklılık gösterir; bu yüzden elinizde teklif edilmiş rakamlar varsa onları kullanın.
Konut Kredisi Terimlerinin Açıklaması
- PITI
- Anapara, Faiz, Vergi ve Sigorta: tipik bir aylık konut ödemesinin dört bileşeni. Bu hesaplayıcının sonucu, girdiğiniz PMI dahil PITI tutarıdır.
- Anapara
- Ödemenizin, kredide hâlâ borçlu olduğunuz tutarı azaltan kısmı.
- Faiz
- Borçlanmanın maliyeti; kalan kredi bakiyesi üzerinden alınır. Kredinin başında, her ödemenin büyük kısmı faizdir.
- APR (yıllık yüzde oranı)
- Bir kredinin yıllık maliyetinin yüzde olarak ifadesi; faiz oranı ile belirli kredi veren kurum ücret ve masraflarını içerir. Genellikle nominal faiz oranından daha yüksektir. Bu hesaplayıcı APR'yi değil, faiz oranını kullanır.
- Emanet (escrow)
- Kredi veren kurum veya hizmet sağlayıcının, emlak vergisi ve sigortanın bir kısmını her ay toplayıp bu faturaları vadesinde ödemek için kullandığı hesap.
- PMI (özel konut kredisi sigortası)
- Temerrüt hâlinde sizi değil, kredi veren kurumu koruyan sigorta. ABD'deki geleneksel kredilerde, peşinat yüzde 20'nin altındaysa genellikle zorunludur. FHA kredileri gibi diğer kredi türlerinin kendi konut sigortası kuralları vardır.
- Peşinat
- Satın alma fiyatına karşılık önceden ödediğiniz tutar. Kredi tutarı, fiyattan peşinatın çıkarılmasıyla bulunur.
- Kredi/değer oranı (LTV)
- Kredi tutarının evin değerine bölünmesiyle elde edilen oran. 300.000 dolarlık bir evde 240.000 dolarlık kredi %80 LTV demektir ve bu da %20 peşinata karşılık gelir.
- Amortisman
- Belirli bir vade boyunca, planlı eşit taksitlerle kredinin geri ödenmesi; zamanla anapara payı artarken faiz payı azalır.
- Site/apartman aidatı (HOA)
- Ortak alanlar veya bakım için bir ev sahipleri derneğine ödenen ücretler. HOA aidatları bu hesaplayıcının sonucuna dahil değildir; geçerliyse ayrıca ekleyin.
Aylık Ödemenizi Yorumlamak
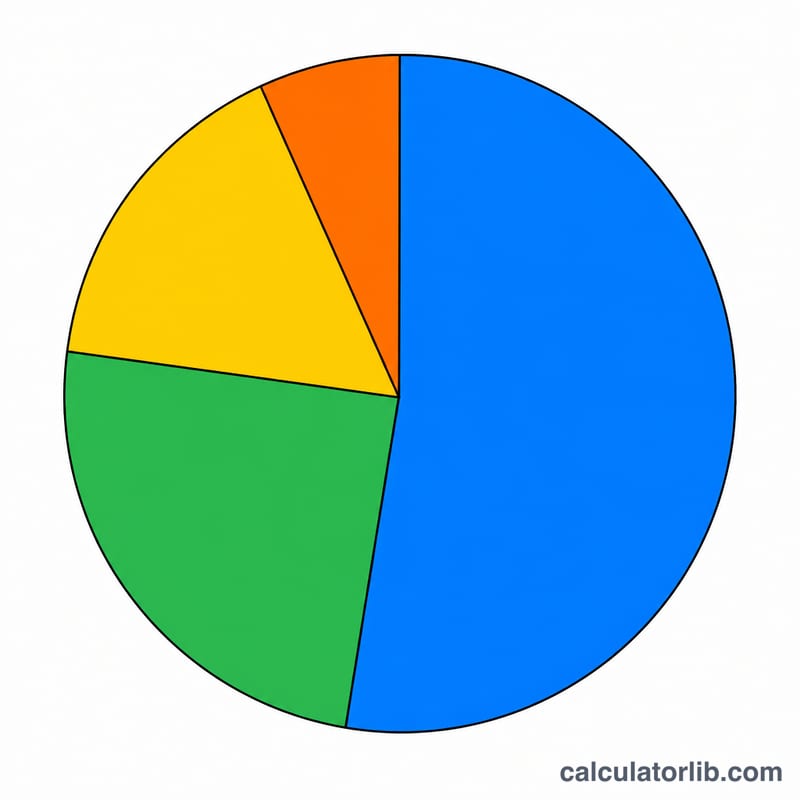
Ödemenin nasıl bölündüğü. Toplam tutarınız iki gruptan oluşur. Anapara ve faiz, sabit faizli bir kredide değişmeyen sabit kredi ödemesidir. Vergi, sigorta ve PMI ise emanet giderleridir; burada yıllık tutarların 12'ye bölünmüş hâli olarak gösterilir ve vergi değerlemeleri, primler veya PMI durumu değiştikçe zamanla değişebilir. Yukarıdaki C senaryosunda (30 yıl vadeli, %6,5 faizli 240.000 dolarlık kredi), 1.916,96 dolarlık toplam; 1.516,96 dolar anapara ve faiz (yaklaşık %79) ile 400 dolar emanet edilen vergi ve sigortadan (yaklaşık %21) oluşur.
Anapara ve faiz kısmının içinde, ilk ayın faizi \(240{,}000 \times 0.065/12 = 1{,}300.00\)'dır; bu nedenle yalnızca 216,96 dolar anaparaya gider. Yıllar geçtikçe faiz payı azalır, anapara payı artar.
Yaygın kredi veren kurum ölçütleri. Bunlar ABD kredilendirmesinde yaygın olarak anılan genel rehber niteliğindeki ölçütlerdir; her yerde geçerli kurallar değildir:
- Ön oran: Konut giderlerinin brüt aylık gelirin yaklaşık %28'i. 1.916,96 dolarlık bir ödeme için bu, aylık yaklaşık \(1{,}916.96 / 0.28 \approx 6{,}846\) brüt gelir, yani yılda yaklaşık 82.150 dolar anlamına gelir.
- Arka oran (borç/gelir oranı, DTI): Konut, araba kredileri, öğrenci kredileri ve kart asgari ödemeleri dahil toplam aylık borç ödemelerinin brüt aylık gelirin yaklaşık %36 ila %43'ü. Sınırlar kredi veren kuruma ve kredi programına göre değişir.
- %20 peşinat: Geleneksel bir kredide PMI'dan kaçınmak için standart eşik (%80 LTV). ABD Konut Sahipliği Koruma Yasası kapsamında, birçok geleneksel kredide PMI'ın %80 LTV'de kaldırılması talep edilebilir ve ödemeler güncelse genellikle orijinal değerin %78'inde otomatik olarak sona erer.
Dahil olmayanlar. Sonuç; bakım ve onarım, faturalar, HOA aidatları, kapanış maliyetleri veya zaman içinde vergi ve sigortadaki değişiklikleri içermez. Bunlar için ayrı bütçe ayırın.
Bu genel bilgidir, kişisel finansal tavsiye değildir. Kredi veren kurum şartları farklılık gösterir; rakamları lisanslı bir kredi veren kurum veya konut danışmanıyla teyit edin.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-15 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-12 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
PMI nedir ve ondan kaçınabilir miyim? PMI, peşinatınız fiyatın %20'sinden az olduğunda kredi vereni koruyan bir sigortadır. Evde yaklaşık %20 öz sermayeye ulaştığınızda genellikle kaldırılmasını talep edebilirsiniz.
Vergi ve sigorta neden dahil? Çoğu kredi veren bu kalemleri escrow (emanet) hesabında aylık olarak tahsil eder. Bu nedenle krediye dahil olmasalar da gerçek aylık harcamanızın bir parçasıdır.
Sonuç kesin mi? Hayır, bu yalnızca bir tahmindir. Gerçek faiz oranınız, emlak vergisi değerlemeniz, sigorta priminiz, aidatlar ve PMI farklılık gösterebilir. Bağlanmadan önce mutlaka bir kredi uzmanıyla teyit edin.