ماذا تفعل هذه الحاسبة؟
عند شرائك لأول منزل، عليك أن تضع في حسبانك تكاليف تتجاوز قيمة القرض وحده. تقوم هذه الحاسبة بتقدير إجمالي القسط الشهري للسكن — والذي يُشار إليه غالباً بـ PITI زائد PMI — عبر جمع أصل قرض الرهن العقاري والفائدة مع الحصص الشهرية من الضريبة العقارية وتأمين المنزل وتأمين الرهن العقاري الخاص (PMI). الأرقام هنا معروضة بالدولار الأمريكي وفق النظام المتبع في الولايات المتحدة، لكن المعادلة نفسها تنطبق على أي عملة.
كيفية استخدامها
أدخل سعر المنزل والدفعة المقدمة التي تخطط لدفعها. ثم أضف معدل الفائدة (APR) ومدة القرض بالسنوات. بعد ذلك أدخل الضريبة العقارية السنوية، وقسط تأمين المنزل السنوي، وقيمة تأمين الرهن العقاري الخاص السنوي (PMI) — وعادةً ما تفرض جهة الإقراض هذا التأمين عندما تقل دفعتك المقدمة عن 20%. ستعرض لك الحاسبة القسط الشهري الإجمالي المتوقع مع تفصيل لكل بند على حدة.
شرح المعادلة
قيمة القرض تساوي سعر المنزل مطروحاً منه الدفعة المقدمة. أما جزء أصل القرض والفائدة فيُحسب باستخدام معادلة الإطفاء القياسية:
$$M = \frac{L \cdot r\,(1+r)^{n}}{(1+r)^{n}-1} + \frac{\text{Tax}}{12} + \frac{\text{Insurance}}{12} + \frac{\text{PMI}}{12}$$
حيث \(r\) هو المعدل الشهري (معدل الفائدة السنوي ÷ 12 ÷ 100)، و\(n\) هو إجمالي عدد الأقساط الشهرية (عدد السنوات × 12). بعد ذلك نضيف ثُلث عشر (واحد على اثني عشر) من ضريبتك السنوية وتأمينك وتأمين الرهن الخاص للوصول إلى التكلفة الشهرية الكاملة.
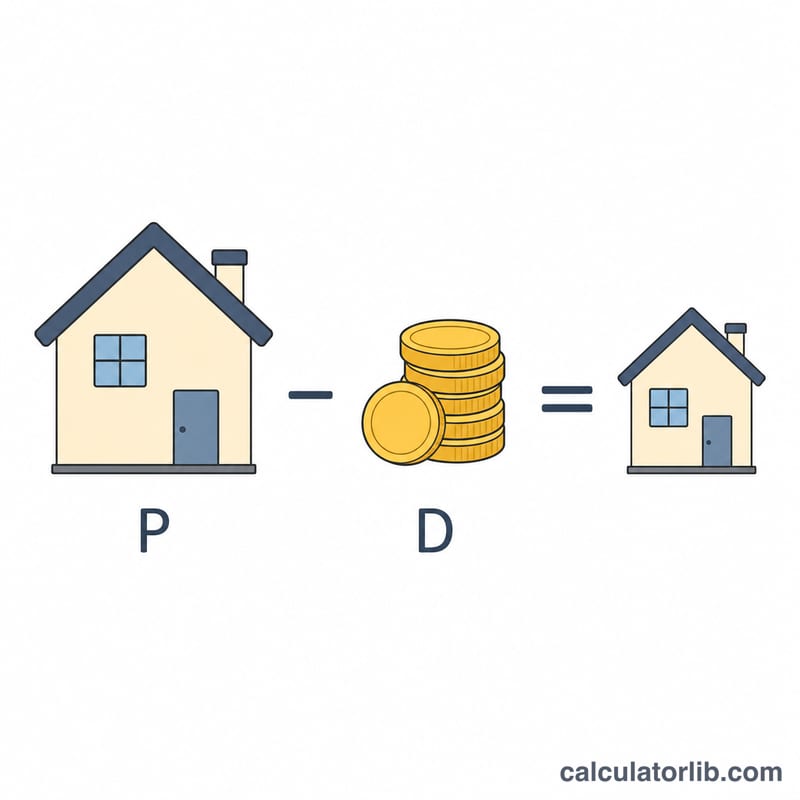
مثال محلول
سعر منزل قدره 300,000 دولار مع دفعة مقدمة قدرها 30,000 دولار يعني قرضاً بقيمة 270,000 دولار. وبمعدل فائدة 6.5% على مدى 30 عاماً، يكون المعدل الشهري \(0.0054167\) و \(n = 360\). وبذلك يبلغ أصل القرض والفائدة نحو 1,706.58 دولار. وبإضافة الضريبة \(3{,}600 \div 12 = 300\) دولار، والتأمين \(1{,}200 \div 12 = 100\) دولار، وتأمين الرهن الخاص \(1{,}500 \div 12 = 125\) دولار، نحصل على ما يقارب 2,231.58 دولار شهرياً.
كيف تؤثر الدفعة المقدمة والمعدل على قسطك الشهري
يستخدم الجدول أدناه منزلاً بقيمة $300,000 وقرضاً بمعدل ثابت لمدة 30 عاماً (360 شهراً). يأتي المبلغ الأصلي والفائدة (P&I) من صيغة الاستهلاك \(M = L\cdot\frac{r(1+r)^{n}}{(1+r)^{n}-1}\)، حيث \(r\) هو المعدل السنوي مقسوماً على 1,200 و\(n = 360\). على سبيل المثال، عند معدل 6.5% يكون \(r = 0.065/12 \approx 0.0054167\)، مما يعطي معامل دفعة يبلغ نحو 0.0063207 لكل دولار مقترض. تفترض كل السيناريوهات تكاليف ضمان متساوية: ضريبة عقارية قدرها $3,600 سنوياً ($300 شهرياً) وتأمين المنزل قدره $1,200 سنوياً ($100 شهرياً)، أي $400 شهرياً معاً. هذه افتراضات توضيحية وليست متوسطات لأي منطقة.
| السيناريو | الدفعة المقدمة | المعدل | مبلغ القرض | المبلغ الأصلي والفائدة | المبلغ الأصلي والفائدة + الضريبة + التأمين (قبل PMI) |
|---|---|---|---|---|---|
| A | 5% ($15,000) | 7.0% | $285,000 | $1,896.11 | $2,296.11 |
| B | 10% ($30,000) | 6.5% | $270,000 | $1,706.58 | $2,106.58 |
| C | 20% ($60,000) | 6.5% | $240,000 | $1,516.96 | الإجمالي: $1,916.96 |
| D | 20% ($60,000) | 6.0% | $240,000 | $1,438.92 | $1,838.92 |
ملاحظة حول PMI: السيناريوهان A وB يدفعان أقل من 20%، لذلك سيضيف القرض التقليدي في الولايات المتحدة عادةً تأمين الرهن الخاص (PMI) فوق الإجماليات المعروضة. تختلف تكلفة PMI حسب التصنيف الائتماني وحجم القرض والدفعة المقدمة، وغالباً ما تُذكر بنحو 0.3% إلى 1.5% من القرض سنوياً. أما السيناريوهان C وD فيدفعان 20%، لذلك لا يُشترط PMI عادةً، والإجماليات كاملة لمدخلات هذه الحاسبة.
أبرز النقاط: الانتقال من السيناريو A إلى C يخفض المبلغ الأصلي والفائدة بمقدار $379.15 شهرياً، وذلك بسبب قرض أصغر ومعدل أدنى. مقارنة C وD تُظهر أن فرق المعدل بمقدار 0.5 نقطة على قرض بقيمة $240,000 يغير المبلغ الأصلي والفائدة بنحو $78 شهرياً. تختلف المعدلات وأسعار PMI باختلاف المقرض والمقترض، لذا استخدم الأرقام المعروضة عليك عند توفرها.
شرح مصطلحات قسط الرهن العقاري
- PITI
- المبلغ الأصلي والفائدة والضرائب والتأمين: الأجزاء الأربعة لدفعة السكن الشهرية المعتادة. تشمل نتيجة هذه الحاسبة قيمة PITI مضافاً إليها أي PMI تدخله.
- المبلغ الأصلي
- الجزء من دفعتك الذي يقلل المبلغ الذي ما زلت مديناً به للقرض.
- الفائدة
- تكلفة الاقتراض، وتُحتسب على الرصيد المتبقي من القرض. في بداية القرض تكون معظم كل دفعة فائدة.
- APR (معدل النسبة السنوية)
- التكلفة السنوية للقرض معبّراً عنها كنسبة مئوية، وتشمل معدل الفائدة إضافةً إلى رسوم وتكاليف معينة يفرضها المقرض. وغالباً ما تكون أعلى من معدل الفائدة الاسمي. تستخدم هذه الحاسبة معدل الفائدة وليس APR.
- الضمان (Escrow)
- حساب يستخدمه المقرض أو جهة الخدمة لتحصيل جزء من ضريبة العقار والتأمين كل شهر، ودفع هذه الفواتير عند استحقاقها.
- PMI (تأمين الرهن الخاص)
- تأمين يحمي المقرض وليس أنت، إذا تخلفت عن السداد. في القروض التقليدية في الولايات المتحدة يُشترط عادةً عندما تكون الدفعة المقدمة أقل من 20%. أنواع القروض الأخرى، مثل قروض FHA، لها قواعد تأمين رهن خاصة بها.
- الدفعة المقدمة
- المبلغ الذي تدفعه مقدماً من سعر الشراء. مبلغ القرض هو السعر مطروحاً منه الدفعة المقدمة.
- نسبة القرض إلى القيمة (LTV)
- مبلغ القرض مقسوماً على قيمة المنزل. قرض بقيمة $240,000 على منزل بقيمة $300,000 يساوي نسبة LTV بمقدار 80%، وهذا يقابل دفعة مقدمة قدرها 20%.
- الاستهلاك
- سداد القرض عبر دفعات متساوية مجدولة على مدة محددة، مع ارتفاع حصة المبلغ الأصلي وانخفاض حصة الفائدة مع الوقت.
- رسوم جمعية الملاك (HOA)
- رسوم تُدفع لجمعية أصحاب المنازل مقابل المرافق المشتركة أو الصيانة. رسوم HOA غير مشمولة في نتيجة هذه الحاسبة، لذا أضفها بشكل منفصل إن كانت تنطبق عليك.
تفسير قسطك الشهري
كيف تتوزع الدفعة. يتكون إجمالي دفعتك من مجموعتين. المبلغ الأصلي والفائدة هما قسط القرض الثابت الذي يبقى نفسه في القرض ذي المعدل الثابت. أما الضرائب والتأمين وPMI فهي تكاليف تُدار عبر الضمان، وتُعرض هنا كمبالغ سنوية مقسومة على 12، ويمكن أن تتغير مع الوقت بتغير تقييمات الضرائب أو الأقساط أو حالة PMI. في السيناريو C أعلاه (قرض بقيمة $240,000 بمعدل 6.5% لمدة 30 عاماً)، يتكون الإجمالي البالغ $1,916.96 من $1,516.96 للمبلغ الأصلي والفائدة (نحو 79%) و$400 للضرائب والتأمين المُدارة عبر الضمان (نحو 21%).
ضمن جزء المبلغ الأصلي والفائدة، فإن فائدة الشهر الأول هي \(240{,}000 \times 0.065/12 = 1{,}300.00\)، لذلك يذهب $216.96 فقط إلى المبلغ الأصلي. ومع السنوات تنخفض حصة الفائدة وترتفع حصة المبلغ الأصلي.
المعايير الشائعة لدى المقرضين. هذه إرشادات عامة يُستشهد بها على نطاق واسع في الإقراض في الولايات المتحدة، وليست قواعد تنطبق في كل مكان:
- النسبة الأمامية: تكاليف السكن نحو 28% من الدخل الشهري الإجمالي. بالنسبة لدفعة قدرها $1,916.96، يعني ذلك دخلاً إجمالياً يبلغ نحو \(1{,}916.96 / 0.28 \approx 6{,}846\) شهرياً، أو نحو $82,150 سنوياً.
- نسبة الدين إلى الدخل الخلفية (DTI): إجمالي دفعات الديون الشهرية، بما في ذلك السكن وقروض السيارات وقروض الطلاب والحد الأدنى لمدفوعات البطاقات، بنحو 36% إلى 43% من الدخل الشهري الإجمالي. وتختلف الحدود حسب المقرض وبرنامج القرض.
- دفعة مقدمة 20%: الحد المعتاد لتجنب PMI في القرض التقليدي (نسبة LTV 80%). وبموجب قانون حماية أصحاب المنازل في الولايات المتحدة، يمكن طلب إزالة PMI في كثير من القروض التقليدية عند نسبة LTV 80%، وينتهي عموماً تلقائياً عند 78% من القيمة الأصلية، إذا كانت الدفعات منتظمة.
ما لا يشمله ذلك. لا تشمل النتيجة الصيانة والإصلاحات والمرافق وRسوم HOA وتكاليف الإغلاق أو التغيرات في الضرائب والتأمين مع الوقت. خصص ميزانية منفصلة لهذه البنود.
هذه معلومات عامة وليست نصيحة مالية شخصية. تختلف متطلبات المقرضين، لذا أكد الأرقام مع مقرض مرخص أو مستشار إسكان.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما هو تأمين الرهن العقاري الخاص (PMI) وهل يمكن تجنّبه؟ يحمي هذا التأمين جهة الإقراض في حال كانت دفعتك المقدمة أقل من 20% من سعر المنزل. وبمجرد بلوغك ما يقارب 20% من حقوق الملكية، يمكنك عادةً طلب إلغائه.
لماذا تُضاف الضريبة والتأمين؟ تقوم معظم جهات الإقراض بتحصيل هذه المبالغ شهرياً ضمن حساب ضمان (Escrow)، لذا فهي جزء فعلي من نفقاتك الشهرية حتى وإن لم تكن جزءاً من القرض ذاته.
هل هذا الرقم دقيق؟ إنه تقدير تقريبي. فقد يختلف معدل الفائدة الفعلي، وتقدير الضريبة، وقسط التأمين، ورسوم اتحاد الملاك (HOA)، وتأمين الرهن الخاص عمّا هو معروض هنا. تأكد دائماً من الأرقام مع مسؤول القروض قبل اتخاذ قرارك. ملاحظة: تختلف هذه القواعد من دولة لأخرى، وقد لا تنطبق المسميات الأمريكية مثل PMI و Escrow على الأنظمة العقارية في بلدك.