यह कैलकुलेटर क्या करता है
पहली बार घर खरीदने का मतलब है सिर्फ़ लोन की किस्त नहीं, बल्कि उससे जुड़े सभी खर्चों की प्लानिंग करना। यह कैलकुलेटर आपकी पूरी मासिक हाउसिंग किस्त का अनुमान लगाता है — जिसे अक्सर PITI प्लस PMI कहा जाता है। इसमें आपके मॉर्गेज के मूलधन और ब्याज के साथ-साथ प्रॉपर्टी टैक्स, होम इंश्योरेंस और प्राइवेट मॉर्गेज इंश्योरेंस (PMI) के मासिक हिस्से जोड़े जाते हैं। ध्यान दें कि यहाँ रकमें अमेरिकी डॉलर ($) में दिखाई गई हैं और यह टूल अमेरिकी होम लोन व्यवस्था पर आधारित है — लेकिन इसका गणित किसी भी मुद्रा पर लागू होता है। भारत में होम लोन के नियम, टैक्स और EMI की गणना अलग होती है, इसलिए इसे एक सामान्य मार्गदर्शन के रूप में ही देखें।
इसका उपयोग कैसे करें
घर की कीमत और अपना तय किया हुआ डाउन पेमेंट दर्ज करें। फिर ब्याज दर (APR) और लोन की अवधि सालों में भरें। इसके बाद अपना सालाना प्रॉपर्टी टैक्स, सालाना होम इंश्योरेंस प्रीमियम और सालाना PMI लिखें (अमेरिका में आमतौर पर जब डाउन पेमेंट 20% से कम होता है, तो लेंडर PMI वसूलते हैं)। कैलकुलेटर आपको अनुमानित कुल मासिक किस्त के साथ हर हिस्से का अलग-अलग ब्यौरा दिखा देगा।
फ़ॉर्मूला समझें
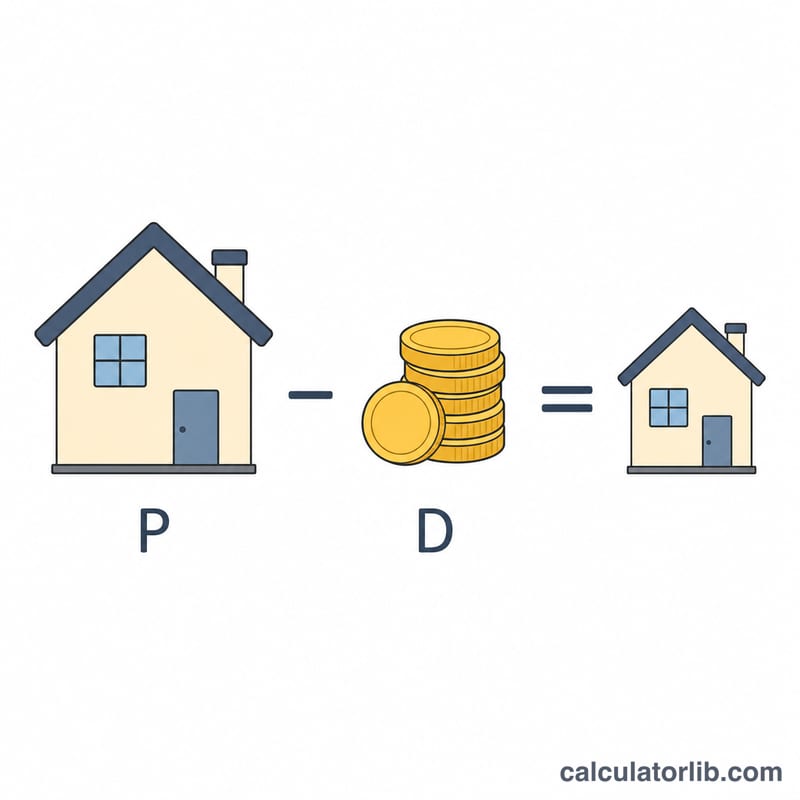
लोन की रकम = घर की कीमत में से डाउन पेमेंट घटाकर मिलने वाली राशि। मूलधन और ब्याज का हिस्सा मानक एमॉर्टाइज़ेशन फ़ॉर्मूले से निकाला जाता है:
$$PMT = \frac{(P - D) \cdot r}{1 - (1 + r)^{-n}}$$यहाँ \(r\) मासिक दर है (APR ÷ 12 ÷ 100) और \(n\) कुल मासिक किस्तों की संख्या है (साल × 12)। इसके बाद हम आपके सालाना टैक्स, बीमा और PMI का बारहवाँ हिस्सा (1/12) जोड़कर पूरी मासिक लागत निकालते हैं।
उदाहरण के साथ समझें
मान लीजिए घर की कीमत $300,000 है और डाउन पेमेंट $30,000, तो लोन की रकम हुई $270,000। 30 साल के लिए 6.5% ब्याज दर पर मासिक दर 0.0054167 और \(n = 360\) होगी। ऐसे में मूलधन और ब्याज लगभग $1,706.58 बनता है। इसमें \(\$3{,}600 / 12 = \$300\) टैक्स, \(\$1{,}200 / 12 = \$100\) बीमा और \(\$1{,}500 / 12 = \$125\) PMI जोड़ने पर कुल किस्त करीब $2,231.58 प्रति माह आती है।
मासिक भुगतान पर डाउन पेमेंट और ब्याज दर का प्रभाव
नीचे दी गई तालिका में $300,000 के घर और 30 वर्ष (360 महीने) के फिक्स्ड-रेट लोन का उपयोग किया गया है। मूलधन और ब्याज (P&I) की गणना एमोर्टाइज़ेशन सूत्र से होती है \(M = L\cdot\frac{r(1+r)^{n}}{(1+r)^{n}-1}\), जहाँ \(r\) वार्षिक ब्याज दर को 1,200 से भाग देने पर मिलता है और \(n = 360\) है। उदाहरण के लिए, 6.5% पर \(r = 0.065/12 \approx 0.0054167\) होता है, जो उधार ली गई प्रति डॉलर लगभग 0.0063207 का भुगतान गुणांक देता है। हर परिदृश्य में एक जैसी एस्क्रो लागत मानी गई है: संपत्ति कर $3,600 प्रति वर्ष ($300 प्रति माह) और होमओनर्स बीमा $1,200 प्रति वर्ष ($100 प्रति माह), यानी कुल मिलाकर $400 प्रति माह। ये केवल उदाहरणात्मक मान्यताएँ हैं, किसी क्षेत्र के औसत नहीं।
| परिदृश्य | डाउन पेमेंट | ब्याज दर | ऋण राशि | मूलधन और ब्याज (P&I) | P&I + कर + बीमा (PMI से पहले) |
|---|---|---|---|---|---|
| A | 5% ($15,000) | 7.0% | $285,000 | $1,896.11 | $2,296.11 |
| B | 10% ($30,000) | 6.5% | $270,000 | $1,706.58 | $2,106.58 |
| C | 20% ($60,000) | 6.5% | $240,000 | $1,516.96 | कुल: $1,916.96 |
| D | 20% ($60,000) | 6.0% | $240,000 | $1,438.92 | $1,838.92 |
PMI नोट: परिदृश्य A और B में डाउन पेमेंट 20% से कम है, इसलिए अमेरिका में पारंपरिक (conventional) लोन पर आम तौर पर दिखाए गए कुल भुगतान के अलावा निजी मॉर्गेज बीमा (PMI) भी लगता है। PMI की लागत क्रेडिट स्कोर, लोन की राशि और डाउन पेमेंट के अनुसार बदलती है, और इसे अक्सर लोन का लगभग 0.3% से 1.5% प्रति वर्ष बताया जाता है। परिदृश्य C और D में डाउन पेमेंट 20% है, इसलिए PMI आम तौर पर आवश्यक नहीं होता और इस कैलकुलेटर के इनपुट के लिए कुल राशियाँ पूरी हैं।
मुख्य बातें: परिदृश्य A से C पर जाने से छोटे लोन और कम ब्याज दर, दोनों के कारण P&I में प्रति माह $379.15 की कमी आती है। C और D की तुलना बताती है कि $240,000 के लोन पर 0.5 प्रतिशत अंक का ब्याज दर अंतर P&I में लगभग $78 प्रति माह बदलाव लाता है। ब्याज दरें और PMI की कीमतें उधारदाता और उधारकर्ता के अनुसार अलग होती हैं, इसलिए जब आपके पास उद्धृत आँकड़े हों तो उन्हीं का उपयोग करें।
बंधक भुगतान की शर्तें समझें
- PITI
- मूलधन (Principal), ब्याज (Interest), कर (Taxes) और बीमा (Insurance): सामान्य मासिक आवास भुगतान के चार हिस्से। इस कैलकुलेटर का परिणाम PITI है, साथ में वह PMI जो आप दर्ज करते हैं।
- मूलधन (Principal)
- भुगतान का वह हिस्सा जो लोन पर आपकी बकाया राशि को कम करता है।
- ब्याज (Interest)
- उधार लेने की लागत, जो शेष लोन राशि पर लगती है। लोन की शुरुआत में हर भुगतान का अधिकांश हिस्सा ब्याज होता है।
- APR (वार्षिक प्रतिशत दर)
- लोन की सालाना लागत प्रतिशत में, जिसमें ब्याज दर के साथ कुछ उधारदाता शुल्क और खर्च भी शामिल होते हैं। यह आम तौर पर नोट दर से अधिक होती है। यह कैलकुलेटर APR नहीं, बल्कि ब्याज दर का उपयोग करता है।
- एस्क्रो (Escrow)
- एक खाता जिसे उधारदाता या सर्विसर हर महीने आपके संपत्ति कर और बीमा का हिस्सा जमा करने और ये बिल देय तिथि पर चुकाने के लिए उपयोग करता है।
- PMI (निजी मॉर्गेज बीमा)
- ऐसा बीमा जो डिफ़ॉल्ट होने पर आपके बजाय उधारदाता की रक्षा करता है। अमेरिका में पारंपरिक लोन पर यह आम तौर पर तब आवश्यक होता है जब डाउन पेमेंट 20% से कम हो। FHA लोन जैसे अन्य लोन प्रकारों के अपने मॉर्गेज बीमा नियम होते हैं।
- डाउन पेमेंट
- खरीद मूल्य के लिए आप जो राशि पहले चुकाते हैं। लोन राशि खरीद मूल्य में से डाउन पेमेंट घटाने पर मिलती है।
- लोन-टू-वैल्यू (LTV)
- लोन राशि को घर के मूल्य से भाग देने पर मिलने वाला अनुपात। $300,000 के घर पर $240,000 का लोन 80% LTV है, जो 20% डाउन पेमेंट के बराबर है।
- एमोर्टाइज़ेशन (Amortization)
- निश्चित अवधि में समान किस्तों में लोन चुकाने की प्रक्रिया, जिसमें समय के साथ मूलधन का हिस्सा बढ़ता है और ब्याज का हिस्सा घटता है।
- HOA शुल्क
- साझा सुविधाओं या रखरखाव के लिए होमओनर्स एसोसिएशन को दिया जाने वाला शुल्क। HOA शुल्क इस कैलकुलेटर के परिणाम में शामिल नहीं है, इसलिए यदि लागू हों तो उन्हें अलग से जोड़ें।
अपने मासिक भुगतान की व्याख्या
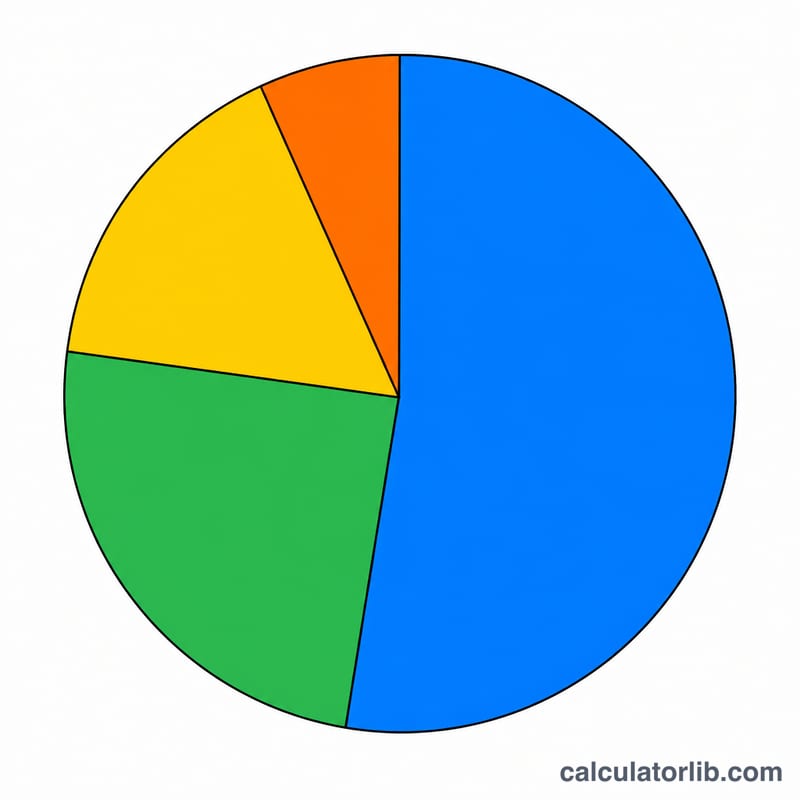
भुगतान कैसे बँटता है। आपका कुल भुगतान दो समूहों से बना है। मूलधन और ब्याज वह निश्चित लोन किस्त है जो फिक्स्ड-रेट लोन पर समान रहती है। कर, बीमा और PMI एस्क्रो लागत हैं, जिन्हें यहाँ सालाना राशि को 12 से भाग देकर दिखाया गया है, और ये समय के साथ बदल सकती हैं, जैसे कर मूल्यांकन, प्रीमियम या PMI की स्थिति बदलने पर। ऊपर परिदृश्य C में ($240,000 का लोन, 6.5% दर, 30 वर्ष) कुल $1,916.96 में से $1,516.96 P&I (लगभग 79%) और $400 एस्क्रो कर और बीमा (लगभग 21%) है।
P&I के भीतर, पहले महीने का ब्याज \(240{,}000 \times 0.065/12 = 1{,}300.00\) है, इसलिए केवल $216.96 मूलधन में जाते हैं। वर्षों के साथ ब्याज का हिस्सा घटता है और मूलधन का हिस्सा बढ़ता है।
सामान्य उधारदाता मानदंड। ये अमेरिकी लेंडिंग में व्यापक रूप से उद्धृत सामान्य दिशानिर्देश हैं, सार्वभौमिक नियम नहीं:
- फ्रंट-एंड अनुपात: आवास लागत लगभग सकल मासिक आय के 28% तक। $1,916.96 के भुगतान के लिए इसका अर्थ है लगभग \(1{,}916.96 / 0.28 \approx 6{,}846\) प्रति माह सकल आय, या लगभग $82,150 प्रति वर्ष।
- बैक-एंड ऋण-से-आय (DTI): कुल मासिक ऋण भुगतान, जिसमें आवास, कार लोन, छात्र लोन और कार्ड की न्यूनतम राशि शामिल है, सकल मासिक आय के लगभग 36% से 43% तक। सीमाएँ उधारदाता और लोन कार्यक्रम के अनुसार बदलती हैं।
- 20% डाउन पेमेंट: पारंपरिक लोन पर PMI से बचने की मानक सीमा (80% LTV)। अमेरिकी Homeowners Protection Act के तहत, कई पारंपरिक लोन पर 80% LTV पर PMI हटाने का अनुरोध किया जा सकता है, और भुगतान समय पर होने पर यह आम तौर पर मूल मूल्य के 78% पर स्वतः समाप्त हो जाता है।
क्या शामिल नहीं है। परिणाम में रखरखाव और मरम्मत, उपयोगिता बिल, HOA शुल्क, क्लोज़िंग लागत, या समय के साथ कर और बीमा में बदलाव शामिल नहीं हैं। इनके लिए अलग से बजट बनाएँ।
यह सामान्य जानकारी है, व्यक्तिगत वित्तीय सलाह नहीं। उधारदाता की आवश्यकताएँ अलग होती हैं, इसलिए आंकड़ों की पुष्टि किसी लाइसेंसधारी उधारदाता या आवास परामर्शदाता से करें।
केंद्रीय बैंकों की नीतिगत ब्याज दरें
प्रमुख केंद्रीय बैंकों की नवीनतम आधिकारिक नीतिगत दरें, अपने आप अपडेट — बैंक जमा और कर्ज़ की दरें इसी मानक का अनुसरण करती हैं।
- भारतीय रिज़र्व बैंक · भारत
- 5.50%
- तारीख
- 2026-10-19
- 1 वर्ष में बदलाव
- 0 प्रतिशत अंक
नवीनतम बदलाव बढ़ा +25 बीपी भारतीय रिज़र्व बैंक ने 2026-10-07 को अपनी दर बदली: 5.25% से 5.50%।
| केंद्रीय बैंक | नीतिगत दर | तारीख | 1 वर्ष में बदलाव |
|---|---|---|---|
| ब्राज़ील का केंद्रीय बैंक · ब्राज़ील | 13.75% | 2026-11-16 | −1.25 प्रतिशत अंक |
| बैंको दे मेक्सिको · मैक्सिको | 6.25% | 2026-11-10 | −1.00 प्रतिशत अंक |
| फ़ेडरल रिज़र्व · संयुक्त राज्य | 3.75–4.00% | 2026-11-13 | 0 प्रतिशत अंक |
| यूरोपीय सेंट्रल बैंक | 2.50% | 2026-11-16 | +0.50 प्रतिशत अंक |
| स्वेरिगेस रिक्सबैंक · स्वीडन | 2.00% | 2026-11-16 | +0.25 प्रतिशत अंक |
| सऊदी केंद्रीय बैंक · सऊदी अरब | 4.50% | 2026-10-29 | 0 प्रतिशत अंक |
| रिज़र्व बैंक ऑफ़ ऑस्ट्रेलिया · ऑस्ट्रेलिया | 4.60% | 2026-10-31 | +1.00 प्रतिशत अंक |
| तुर्किये गणराज्य का केंद्रीय बैंक · तुर्किये | 36.00% | 2026-11-06 | −3.50 प्रतिशत अंक |
| बैंक ऑफ़ रशिया · रूस | 14.00% | 2026-11-10 | −2.50 प्रतिशत अंक |
| पीपुल्स बैंक ऑफ़ चाइना · चीन | 3.00% | 2026-11-10 | 0 प्रतिशत अंक |
| बैंक ऑफ़ कनाडा · कनाडा | 2.50% | 2026-11-13 | +0.25 प्रतिशत अंक |
| भारतीय रिज़र्व बैंक · भारत | 5.50% | 2026-10-19 | 0 प्रतिशत अंक |
| बैंक ऑफ़ इंग्लैंड · यूनाइटेड किंगडम | 4.00% | 2026-11-16 | 0 प्रतिशत अंक |
| बैंक ऑफ़ जापान · जापान | 1.25% | 2026-11-10 | +0.75 प्रतिशत अंक |
| बैंक ऑफ़ कोरिया · दक्षिण कोरिया | 3.00% | 2026-11-02 | +0.50 प्रतिशत अंक |
नवीनतम आंकड़ा: 2026-10-19 डेटा अपडेट 2026-11-16 · ताज़ा
स्रोत: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS आँकड़ों के अनुमत उपयोग की शर्तें; Board of Governors of the Federal Reserve System सार्वजनिक डोमेन (अमेरिकी सरकार की कृति); European Central Bank ECB की पुन: उपयोग नीति; Sveriges Riksbank Riksbank की ओपन डेटा शर्तें; The World Bank Group CC BY 4.0; Reserve Bank of Australia 2026 RBA की कॉपीराइट शर्तें (Cash Rate); Bank of Canada बैंक ऑफ़ कनाडा की उपयोग की शर्तें; Bank of England Open Government Licence v3.0
एक वर्ष का बदलाव CalculatorLib ने इन्हीं आंकड़ों से निकाला है। लेबल का अनुवाद CalculatorLib ने किया है: यह BIS का आधिकारिक अनुवाद नहीं है।
स्रोत का विवरण और कार्यप्रणाली
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- The World Bank Group — World Development Indicators (FR.INR.LEND, FR.INR.RINR)
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
अक्सर पूछे जाने वाले सवाल
PMI क्या है और क्या मैं इससे बच सकता हूँ? PMI लेंडर को सुरक्षा देता है, अगर आपका डाउन पेमेंट घर की कीमत के 20% से कम हो। जब आपकी इक्विटी लगभग 20% तक पहुँच जाती है, तो आप आमतौर पर इसे हटवाने का अनुरोध कर सकते हैं।
टैक्स और बीमा क्यों शामिल किए जाते हैं? ज़्यादातर लेंडर इन्हें हर महीने एक एस्क्रो खाते में जमा करते हैं, इसलिए लोन का हिस्सा न होते हुए भी ये आपके असली मासिक खर्च का हिस्सा बन जाते हैं।
क्या यह आँकड़ा बिल्कुल सटीक है? नहीं, यह सिर्फ़ एक अनुमान है। आपकी असली ब्याज दर, टैक्स आकलन, बीमा प्रीमियम, HOA शुल्क और PMI अलग हो सकते हैं। कोई भी फ़ैसला लेने से पहले अपने लोन ऑफ़िसर से ज़रूर पुष्टि कर लें।