ما هي حاسبة القسط الشهري لبطاقة الائتمان؟
توضّح لك هذه الأداة قيمة القسط الشهري الثابت اللازم لسداد رصيد بطاقتك الائتمانية خلال عدد محدد من الأشهر بمعدل فائدة سنوي (APR) معيّن. وهي تعتمد على معادلة الإطفاء القياسية — وهي ذات الحسابات التي تقوم عليها أقساط القروض والتمويل العقاري — حتى تتمكن من وضع خطة سداد واقعية ومعرفة المبلغ الذي ستدفعه كفوائد بدقة طوال الفترة.
كيفية الاستخدام
أدخل الرصيد الحالي على بطاقتك، ومعدل الفائدة السنوي (APR) للبطاقة، وعدد الأشهر التي ترغب أن تصبح خلالها خاليًا من الديون. تعرض لك الحاسبة قيمة القسط الشهري الثابت المطلوب، إضافةً إلى إجمالي الفائدة وإجمالي المبلغ الذي ستكون قد دفعته بنهاية المدة.
شرح المعادلة
يُحتسب القسط الشهري على النحو التالي:
$$P = \frac{B \cdot r}{1 - (1 + r)^{-n}}$$حيث يمثّل B الرصيد، وn عدد الأشهر، وr معدل الفائدة الشهري الذي يساوي \(\text{APR} / 1200\) (أي قسمة المعدل السنوي على 12 ثم على 100 لتحويله من نسبة مئوية). أما إذا كان معدل الفائدة السنوي 0%، فيصبح القسط ببساطة هو الرصيد مقسومًا على عدد الأشهر.
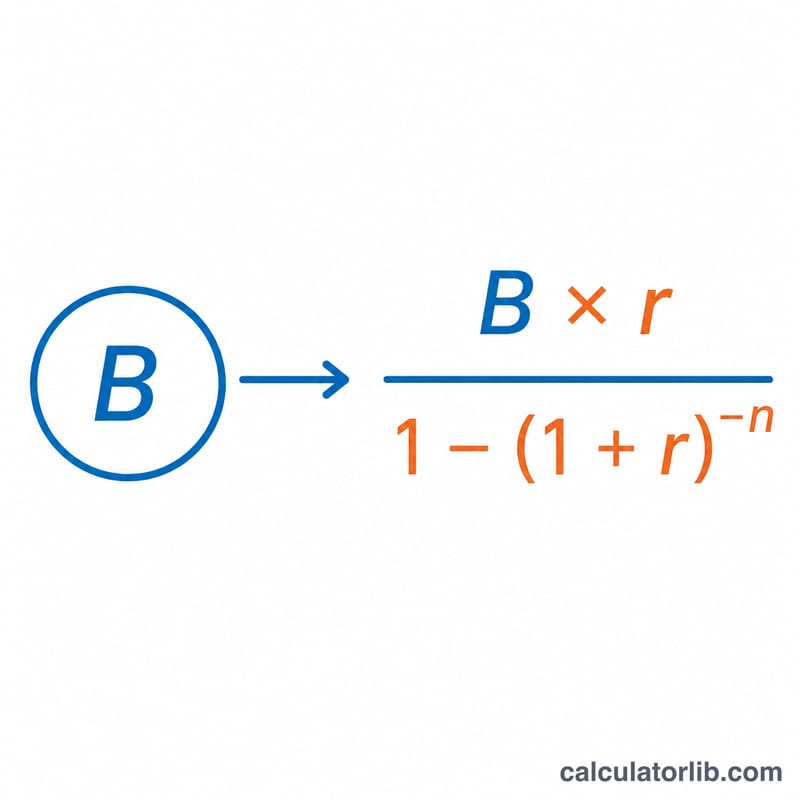
مثال تطبيقي
لنفترض أنك مدين بمبلغ 5,000 دولار بمعدل فائدة سنوي 18% وترغب في سداده خلال 24 شهرًا. يكون المعدل الشهري \(r = 18 / 1200 = 0.015\). عندها $$P = \frac{5000 \times 0.015}{1 - 1.015^{-24}} \approx 249.69$$ دولارًا شهريًا. وعلى مدى 24 شهرًا يبلغ الإجمالي المدفوع نحو 5,992.46 دولار، منها قرابة 992.46 دولار فوائد.
تفسير نتيجتك
إجمالي الفائدة هو ببساطة إجمالي المبلغ المدفوع مطروحاً منه الرصيد الابتدائي: \(\text{الفائدة} = M \cdot n - B\). وهو تكلفة الاقتراض خلال المدة المختارة.
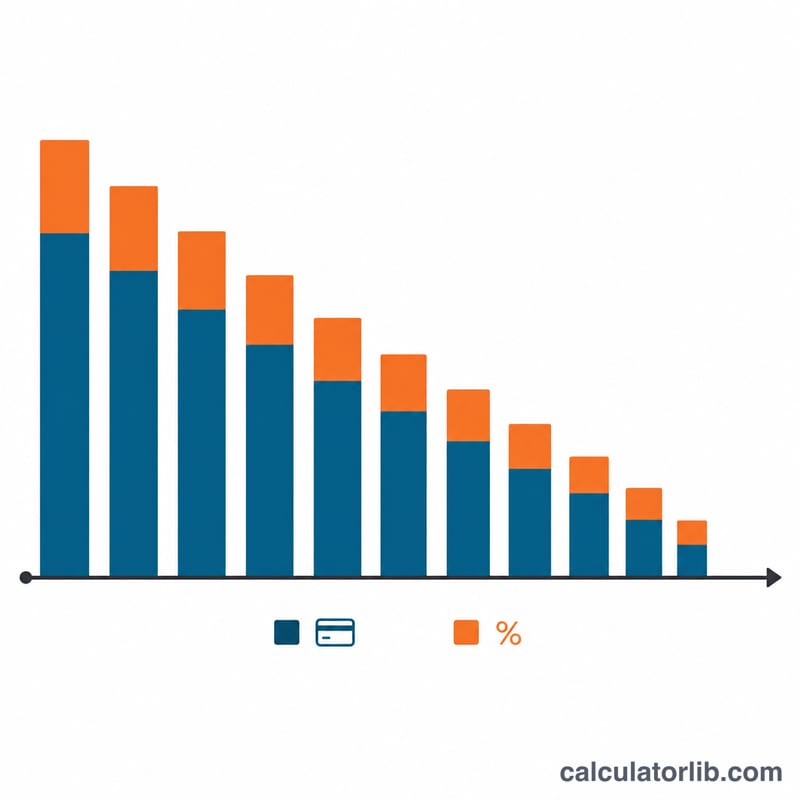
تتغير الفائدة وأصل الدين مع الوقت. كل شهر تُحتسب الفائدة على الرصيد المتبقي. في الدفعة الأولى من مثال الـ24 شهراً، تبلغ الفائدة \(5000 \times 0.015 = 75.00\)، لذلك لا يخفّض سوى حوالي 174.62 دولار من أصل 249.62 دولار الرصيد. ومع انخفاض الرصيد يتقلص جزء الفائدة، ويذهب جزء أكبر من كل دفعة إلى أصل الدين.
متى تكون النتيجة صحيحة. الدفعة ثابتة فقط إذا بقي معدل APR ثابتاً ولم تُضَف مشتريات جديدة أو رسوم أو سحوبات نقدية إلى البطاقة. فمعدل APR متغير، أو معدل ترويجي ينتهي، أو رسوم جديدة ستغيّر جدول السداد الفعلي.
المقارنة مع الحد الأدنى للدفع. تحدد الجهات المُصدِرة عادةً الحد الأدنى للدفع كنسبة صغيرة من الرصيد مضافاً إليه الفائدة والرسوم، أو كمبلغ أرضية ثابت. ويختلف القاعدة الدقيقة بحسب الجهة المُصدِرة والدولة. ولأن الحد الأدنى يتناقص مع انخفاض الرصيد، فإن دفع الحد الأدنى فقط يمدّ السداد عادةً لفترة أطول بكثير ويزيد إجمالي الفائدة. أما الدفعة الثابتة المبنية على تاريخ سداد مستهدف فتعطي تاريخ انتهاء محدداً.
هذه معلومات عامة تساعدك على قراءة الحساب، وليست نصيحة مالية شخصية.
المصطلحات الرئيسية
- APR (معدل النسبة السنوية): التكلفة السنوية للاقتراض، معبّراً عنها كنسبة مئوية من الرصيد.
- معدل الفترة الشهرية: المعدل المطبّق كل شهر. تستخدم هذه الآلة الحاسبة \(r = \text{APR}/12\)، أي معدل APR بالنسبة المئوية مقسوماً على 1200.
- الأصل / الرصيد: المبلغ المستحق حالياً على البطاقة، قبل احتساب الفائدة المستقبلية.
- الإطفاء: سداد الدين عبر دفعات متساوية مجدولة، تغطي كل منها فائدة ذلك الشهر وجزءاً من أصل الدين.
- الحد الأدنى للدفع: أقل مبلغ تطلبه الجهة المُصدِرة في كل دورة فوترة للإبقاء على الحساب في وضع جيد. وغالباً ما يكون نسبة من الرصيد مضافاً إليه الفائدة، أو حداً أدنى ثابتاً.
- إجمالي الفائدة: مجموع كل الفوائد المدفوعة، ويساوي إجمالي المدفوع مطروحاً منه الرصيد الابتدائي.
- مدة السداد: عدد الأشهر المختارة لسداد الرصيد بالكامل (\(n\) في المعادلة).
حدود النموذج: تستخدم الآلة الحاسبة APR/12 كمعدل دوري. وهي تتجاهل اختلافات الفائدة المركبة اليومية، وفترات السماح، والرسوم (السنوية أو رسوم التأخير أو رسوم السحب النقدي)، والمعدلات المتغيرة، وتفترض عدم وجود مشتريات جديدة. وقد يختلف كشف حسابك لدى الجهة المُصدِرة قليلاً.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-15 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-12 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل يوفّر القسط الشهري الأكبر المال؟ نعم. فسداد الرصيد بوتيرة أسرع (عدد أشهر أقل) يقلّل إجمالي الفائدة، حتى وإن كان كل قسط أكبر قيمةً.
ما الفرق بين معدل الفائدة السنوي (APR) والمعدل الشهري؟ معدل الفائدة السنوي هو النسبة السنوية، ونقوم بقسمته على 12 للحصول على المعدل الشهري المستخدم في المعادلة.
هل يفترض الحساب عدم إجراء مشتريات جديدة؟ نعم — يفترض الحساب أنك لن تُجري أي مشتريات جديدة على البطاقة خلال فترة السداد.