¿Qué es la calculadora de pago mensual de tarjeta de crédito?
Esta herramienta te indica la cuota mensual fija que necesitas para saldar la deuda de tu tarjeta de crédito en el número de meses que elijas y con una TAE determinada. Utiliza la fórmula estándar de amortización —la misma que hay detrás de las cuotas de préstamos e hipotecas—, de modo que puedes planificar un calendario de pago realista y ver exactamente cuántos intereses pagarás por el camino.
Cómo usarla
Introduce el saldo actual de tu tarjeta, la tasa anual equivalente (TAE) de la misma y el número de meses en los que quieres quedarte libre de deuda. La calculadora te devuelve la cuota mensual fija necesaria, además de los intereses totales y el importe total que habrás pagado al finalizar el plazo.
La fórmula explicada
La cuota mensual se calcula así:
$$P = \frac{B \cdot r}{1 - (1 + r)^{-n}}$$
donde \(B\) es el saldo, \(n\) es el número de meses y \(r\) es el tipo de interés mensual, igual a \(\text{TAE} / 1200\) (la tasa anual dividida entre 12 y, después, entre 100 para convertir el porcentaje). Si la TAE es del 0 %, la cuota es simplemente el saldo dividido entre el número de meses.
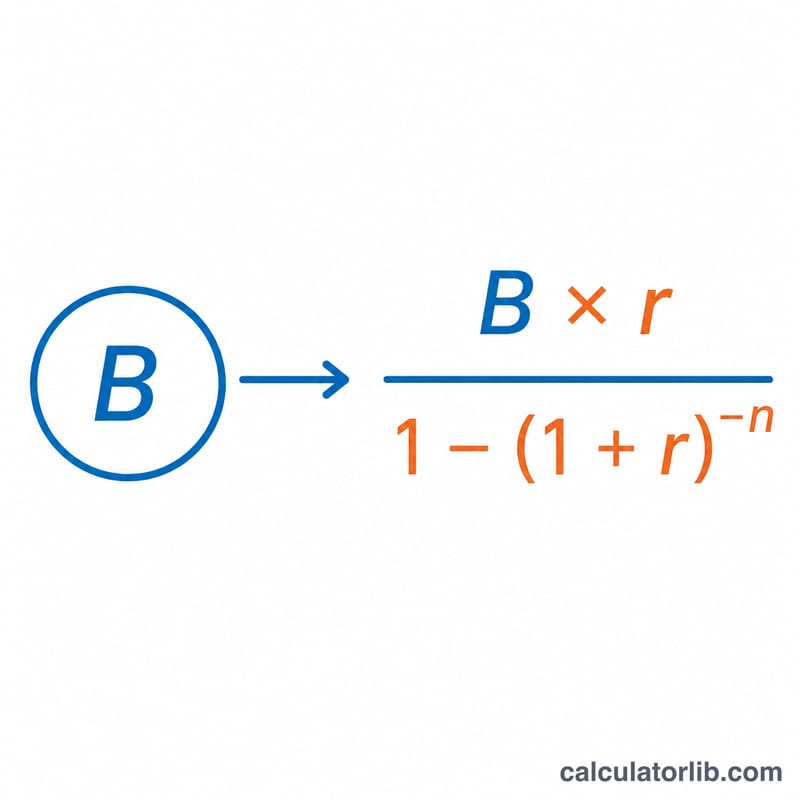
Ejemplo práctico
Supongamos que debes 5.000 $ a una TAE del 18 % y quieres liquidarlos en 24 meses. El tipo mensual es \(r = 18 / 1200 = 0{,}015\). Entonces $$P = \frac{5000 \times 0{,}015}{1 - 1{,}015^{-24}} \approx 249{,}69\ \$$$ al mes. A lo largo de 24 meses, eso supone unos 5.992,46 $ pagados en total, de los cuales aproximadamente 992,46 $ son intereses.
Interpretación de tu resultado
El interés total es simplemente el monto total pagado menos el saldo inicial: \(\text{Interés} = M \cdot n - B\). Es el costo de pedir prestado durante el plazo elegido.
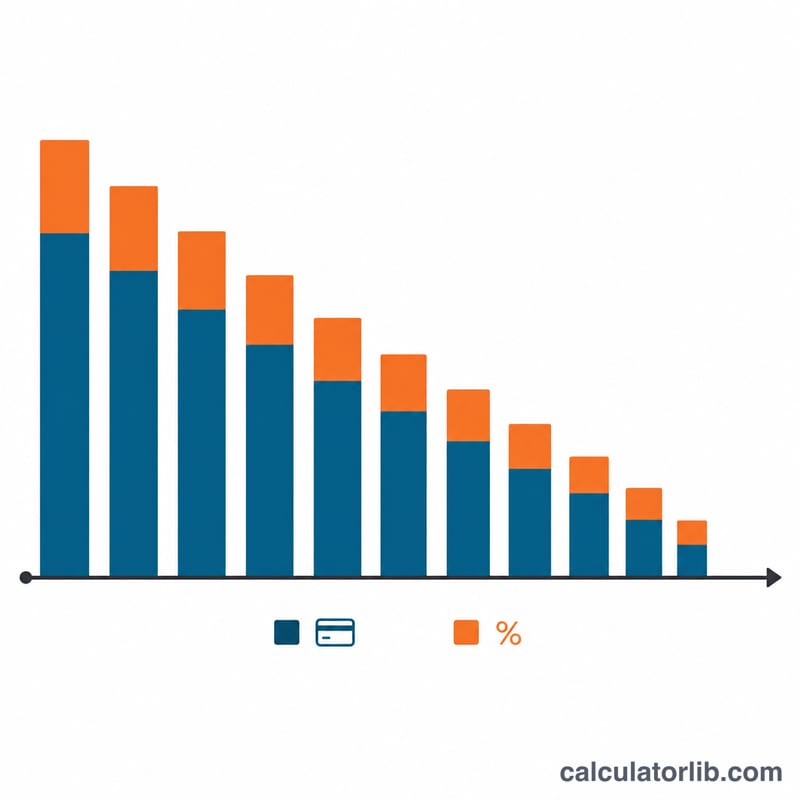
El interés y el capital cambian con el tiempo. Cada mes, el interés se cobra sobre el saldo restante. En el primer pago del ejemplo de 24 meses, el interés es \(5000 \times 0.015 = 75.00\), por lo que solo unos $174.62 de los $249.62 reducen el saldo. A medida que el saldo baja, la parte de interés se reduce y una mayor proporción de cada pago va al capital.
Cuándo se cumple el resultado. El pago es fijo solo si la TAE se mantiene constante y no se añaden nuevas compras, comisiones ni disposiciones de efectivo a la tarjeta. Una TAE variable, una tasa promocional que vence o nuevos cargos cambiarán el calendario real de pago.
Comparación con el pago mínimo. Las entidades emisoras suelen fijar el pago mínimo como un pequeño porcentaje del saldo más intereses y comisiones, o como un monto mínimo fijo. La regla exacta varía según la entidad y el país. Como el mínimo disminuye a medida que baja el saldo, pagar solo el mínimo suele alargar la devolución durante un periodo mucho más largo y aumentar el interés total. Un pago fijo basado en una fecha objetivo de liquidación ofrece una fecha de fin definida.
Esta es información general para ayudarte a entender el cálculo, no asesoramiento financiero personal.
Términos clave
- TAE (tasa anual equivalente): el costo anual de pedir prestado, expresado como porcentaje del saldo.
- Tasa periódica mensual: la tasa aplicada cada mes. Esta calculadora usa \(r = \text{TAE}/12\), que es la TAE en porcentaje dividida entre 1200.
- Capital / saldo: el monto que se debe actualmente en la tarjeta, antes de los intereses futuros.
- Amortización: pagar una deuda mediante cuotas iguales programadas, cada una de las cuales cubre el interés de ese mes más una parte del capital.
- Pago mínimo: la cantidad más pequeña que la entidad emisora exige en cada ciclo de facturación para mantener la cuenta en buen estado. Suele ser un porcentaje del saldo más intereses, o un mínimo fijo.
- Interés total: la suma de todos los intereses pagados, igual al total pagado menos el saldo inicial.
- Plazo de pago: el número de meses elegido para liquidar el saldo por completo (\(n\) en la fórmula).
Límites del modelo: la calculadora usa TAE/12 como tasa periódica. No tiene en cuenta las diferencias de capitalización diaria, los periodos de gracia, las comisiones (anuales, por pago tardío o por disposición de efectivo) ni las tasas variables, y asume que no hay nuevos cargos. El estado de cuenta de tu entidad emisora podría diferir ligeramente.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Pagar una cuota mensual más alta ahorra dinero? Sí. Liquidar el saldo más rápido (en menos meses) reduce el total de intereses, aunque cada cuota sea mayor.
¿Qué diferencia hay entre la TAE y el tipo mensual? La TAE es la tasa anual. La dividimos entre 12 para obtener el tipo mensual que se usa en la fórmula.
¿Asume que no se hacen nuevos cargos? Sí: el cálculo presupone que no realizas nuevas compras con la tarjeta durante el periodo de pago.