¿Qué es la calculadora de pago mínimo de tarjeta de crédito?
Esta herramienta estima la cantidad más pequeña que debes abonar en tu tarjeta de crédito durante el ciclo de facturación para mantener la cuenta al día. La mayoría de los emisores calcula el mínimo como un pequeño porcentaje del saldo más los intereses generados durante el mes, pero nunca por debajo de un importe mínimo fijo (habitualmente entre 25 y 35 $). Esta calculadora reproduce esa fórmula tan común. Ten en cuenta que las condiciones exactas cambian según el banco y el contrato de cada tarjeta, así que conviene tomar el resultado como una estimación. Aunque los importes aparecen en dólares ($), el método de cálculo es válido para tarjetas de cualquier país; solo recuerda que en España u otros mercados la TAE y los porcentajes mínimos pueden regirse por normas distintas.
Cómo usarla
Introduce el saldo actual de tu extracto, el porcentaje de pago mínimo de tu tarjeta (normalmente entre el 1 % y el 3 %), tu TAE y el importe mínimo fijo que aplica tu emisor. La calculadora te devuelve el pago mínimo estimado junto con un desglose de los intereses y de la parte correspondiente al porcentaje del saldo.
La fórmula explicada
Primero se calculan los intereses mensuales como Saldo × (TAE ÷ 12). Después se obtiene la parte porcentual: Saldo × porcentaje mínimo. Ambos importes se suman y la calculadora elige el mayor entre ese resultado y el importe mínimo fijo. Si la cifra supera el saldo total, el pago se limita al propio saldo.
$$\text{Min Payment} = \min\!\left(\text{Balance},\ \max\!\left(\text{Floor},\ P\right)\right)$$ $$P = \text{Balance}\cdot\dfrac{\text{Percent}}{100} + \text{Balance}\cdot\dfrac{\text{APR}}{1200}$$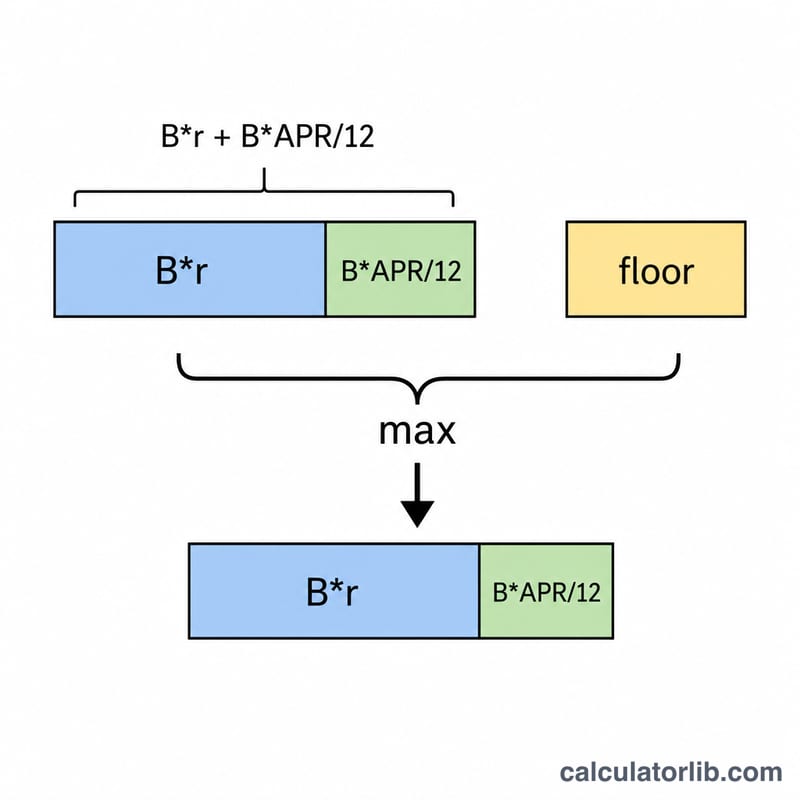
Ejemplo práctico
Imagina que debes 2.000 $ con una TAE del 19,99 %, un porcentaje mínimo del 1 % y un importe mínimo de 25 $. Intereses mensuales = \(2000 \times (0{,}1999 \div 12) \approx 33{,}32\ \$\). Parte porcentual = \(2000 \times 0{,}01 = 20\ \$\). Suma = \(53{,}32\ \$\). Como 53,32 $ es mayor que el mínimo de 25 $, tu pago mínimo estimado es de 53,32 $.
Pago mínimo según distintos saldos y tasas
La tabla aplica la fórmula de la calculadora con un porcentaje mínimo del 1% y un piso de $25. La suma calculada es \(P = \text{Saldo} \times \frac{\text{Porcentaje}}{100} + \text{Saldo} \times \frac{\text{TAE}}{100 \times 12}\), es decir, la parte porcentual más un mes de intereses. El mínimo final es \(\min(\text{Saldo},\ \max(\text{Piso},\ P))\). Las cifras se redondean al centavo.
| Saldo | TAE | Interés mensual | Parte porcentual (1%) | Suma calculada | Pago mínimo final | ¿Piso o fórmula? |
|---|---|---|---|---|---|---|
| $300 | 15.99% | $4.00 | $3.00 | $7.00 | $25.00 | Se aplica el piso |
| $1,000 | 19.99% | $16.66 | $10.00 | $26.66 | $26.66 | Se aplica la fórmula |
| $2,000 | 24.99% | $41.65 | $20.00 | $61.65 | $61.65 | Se aplica la fórmula |
| $5,000 | 19.99% | $83.29 | $50.00 | $133.29 | $133.29 | Se aplica la fórmula |
| $10,000 | 24.99% | $208.25 | $100.00 | $308.25 | $308.25 | Se aplica la fórmula |
Ejemplo del cálculo para la fila de $1,000: el interés mensual es \(1000 \times \frac{19.99}{100 \times 12} = 16.658\ldots \approx 16.66\), la parte porcentual es \(1000 \times 0.01 = 10.00\) y la suma es \(16.66 + 10.00 = 26.66\). Eso supera el piso de $25 y está muy por debajo del saldo de $1,000, así que $26.66 es el resultado.
Términos clave definidos
- Saldo del estado de cuenta
- El monto total que debe en su tarjeta a la fecha de cierre del ciclo de facturación. El pago mínimo generalmente se calcula a partir de esta cifra.
- TAE (tasa anual equivalente)
- El costo anual de pedir dinero prestado con la tarjeta, expresado como porcentaje. Es el punto de partida para los intereses que se cobran cada mes.
- Tasa de interés periódica (mensual)
- La TAE dividida entre 12, por ejemplo \(\frac{19.99\%}{12} \approx 1.666\%\) mensual. Algunos emisores aplican en cambio una tasa periódica diaria (comúnmente la TAE dividida entre 365 o 360) al saldo de cada día, por lo que su cargo real por intereses puede diferir ligeramente de la estimación TAE/12 que se usa aquí.
- Tasa porcentual mínima
- La parte del saldo, como 1%, que el emisor exige pagar cada mes. En esta calculadora se suma a los intereses del mes.
- Piso del pago mínimo
- Una cantidad fija en dólares, como $25, que se utiliza cuando la suma calculada sería menor.
- Límite en el saldo total
- El pago mínimo nunca puede superar lo que usted debe. Si el saldo es menor que el piso, el mínimo es igual al saldo completo.
Las condiciones del pago mínimo las establece cada emisor de tarjeta y el contrato de la tarjeta, y varían según el emisor y el país.
Cómo interpretar su pago mínimo estimado
Intereses frente a capital. En la fórmula de esta calculadora, solo la parte porcentual reduce el saldo, mientras que la parte de intereses es el costo de pedir dinero prestado durante el mes. Para el saldo de $1,000 con una TAE de 19.99%, $16.66 de los $26.66 del pago son intereses y $10.00 reducen el saldo, así que solo alrededor del 37.5% del pago reduce lo que se debe. Para $10,000 con 24.99%, $208.25 de los $308.25 del pago son intereses, alrededor del 68%. Como la parte que va al capital es pequeña, el saldo baja lentamente, y cuanto mayor es la TAE, más lento baja.
Piso frente a fórmula. Cuando el resultado es igual al piso (como en la fila de $300), la suma de porcentaje más intereses fue menor que el piso, así que el mínimo fijo determina el pago. Cuando se aplica la fórmula, el pago varía con el saldo y la TAE, por lo que cambia de un mes a otro conforme cambia el saldo. Si el saldo es menor que el piso, el pago se limita al saldo.
Qué significa el mínimo. El mínimo es lo menos que exige el contrato de la tarjeta para evitar un cargo por pago tardío y que la cuenta se reporte como morosa a las oficinas de crédito. No es la cantidad que liquida la deuda en un plazo determinado, y los intereses siguen acumulándose sobre el saldo restante.
Los emisores difieren. Algunos emisores usan 1% del saldo más intereses y comisiones, otros usan un porcentaje fijo del saldo, como 2% a 3%, y muchos aplican un piso en dólares. Algunos usan cálculos de intereses diarios. Considere el resultado como una estimación y revise su estado de cuenta o el contrato de la tarjeta para conocer la cifra exacta.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-17 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Por qué pagar solo el mínimo sale tan caro? La mayor parte del pago mínimo se destina a intereses, de modo que el saldo se reduce muy despacio y acabas pagando mucho más a largo plazo. Abonar un poco más cada mes recorta de forma drástica el total de intereses.
¿El importe mínimo es siempre de 25 $? No. Depende del contrato de tu tarjeta; muchos emisores aplican entre 25 y 35 $, o el saldo completo si este es menor.
¿Coincide con mi factura exacta? Es una aproximación a una fórmula habitual de los emisores. Tu extracto puede usar un porcentaje distinto, otro método de cálculo de intereses o incluir comisiones por impagos anteriores.