Asgari Kredi Kartı Ödeme Hesaplayıcı Nedir?
Bu araç, kredi kartı hesabınızı sorunsuz tutmak için içinde bulunduğunuz hesap döneminde ödemeniz gereken en düşük tutarı tahmin eder. Çoğu kart sağlayıcı asgari ödemeyi, bakiyenizin küçük bir yüzdesi artı ay boyunca işleyen faiz olarak hesaplar; ancak bu tutar hiçbir zaman sabit bir taban tutarın (genellikle 25–35 $) altına inmez. Bu araç söz konusu yaygın formülü modeller. Kesin kurallar her bankaya ve kart sözleşmesine göre değişir; bu nedenle sonucu yalnızca bir tahmin olarak değerlendirin. Not: Hesaplama ABD'de yaygın olan dolar ($) bazlı kart uygulamasını esas alır. Türkiye'deki bankalarda asgari ödeme oranları ve kuralları (örneğin BDDK düzenlemeleri) farklılık gösterebilir.
Nasıl Kullanılır?
Güncel ekstre bakiyenizi, kartınızın asgari ödeme yüzdesini (çoğunlukla %1–%3), APR'nizi (yıllık faiz oranı) ve bankanızın uyguladığı asgari taban tutarını girin. Hesaplayıcı, tahmini asgari ödemenizi; faiz tutarının ve bakiye yüzdesi payının dökümüyle birlikte gösterir.
Formül Açıklaması
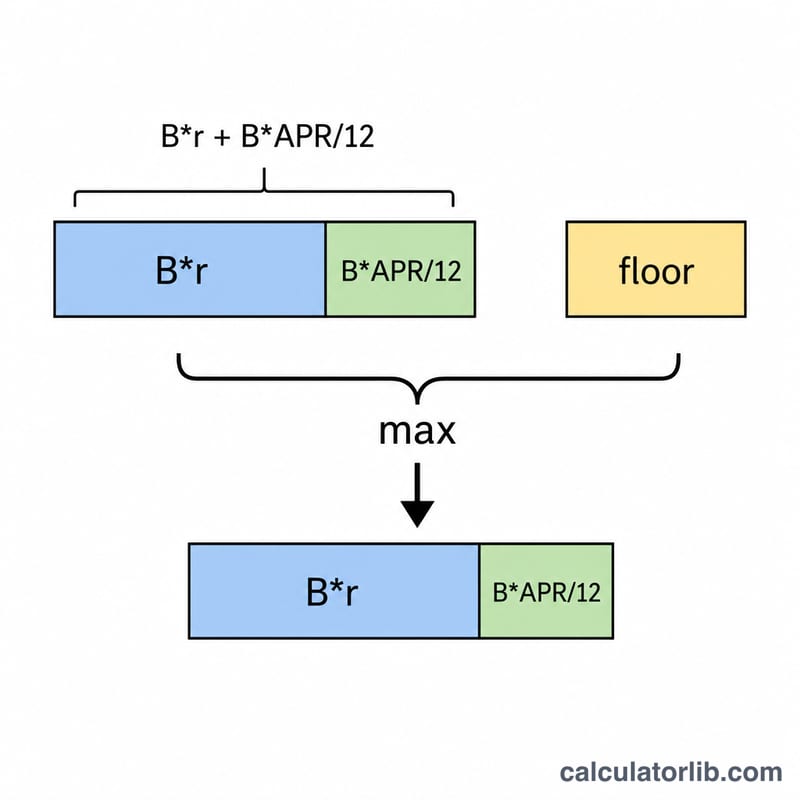
Önce aylık faiz şöyle hesaplanır: \(\text{Bakiye} \times (\text{APR} \div 12)\). Ardından yüzde payı şu şekilde bulunur: \(\text{Bakiye} \times \text{yüzde oranı}\). Bu iki değer toplanır ve hesaplayıcı, bu toplam ile sabit taban tutardan hangisi büyükse onu alır. Sonuç toplam bakiyenizi aşarsa, ödeme bakiye tutarıyla sınırlanır.
$$\text{Min Payment} = \min\!\left(\text{Balance},\ \max\!\left(\text{Floor},\ P\right)\right)$$
$$P = \text{Balance}\cdot\dfrac{\text{Percent}}{100} + \text{Balance}\cdot\dfrac{\text{APR}}{1200}$$
Örnek Hesaplama
Diyelim ki %19,99 APR ile 2.000 $ borcunuz var; asgari yüzde %1 ve taban tutar 25 $. Aylık faiz = \(2000 \times (0{,}1999 \div 12) \approx 33{,}32\) $. Yüzde payı = \(2000 \times 0{,}01 = 20\) $. Toplam = \(53{,}32\) $. 53,32 $ tutarı 25 $'lık tabandan büyük olduğu için tahmini asgari ödemeniz 53,32 $ olur.
Sık Sorulan Sorular
Sadece asgari ödemeyi yapmak neden pahalıdır? Asgari ödemenin büyük kısmı faize gider; dolayısıyla bakiye çok yavaş azalır ve zaman içinde çok daha fazla ödersiniz. Her ay fazladan ödeme yapmak toplam faizi belirgin şekilde düşürür.
Taban tutar her zaman 25 $ mıdır? Hayır. Bu, kart sözleşmenize bağlıdır; birçok banka 25–35 $ arası bir tutar ya da daha küçükse bakiyenin tamamını uygular.
Bu sonuç ekstremle birebir uyuşur mu? Hayır, yaygın bir banka formülüne yaklaşık bir sonuç verir. Ekstreniz biraz farklı bir yüzde, farklı bir faiz yöntemi kullanabilir veya gecikmiş tutar ücretlerini içerebilir.
Farklı Bakiye ve Faiz Oranlarında Asgari Ödeme
Tablo, hesap makinesinin formülünü %1 asgari yüzde oranı ve 25 $ taban tutarı ile uygular. Hesaplanan toplam \(P = \text{Bakiye} \times \frac{\text{Yüzde}}{100} + \text{Bakiye} \times \frac{\text{APR}}{100 \times 12}\) şeklindedir; yani yüzde kısmı artı bir aylık faizi ifade eder. Son asgari tutar \(\min(\text{Bakiye},\ \max(\text{Taban},\ P))\) ile bulunur. Rakamlar kuruşa yuvarlanmıştır.
| Bakiye | APR | Aylık faiz | Yüzde kısmı (%1) | Hesaplanan toplam | Son asgari ödeme | Taban mı formül mü? |
|---|---|---|---|---|---|---|
| $300 | 15.99% | $4.00 | $3.00 | $7.00 | $25.00 | Taban uygulandı |
| $1,000 | 19.99% | $16.66 | $10.00 | $26.66 | $26.66 | Formül uygulandı |
| $2,000 | 24.99% | $41.65 | $20.00 | $61.65 | $61.65 | Formül uygulandı |
| $5,000 | 19.99% | $83.29 | $50.00 | $133.29 | $133.29 | Formül uygulandı |
| $10,000 | 24.99% | $208.25 | $100.00 | $308.25 | $308.25 | Formül uygulandı |
1,000 $ bakiyeli satır için hesaplama örneği: aylık faiz \(1000 \times \frac{19.99}{100 \times 12} = 16.658\ldots \approx 16.66\), yüzde kısmı \(1000 \times 0.01 = 10.00\) ve toplam \(16.66 + 10.00 = 26.66\) olur. Bu tutar 25 $ tabanını aşar ve 1,000 $ bakiyenin çok altındadır; dolayısıyla sonuç 26.66 $ olur.
Temel Terimlerin Tanımları
- Ekstre bakiyesi
- Fatura döneminin kesim tarihi itibarıyla kartınızda borçlu olduğunuz toplam tutar. Asgari ödeme genellikle bu rakamdan hesaplanır.
- APR (yıllık yüzde oranı)
- Karttan borçlanmanın yıllık maliyeti, yüzde olarak ifade edilir. Her ay alınan faizin başlangıç noktasıdır.
- Dönemsel (aylık) faiz oranı
- APR'nin 12'ye bölünmesiyle elde edilir; örneğin \(\frac{19.99\%}{12} \approx 1.666\%\) aylık. Bazı kurumlar bunun yerine her günün bakiyesine günlük dönemsel oran (genellikle APR'nin 365 veya 360'a bölümü) uygular; bu nedenle gerçek faiz tutarı, burada kullanılan APR/12 tahmininden biraz farklı olabilir.
- Asgari yüzde oranı
- Kurumun her ay bakiyeden geri ödeme olarak talep ettiği pay, örneğin %1. Bu hesap makinesinde o ayın faizine eklenir.
- Asgari ödeme taban tutarı
- Hesaplanan toplam bundan küçük kaldığında kullanılan, 25 $ gibi sabit en düşük dolar tutarı.
- Tam bakiye ile sınırlama
- Asgari ödeme, borcunuzdan asla fazla olamaz. Bakiye taban tutarın altındaysa asgari ödeme tüm bakiyeye eşittir.
Asgari ödeme koşulları her kart kurumu ve kart sözleşmesi tarafından belirlenir; kuruma ve ülkeye göre değişir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-17 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-17 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Tahmini Asgari Ödemenin Yorumlanması
Faiz ve anapara. Bu hesap makinesinin formülünde yalnızca yüzde kısmı bakiyeyi azaltır; faiz kısmı ise o ayki borçlanma maliyetidir. 19.99% APR ile 1,000 $ bakiye için 26.66 $ ödemenin 16.66 $'ı faiz, 10.00 $'ı ise bakiyeyi azaltan kısımdır; dolayısıyla ödemenin yalnızca yaklaşık %37.5'i borcu azaltır. 24.99% ile 10,000 $ için 308.25 $ ödemenin 208.25 $'ı faizdir, yaklaşık %68. Anapara payı küçük olduğundan bakiye yavaş düşer ve APR ne kadar yüksekse düşüş o kadar yavaş olur.
Taban mı formül mü. Sonuç taban tutara eşit olduğunda (örneğin 300 $ satırında), yüzde artı faiz toplamı tabandan küçük kalmıştır ve sabit minimum ödemeyi belirler. Formül uygulandığında ise ödeme bakiye ve APR ile orantılı olarak değişir, dolayısıyla bakiye değiştikçe aydan aya değişir. Bakiye taban tutarın altındaysa ödeme bakiye ile sınırlanır.
Asgari ödemenin anlamı. Asgari ödeme, gecikme ücretinden ve hesabın kredi bürolarına gecikmiş olarak bildirilmesinden kaçınmak için kart sözleşmesinin istediği en düşük tutardır. Belirli bir sürede borcu kapatacak tutar değildir ve kalan bakiyeye faiz işlemeye devam eder.
Kurumlar arasındaki farklar. Bazı kurumlar bakiyenin %1'i artı faiz ve ücretleri, bazıları ise %2 ila %3 gibi sabit bir bakiye yüzdesini kullanır; birçoğu da dolar cinsinden taban uygular. Bazıları günlük faiz hesaplar. Sonucu bir tahmin olarak değerlendirin ve kesin tutar için ekstrenizi veya kart sözleşmesini kontrol edin.