Что показывает калькулятор минимального платежа по кредитной карте?
Этот калькулятор оценивает наименьшую сумму, которую нужно внести по кредитной карте в текущем платежном периоде, чтобы счет оставался в порядке и не возникло просрочки. Большинство банков-эмитентов рассчитывают минимальный платеж как небольшой процент от суммы долга плюс проценты, начисленные за месяц, но не меньше фиксированного порога (обычно $25–$35). Калькулятор воспроизводит именно эту распространенную формулу. Важно: схема расчета характерна для западных банков (суммы указаны в долларах), а в России банки нередко применяют другие правила — фиксированный процент от долга без обязательного порога. Поэтому точные условия зависят от банка и договора, а результат стоит воспринимать как ориентировочный.
Как пользоваться калькулятором
Введите текущую сумму задолженности по выписке, минимальный процент платежа, который применяет ваш банк (чаще всего 1%–3%), годовую ставку (APR) и минимальный порог платежа. Калькулятор покажет ориентировочный минимальный платеж, а также разбивку: сколько приходится на проценты, а сколько — на процент от суммы долга.
Как работает формула
Сначала рассчитываются проценты за месяц: \(\text{Сумма долга} \times (\text{APR} \div 12)\). Затем определяется процентная часть: \(\text{Сумма долга} \times \text{процентная ставка}\). Эти величины складываются, и калькулятор берет большее из двух значений — полученную сумму или фиксированный порог. Если итог превышает всю сумму долга, платеж ограничивается размером задолженности.
$$\begin{gathered} \text{Min Payment} = \min\!\left(\text{Balance},\ \max\!\left(\text{Floor},\ P\right)\right) \\[1.5em] \text{where}\quad P = \text{Balance}\cdot\dfrac{\text{Percent}}{100} + \text{Balance}\cdot\dfrac{\text{APR}}{1200} \end{gathered}$$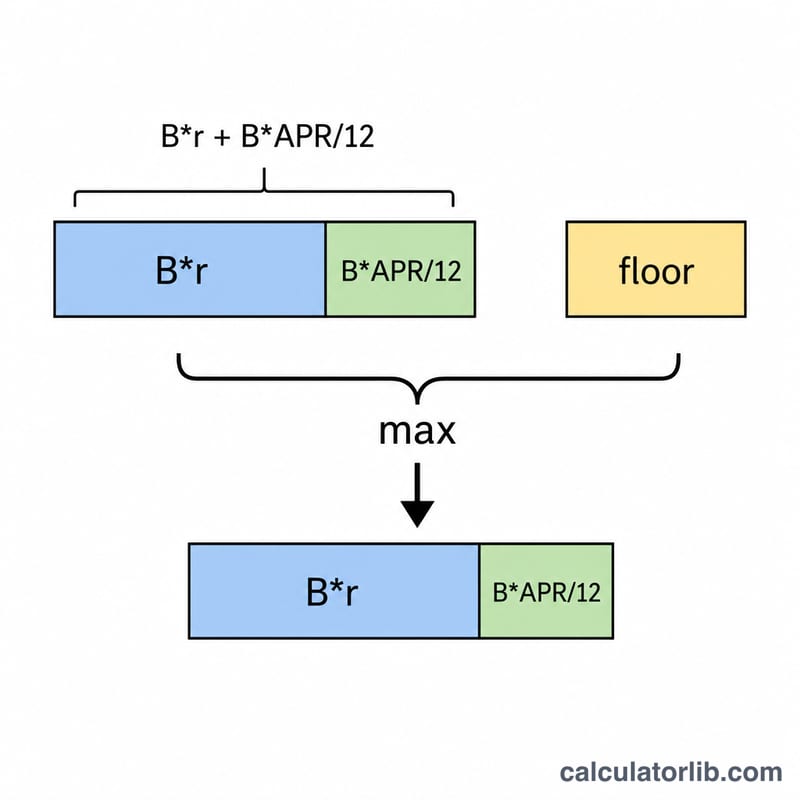
Пример расчета
Допустим, ваш долг составляет $2 000 при ставке 19,99% годовых, минимальном проценте 1% и пороге $25. Проценты за месяц = \(2000 \times (0{,}1999 \div 12) \approx \$33{,}32\). Процентная часть = \(2000 \times 0{,}01 = \$20\). Сумма = $53,32. Поскольку $53,32 больше порога в $25, ориентировочный минимальный платеж составит $53,32.
Частые вопросы
Почему платить только минимум невыгодно? Большая часть минимального платежа уходит на проценты, поэтому основной долг уменьшается крайне медленно, а в итоге вы переплачиваете значительно больше. Если вносить хотя бы немного сверх минимума каждый месяц, общая переплата по процентам резко снижается.
Порог всегда равен $25? Нет. Все зависит от условий договора: многие банки используют диапазон $25–$35 или всю сумму долга, если она меньше этого порога.
Совпадет ли результат с моей реальной выпиской? Калькулятор воспроизводит типовую формулу банков. В вашей выписке может применяться немного другой процент, иной метод начисления процентов или дополнительно учитываться задолженность и штрафы за просрочку.
Минимальный платёж при разных балансах и ставках
В таблице применена формула калькулятора с минимальным процентом 1% и нижним порогом 25 $. Расчётная сумма равна \(P = \text{Баланс} \times \frac{\text{Процент}}{100} + \text{Баланс} \times \frac{\text{APR}}{100 \times 12}\), то есть процентная часть плюс проценты за один месяц. Итоговый минимум равен \(\min(\text{Баланс},\ \max(\text{Порог},\ P))\). Суммы округлены до цента.
| Баланс | APR | Проценты за месяц | Процентная часть (1%) | Расчётная сумма | Итоговый минимальный платёж | Порог или формула? |
|---|---|---|---|---|---|---|
| $300 | 15.99% | $4.00 | $3.00 | $7.00 | $25.00 | Применён порог |
| $1,000 | 19.99% | $16.66 | $10.00 | $26.66 | $26.66 | Применена формула |
| $2,000 | 24.99% | $41.65 | $20.00 | $61.65 | $61.65 | Применена формула |
| $5,000 | 19.99% | $83.29 | $50.00 | $133.29 | $133.29 | Применена формула |
| $10,000 | 24.99% | $208.25 | $100.00 | $308.25 | $308.25 | Применена формула |
Пример расчёта для строки с балансом 1 000 $: проценты за месяц составляют \(1000 \times \frac{19.99}{100 \times 12} = 16.658\ldots \approx 16.66\), процентная часть равна \(1000 \times 0.01 = 10.00\), а сумма \(16.66 + 10.00 = 26.66\). Это превышает порог 25 $ и намного меньше баланса 1 000 $, поэтому результатом является 26.66 $.
Основные термины
- Баланс по выписке
- Общая сумма задолженности по карте на дату закрытия расчётного периода. Минимальный платёж обычно рассчитывается именно от этой суммы.
- APR (годовая процентная ставка)
- Годовая стоимость заимствования по карте, выраженная в процентах. От неё отталкивается начисление процентов каждый месяц.
- Периодическая (месячная) процентная ставка
- APR, делённая на 12, например \(\frac{19.99\%}{12} \approx 1.666\%\) в месяц. Некоторые эмитенты вместо этого применяют дневную периодическую ставку (обычно APR, делённую на 365 или 360) к балансу каждого дня, поэтому их фактическое начисление процентов может немного отличаться от оценки APR/12, используемой здесь.
- Минимальный процент
- Доля баланса, например 1%, которую эмитент требует выплачивать по балансу каждый месяц. В этом калькуляторе она добавляется к процентам за месяц.
- Нижний порог минимального платежа
- Фиксированная наименьшая сумма в долларах, например 25 $, которая применяется, если расчётная сумма окажется меньше.
- Ограничение полным балансом
- Минимальный платёж никогда не может превышать сумму долга. Если баланс ниже порога, минимальный платёж равен всему балансу.
Условия минимального платежа устанавливаются каждым эмитентом карты и договором по карте и могут различаться в зависимости от эмитента и страны.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Интерпретация оценочного минимального платежа
Проценты и основной долг. В формуле этого калькулятора только процентная часть уменьшает баланс, тогда как процентная составляющая — это стоимость заимствования за месяц. Для баланса 1 000 $ при APR 19.99% из платежа 26.66 $ 16.66 $ являются процентами, а 10.00 $ уменьшают баланс, поэтому лишь около 37.5% платежа снижают сумму долга. Для 10 000 $ при 24.99% из платежа 308.25 $ проценты составляют 208.25 $, то есть около 68%. Поскольку доля основного долга невелика, баланс снижается медленно, и чем выше APR, тем медленнее он уменьшается.
Порог или формула. Когда результат равен порогу (как в строке с балансом 300 $), сумма процентной части и процентов была меньше порога, поэтому фиксированный минимум определяет платёж. Когда применяется формула, платёж зависит от баланса и APR, поэтому он меняется от месяца к месяцу по мере изменения баланса. Если баланс ниже порога, платёж ограничивается суммой баланса.
Что означает минимум. Минимум — это наименьшая сумма, которую требует договор по карте, чтобы не начислили штраф за просрочку и не передали информацию о просроченной задолженности в бюро кредитных историй. Это не сумма, которая погасит долг за какой-либо конкретный срок, и проценты продолжают начисляться на оставшийся баланс.
Эмитенты различаются. Некоторые эмитенты берут 1% баланса плюс проценты и комиссии, другие используют фиксированный процент от баланса, например от 2% до 3%, а многие применяют денежный нижний порог. Некоторые используют ежедневный расчёт процентов. Считайте результат оценочным и сверяйте точную сумму с выпиской или договором по карте.