Что считает этот калькулятор
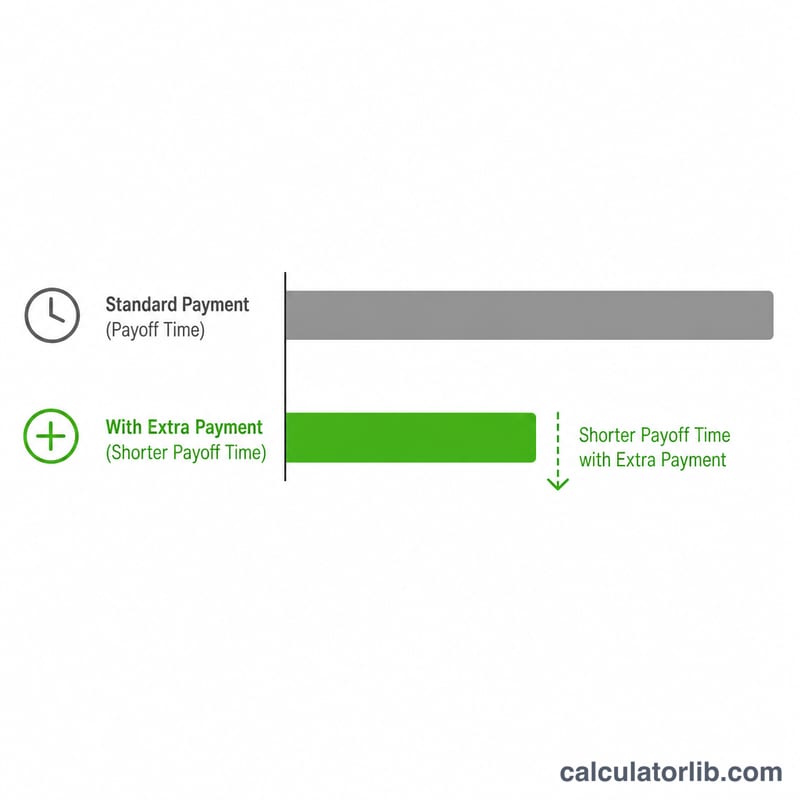
Калькулятор погашения кредитной карты с дополнительным платежом показывает, за какой срок вы избавитесь от долга и сколько процентов переплатите. Расчёт учитывает текущий остаток долга, годовую ставку (APR), базовый ежемесячный платёж и любую сумму, которую вы готовы доплачивать сверху. Даже небольшая доплата способна заметно сократить срок выплат и сильно урезать общую переплату по процентам.
Обратите внимание: ставка APR — это формат, принятый в США и ряде других стран. В России банки чаще указывают полную стоимость кредита (ПСК) или эффективную процентную ставку, а условия по картам отличаются. Логика расчёта универсальна, но для российских карт уточняйте ставку именно в годовых процентах.
Как пользоваться
Введите текущий остаток долга, годовую ставку по карте (APR), базовую сумму, которую вы платите каждый месяц, и размер планируемой доплаты. Калькулятор покажет, через сколько месяцев вы станете должником с нулём на счёте, сколько это в годах, какую сумму вы выплатите в итоге и сколько из неё составят проценты.
Как работает формула
В основе расчёта лежит уравнение $$n = \frac{-\ln\!\left(1 - \dfrac{r \cdot B}{P + E}\right)}{\ln(1 + r)}$$ где \(r = \dfrac{\text{APR}}{1200}\) переводит годовую ставку в месячную десятичную, \(B\) — остаток долга, \(P\) — базовый платёж, а \(E\) — доплата. Если суммарный платёж \((P + E)\) меньше начисленных за месяц процентов \((r \times B)\), долг не уменьшается, и карту погасить невозможно. Чтобы точно посчитать общую переплату, калькулятор моделирует каждый месяц отдельно.
Разбор на примере
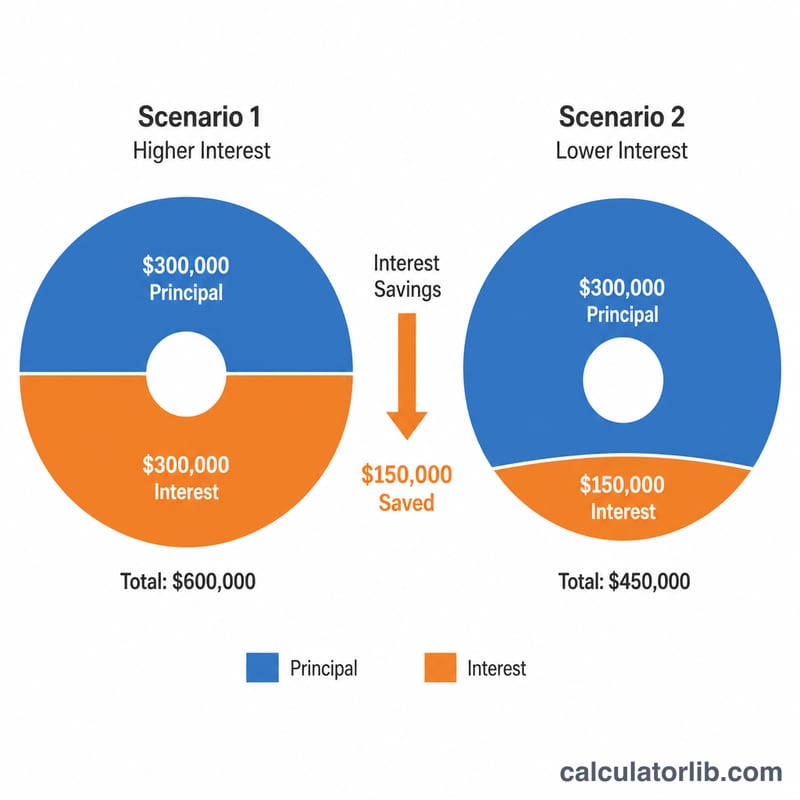
Допустим, ваш долг — $5000 под 18% годовых (APR), вы платите $150 базового платежа плюс $50 доплаты ($200 в сумме). Месячная ставка \(r = 18 / 1200 = 0{,}015\). Подставляем: $$n = \frac{-\ln\!\left(1 - \dfrac{0{,}015 \times 5000}{200}\right)}{\ln(1{,}015)} = \frac{-\ln(0{,}625)}{\ln(1{,}015)} \approx 31{,}6$$ то есть округляем примерно до 32 месяцев. В итоге вы выплатите около $6300 — значит, переплата по процентам составит порядка $1300.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Почему доплата даёт такой эффект? Дополнительные платежи идут напрямую в счёт основного долга, уменьшая ту сумму, на которую каждый месяц начисляются проценты. Со временем это превращается в серьёзную экономию.
Что, если платёж слишком маленький? Если ваш суммарный платёж меньше начисляемых за месяц процентов, долг будет только расти, и калькулятор предупредит, что погашение невозможно.
Учитываются ли новые покупки? Нет. Калькулятор исходит из того, что вы прекращаете тратить по карте и стабильно платите, пока не закроете весь долг.