Что считает этот калькулятор
Калькулятор погашения кредитной карты фиксированным платежом показывает, за сколько месяцев вы полностью закроете долг, если каждый месяц будете вносить одну и ту же сумму. Заодно он покажет, сколько вы заплатите в итоге и какая часть из этого приходится на проценты. Это удобно, чтобы наметить дату полного погашения и увидеть, насколько больший ежемесячный платёж сокращает срок. Обратите внимание: ставка указывается как годовой процент APR (Annual Percentage Rate) — модель, привычная для карт в США и ряде других стран; в российских картах условия (грейс-период, ставка, порядок начисления) могут отличаться, поэтому сверяйтесь с договором своего банка.
Как пользоваться
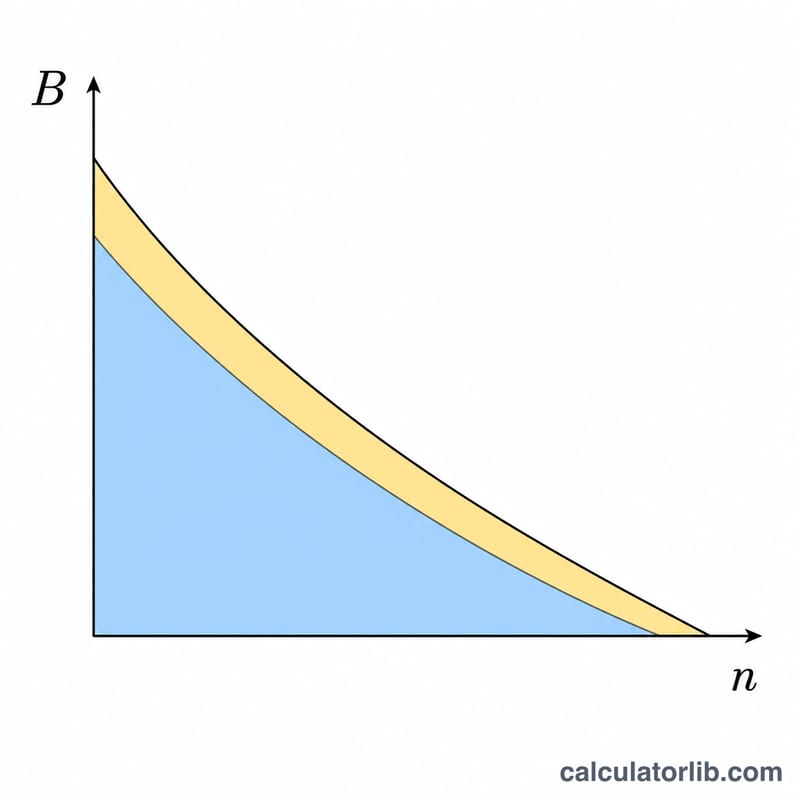
Введите текущий баланс, годовую процентную ставку по карте (APR) и фиксированную сумму, которую планируете вносить каждый месяц. Калькулятор исходит из того, что проценты начисляются ежемесячно и что новых покупок по карте вы не совершаете. Нажмите «Рассчитать», чтобы увидеть количество месяцев (и лет) до обнуления баланса, а также суммарную стоимость процентов.
Разбор формулы
Срок погашения находится по уравнению амортизации кредита:
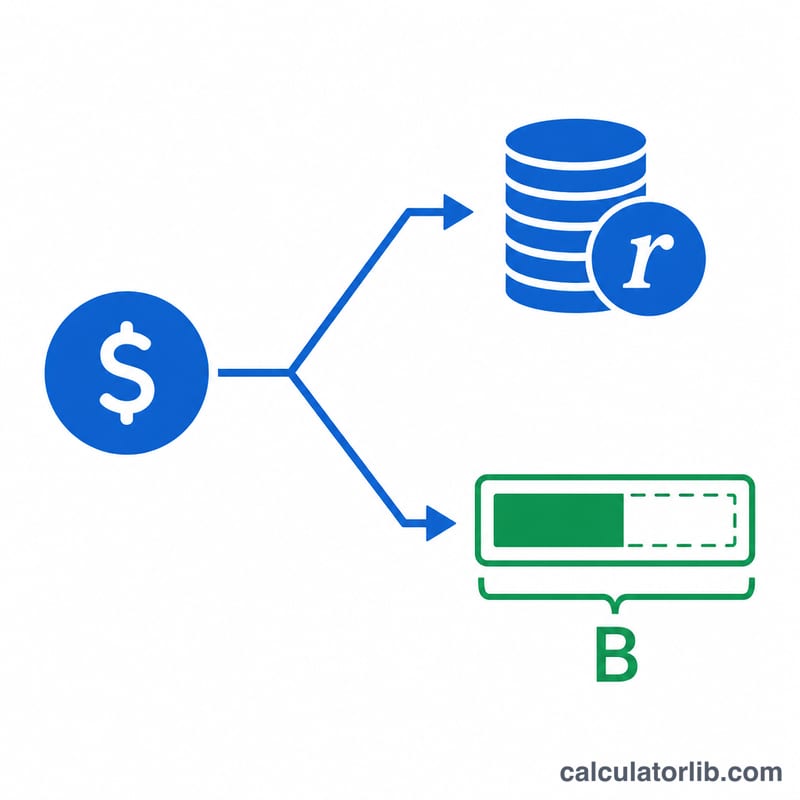
$$ n = \frac{-\ln\!\left(1 - \dfrac{r \cdot B}{P}\right)}{\ln(1 + r)} $$Здесь \(r\) — месячная процентная ставка (APR ÷ 12 в виде десятичной дроби), \(B\) — начальный баланс, а \(P\) — фиксированный ежемесячный платёж. Результат \(n\) — число месяцев, округлённое вверх до целого платежа. Важно: если ваш платёж меньше или равен месячным процентам (\(B \times r\)), баланс не уменьшается и долг не закрывается никогда — калькулятор предупредит об этом.
Пример расчёта
Допустим, вы должны $5 000 под 18% годовых (APR) и платите $150 в месяц. Месячная ставка \(r = 0{,}18 / 12 = 0{,}015\). Тогда $$ n = \frac{-\ln\!\left(1 - \dfrac{0{,}015 \times 5000}{150}\right)}{\ln(1{,}015)} = \frac{-\ln(0{,}5)}{\ln(1{,}015)} \approx \frac{0{,}6931}{0{,}014889} \approx 46{,}56, $$ округляем вверх до 47 месяцев (примерно 3,9 года). Итого выплачено \(\approx 47 \times \$150 = \$7\,050\), из которых около $2 050 — это проценты.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Почему мой платёж «слишком мал»? Если фиксированный платёж не превышает процентов за один месяц, баланс будет расти или стоять на месте бесконечно. Увеличьте платёж выше суммы \(B \times (\text{APR}/12)\).
Учитываются ли новые покупки? Нет. Предполагается, что вы перестаёте добавлять траты на карту.
Округляется ли результат? Да — месяцы округляются вверх, ведь нельзя внести «частичный» последний платёж, поэтому в последний месяц гасится небольшой остаток.