Bu Hesaplayıcı Ne İşe Yarar?
Kredi Kartı Sabit Ödeme Borç Kapatma Hesaplayıcısı, her ay aynı sabit tutarı ödediğinizde kart borcunuzu kaç ayda sıfırlayacağınızı söyler. Ayrıca toplamda ne kadar ödeyeceğinizi ve bunun ne kadarının faiz olduğunu gösterir. Borçsuz kalacağınız tarihi planlamak ve aylık ödemeyi artırmanın süreyi ne kadar kısalttığını görmek için oldukça faydalıdır. Not: Hesaplama uluslararası geçerli olan kredi kartı amortisman mantığına dayanır; Türkiye'deki bankalar asgari ödeme oranları ve akdi/gecikme faizi gibi yerel kurallar uygulayabileceğinden gerçek ekstrenizle küçük farklar olabilir.
Nasıl Kullanılır?
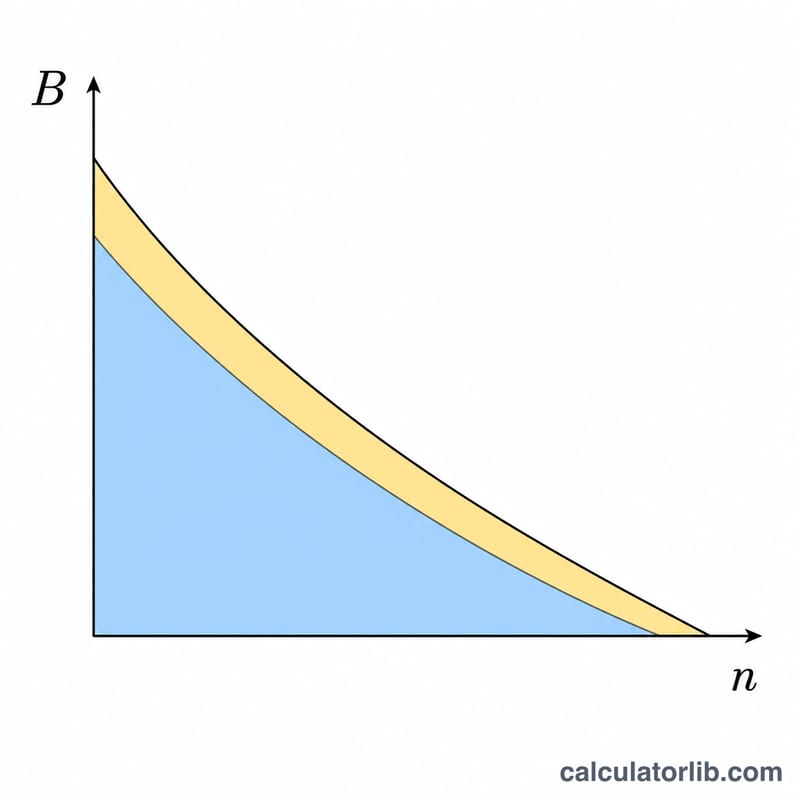
Güncel kart bakiyenizi, kartın yıllık faiz oranını (APR) ve her ay ödemeyi düşündüğünüz sabit tutarı girin. Hesaplayıcı, faizin aylık olarak işlediğini ve karta yeni harcama yapmadığınızı varsayar. Hesapla düğmesine bastığınızda bakiyenin sıfırlanmasına kadar geçecek ay sayısını (ve yıl karşılığını) ve toplam faiz maliyetini görürsünüz.
Formülün Açıklaması
Borcun kapanma süresi, kredi amortisman denklemiyle bulunur:
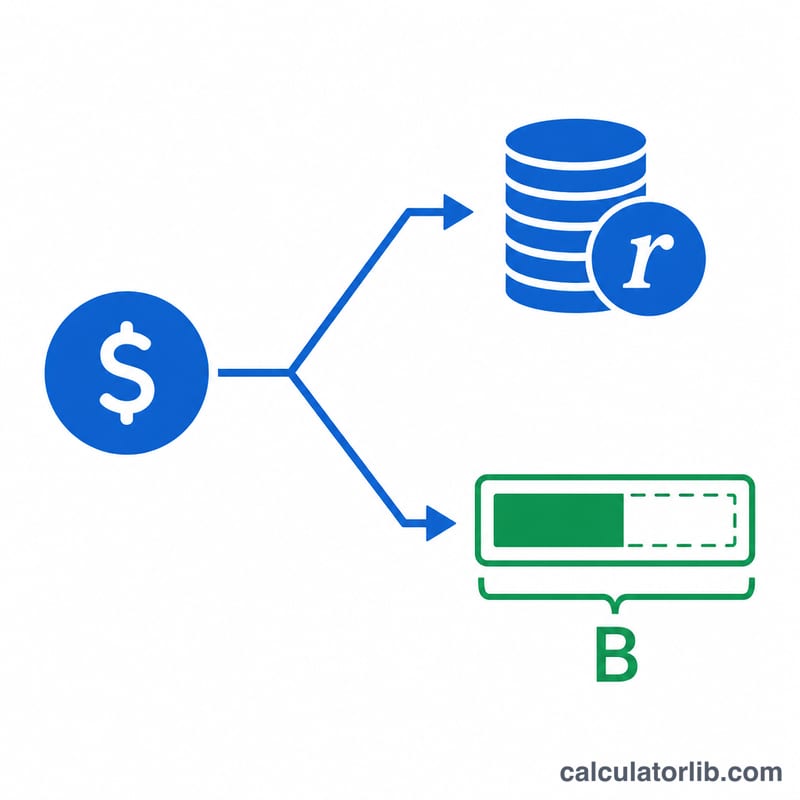
$$n = \left\lceil \dfrac{-\ln\!\left(1 - \dfrac{r \cdot B}{P}\right)}{\ln(1 + r)} \right\rceil$$Burada r aylık faiz oranıdır (APR ÷ 12, ondalık olarak), B başlangıç bakiyesi ve P sabit aylık ödemedir. Sonuç olan n, ay sayısıdır ve bir sonraki tam ödemeye yuvarlanır. Önemli nokta: Eğer ödemeniz aylık faize (\(B \times r\)) eşit veya ondan azsa, bakiye hiç azalmaz ve borç asla kapanmaz — hesaplayıcı bu durumu uyarı olarak gösterir.
Örnek Hesaplama
Diyelim ki %18 yıllık faizle 5.000 $ borcunuz var ve ayda 150 $ ödüyorsunuz. Aylık oran \(r = 0{,}18 / 12 = 0{,}015\) olur. Buna göre $$n = \dfrac{-\ln\!\left(1 - \dfrac{0{,}015 \times 5000}{150}\right)}{\ln(1{,}015)} = \dfrac{-\ln(0{,}5)}{\ln(1{,}015)} \approx \dfrac{0{,}6931}{0{,}014889} \approx 46{,}56$$ olur ve 47 aya yuvarlanır (yaklaşık 3,9 yıl). Toplam ödeme \(\approx 47 \times 150\,\$ = 7.050\,\$\); bunun yaklaşık 2.050 $'ı faizdir.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Ödemem neden "çok düşük" deniyor? Sabit ödemeniz bir aylık faizi aşmıyorsa, bakiye sonsuza dek artar ya da olduğu yerde kalır. Ödemenizi \(B \times (\text{APR}/12)\) değerinin üzerine çıkarın.
Yeni harcamaları da kapsıyor mu? Hayır. Karta yeni harcama eklemeyi bıraktığınız varsayılır.
Sonuç yuvarlanıyor mu? Evet — kısmi bir son ödeme yapamayacağınız için aylar yukarı yuvarlanır; son ay kalan küçük bakiyeyi de kapatır.