ماذا تفعل هذه الحاسبة
تُخبرك حاسبة سداد بطاقة الائتمان بدفعة شهرية ثابتة بعدد الأشهر التي تحتاجها للتخلص من رصيد بطاقتك إذا التزمت بدفع المبلغ نفسه كل شهر. كما تعرض لك إجمالي ما ستدفعه وكم من هذا المبلغ يذهب للفائدة. وهي أداة عملية لتحديد موعد تحررك من الديون، ولترى كيف تختصر زيادة الدفعة الشهرية المدة بشكل كبير.
كيفية الاستخدام
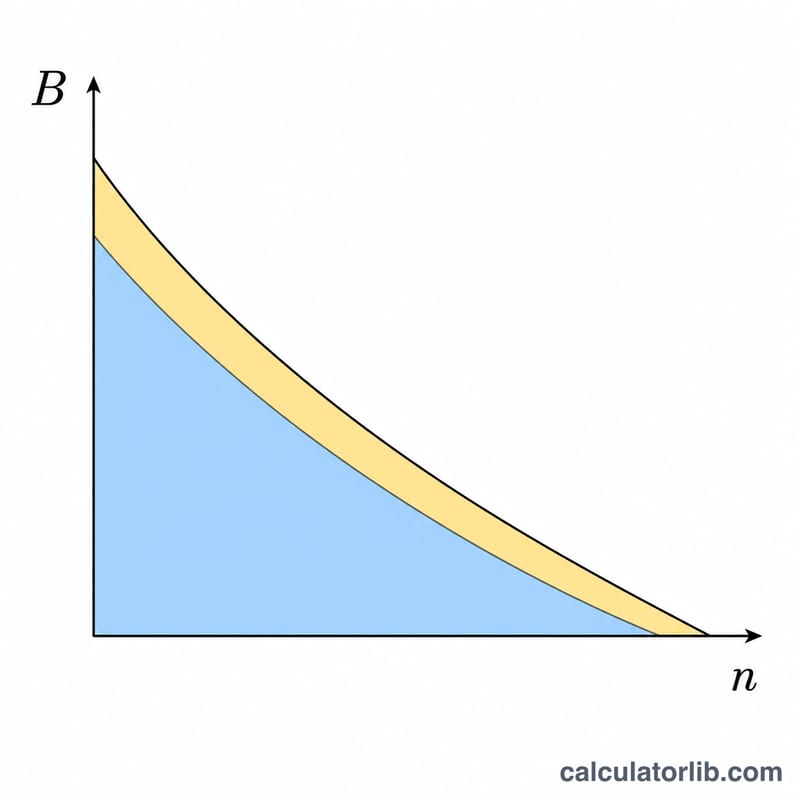
أدخل رصيدك الحالي، ونسبة الفائدة السنوية للبطاقة (APR)، والمبلغ الثابت الذي تنوي دفعه شهريًا. تفترض الحاسبة أن الفائدة تُحتسب شهريًا (تراكميًا) وأنك لن تُجري أي مشتريات جديدة على البطاقة. اضغط على «احسب» لتعرف عدد الأشهر (والسنوات) حتى يصل الرصيد إلى الصفر، إضافة إلى التكلفة الإجمالية للفائدة.
شرح المعادلة
يُحسب وقت السداد باستخدام معادلة إطفاء القرض (الاستهلاك):
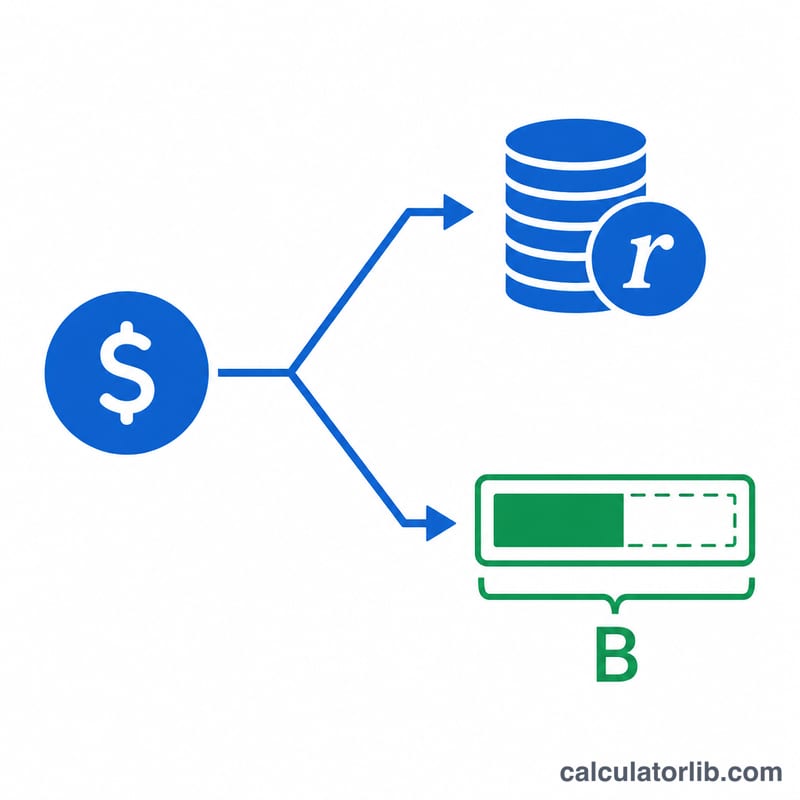
$$n = \dfrac{-\ln\!\left(1 - \dfrac{r \cdot B}{P}\right)}{\ln(1 + r)}$$حيث r هو معدل الفائدة الشهري (نسبة الفائدة السنوية \(\div\) 12، بصيغة عشرية)، وB هو الرصيد الابتدائي، وP هو الدفعة الشهرية الثابتة. أما النتيجة n فهي عدد الأشهر، مُقرّبًا لأعلى إلى الدفعة الكاملة التالية. ملاحظة مهمة: إذا كانت دفعتك أقل من أو تساوي الفائدة الشهرية (\(B \times r\))، فلن ينخفض الرصيد أبدًا ولن تُسدَّد البطاقة مطلقًا — وتُنبّهك الحاسبة إلى ذلك.
مثال محلول
افترض أن عليك 5,000 دولار بفائدة سنوية 18% وتدفع 150 دولارًا شهريًا. يكون المعدل الشهري $$r = \frac{0.18}{12} = 0.015.$$ ومن ثَمّ $$n = \frac{-\ln\!\left(1 - \dfrac{0.015 \times 5000}{150}\right)}{\ln(1.015)} = \frac{-\ln(0.5)}{\ln(1.015)} \approx \frac{0.6931}{0.014889} \approx 46.56,$$ مُقرّبًا لأعلى إلى 47 شهرًا (نحو 3.9 سنوات). إجمالي المدفوع \(\approx 47 \times 150\) دولارًا \(= 7{,}050\) دولارًا، منها نحو 2,050 دولارًا فائدة.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-16 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-17 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا تكون دفعتي «منخفضة جدًا»؟ إذا لم تتجاوز دفعتك الثابتة فائدة شهر واحد، فسيظل الرصيد ينمو أو يبقى ثابتًا إلى الأبد. ارفع الدفعة لتتجاوز \(B \times\) (نسبة الفائدة السنوية/12).
هل يشمل ذلك المشتريات الجديدة؟ لا. تفترض الحاسبة أنك توقفت عن إضافة أي مصاريف جديدة على البطاقة.
هل النتيجة مُقرّبة؟ نعم — تُقرَّب الأشهر لأعلى لأنه لا يمكنك سداد دفعة أخيرة جزئية، لذا يُصفّي الشهر الأخير أي رصيد متبقٍ بسيط.