ما هي حاسبة الوديعة الثابتة المرنة؟
تجمع الوديعة الثابتة المرنة (Flexi FD) بين مرونة الحساب التوفيري والعائد الأعلى الذي توفره الودائع لأجل. تساعدك هذه الحاسبة على تقدير قيمة الاستحقاق وإجمالي الفائدة التي تجنيها على وديعتك، بافتراض احتساب الفائدة بشكل مركّب كل ثلاثة أشهر — وهي الطريقة المعتمدة لدى معظم البنوك في الودائع الثابتة. تجدر الإشارة إلى أن هذا النوع من الودائع شائع بصفة خاصة في البنوك الهندية، وقد تختلف المسميات والشروط من دولة إلى أخرى، لكن مبدأ الحساب نفسه ينطبق أينما كنت.
كيفية استخدامها
أدخل ثلاث قيم فقط: مبلغ الوديعة (المبلغ الأصلي)، ومعدل الفائدة السنوي كنسبة مئوية، والمدة بالسنوات (يمكنك استخدام كسور مثل 1.25 أو 2.5). تعرض لك الحاسبة فوراً قيمة وديعتك عند الاستحقاق ومقدار الفائدة ضمن هذه القيمة.
شرح المعادلة
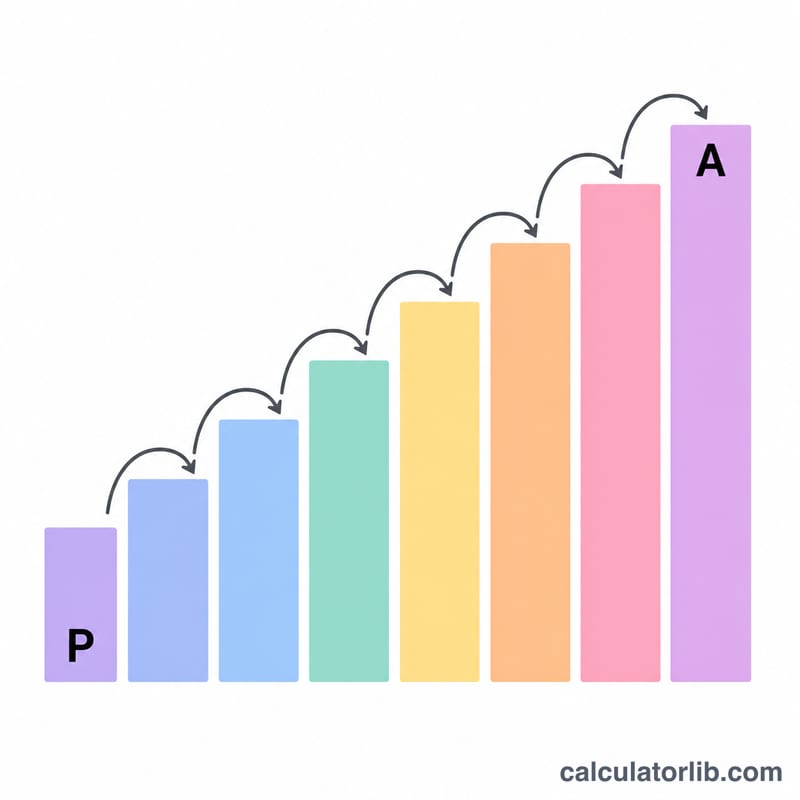
تُحسب قيمة الاستحقاق باستخدام معادلة الفائدة المركّبة مع الاحتساب ربع السنوي:
$$A = P \times \left(1 + \frac{r}{4}\right)^{4t}$$
حيث P هو المبلغ الأصلي، وr معدل الفائدة السنوي مكتوباً كرقم عشري (\(6\% = 0.06\))، وt المدة بالسنوات. وبما أن الفائدة تُضاف أربع مرات في السنة، يُقسَّم المعدل على 4 ويُضرب الأُس في 4. أما الفائدة المكتسبة فتُحسب ببساطة عبر $$I = A - P$$
مثال عملي
لنفترض أنك أودعت 50,000 روبية بفائدة سنوية 6% لمدة سنتين. مع الاحتساب ربع السنوي يكون \(r/4 = 0.015\) وعدد الفترات \(4t = 8\). فتصبح $$A = 50000 \times (1.015)^{8} = 50000 \times 1.126493 = 56{,}324.63 \text{ روبية}$$ وبذلك تكون الفائدة المكتسبة 6,324.63 روبية.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
لماذا الاحتساب ربع السنوي؟ تقيّد معظم البنوك فائدة الوديعة الثابتة كل ثلاثة أشهر، لذا فإن الاحتساب أربع مرات في السنة يعكس العائد الفعلي بدقة أكبر من الاحتساب السنوي.
هل يمكنني إدخال جزء من السنة؟ نعم. استخدم الأرقام العشرية مثل 0.5 لستة أشهر أو 1.75 لمدة 21 شهراً.
هل النتيجة قبل الضريبة أم بعدها؟ الأرقام المعروضة إجمالية (قبل الضريبة). وقد تخضع إيرادات الفائدة للضريبة حسب القوانين المعمول بها في بلدك، ما يعني أن صافي العائد قد يكون أقل.