ما هي الوديعة الثابتة ذات العائد الشهري؟
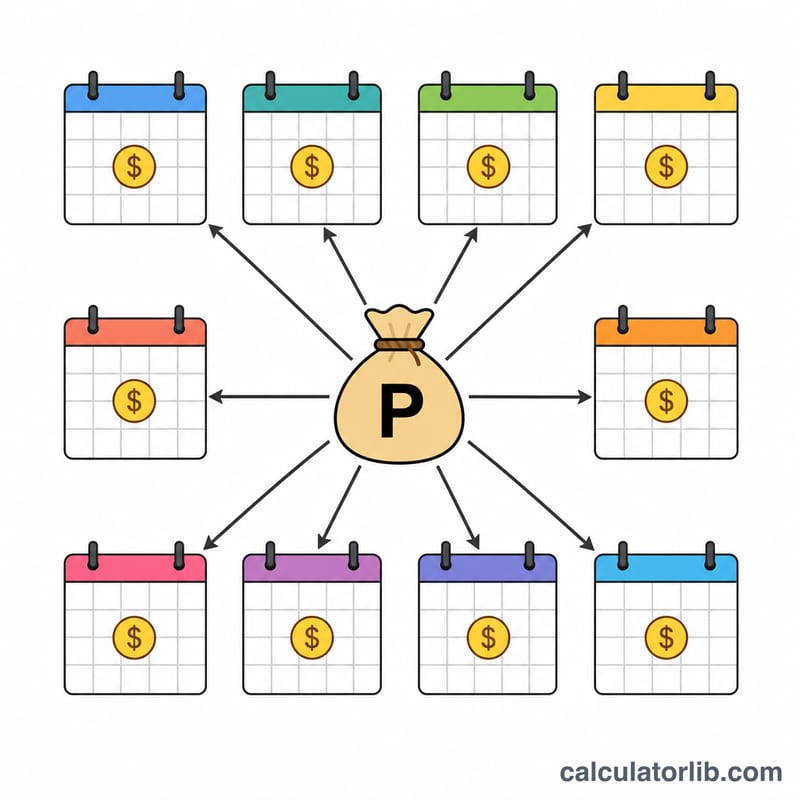
الوديعة الثابتة غير التراكمية تصرف لك الفائدة على فترات منتظمة بدلاً من إعادة تجميعها مع المبلغ الأساسي. ومع خيار العائد الشهري، يقوم البنك بإيداع الفائدة البسيطة المكتسبة كل شهر في حسابك، مما يمنحك مصدر دخل ثابتًا بينما يظل أصل وديعتك كما هو دون مساس. تقدّر هذه الحاسبة ذلك العائد الشهري انطلاقًا من المبلغ الأساسي ومعدل الفائدة السنوي المعلن.
طريقة الاستخدام
أدخل مبلغ الوديعة (المبلغ الأساسي) ومعدل الفائدة السنوي الذي يقدّمه بنكك. تعرض الحاسبة على الفور قيمة الفائدة التي تُصرف لك كل شهر، إلى جانب إجمالي الفائدة السنوية. وبما أن الفائدة تُصرف بدلاً من إعادة استثمارها، فإن المبلغ الأساسي لا ينمو طوال مدة الوديعة.
شرح المعادلة
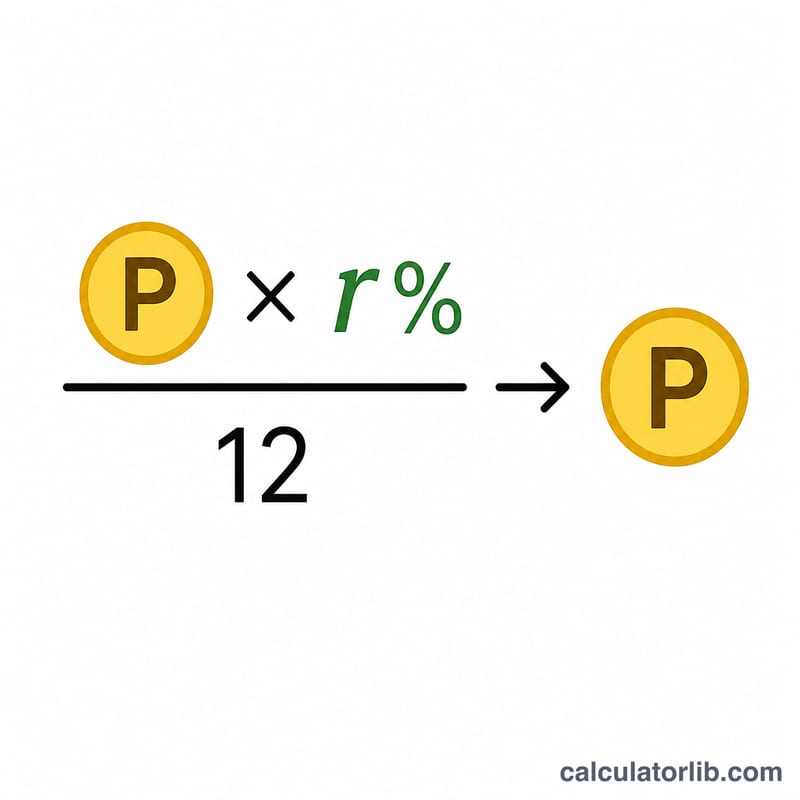
يساوي العائد الشهري المبلغ الأساسي × المعدل السنوي ÷ 12. يُحوّل المعدل السنوي من نسبة مئوية إلى رقم عشري (على سبيل المثال، 7% تصبح 0.07). وبقسمة الفائدة السنوية على 12 يتم توزيعها بالتساوي على أشهر السنة. وهذه فائدة بسيطة غير مركّبة، لأن كل دفعة تُسحب من الحساب.
$$\text{Monthly Payout} = \frac{\text{Principal} \times \dfrac{\text{Rate (\%)}}{100}}{12}$$
مثال تطبيقي
لنفترض أنك أودعت 100,000 بمعدل 7% سنويًا. الفائدة السنوية \(= 100{,}000 \times 0.07 = 7{,}000\). العائد الشهري \(= 7{,}000 \div 12 \approx 583.33\). وبذلك ستحصل على نحو 583.33 كل شهر مع بقاء مبلغك الأساسي البالغ 100,000 سليمًا دون نقصان.
الدفع الشهري للفائدة عبر الودائع والمعدلات المختلفة
يطبّق الجدول الصيغة \(\text{الدفع الشهري} = \frac{P \times r}{12}\)، حيث \(P\) هو المبلغ الأصلي و\(r\) هو المعدل السنوي كعدد عشري (على سبيل المثال 7% = 0.07). الفائدة السنوية هي \(P \times r\). جميع الأرقام إجمالية، قبل أي ضريبة، وهي بوحدة العملة نفسها للمبلغ الأصلي.
| المبلغ الأصلي | المعدل السنوي | الدفع الشهري | الفائدة السنوية |
|---|---|---|---|
| 50,000 | 6% | 250.00 | 3,000 |
| 50,000 | 7% | 291.67 | 3,500 |
| 50,000 | 8% | 333.33 | 4,000 |
| 100,000 | 6% | 500.00 | 6,000 |
| 100,000 | 7% | 583.33 | 7,000 |
| 100,000 | 8% | 666.67 | 8,000 |
| 500,000 | 6% | 2,500.00 | 30,000 |
| 500,000 | 7% | 2,916.67 | 35,000 |
| 500,000 | 8% | 3,333.33 | 40,000 |
| 1,000,000 | 6% | 5,000.00 | 60,000 |
| 1,000,000 | 7% | 5,833.33 | 70,000 |
| 1,000,000 | 8% | 6,666.67 | 80,000 |
مثال على التعويض: لمبلغ أصلي قدره 500,000 بمعدل 7%، \(\frac{500{,}000 \times 0.07}{12} = \frac{35{,}000}{12} \approx 2{,}916.67\) شهرياً. تُقرَّب الأرقام الشهرية إلى منزلتين عشريتين.
تفسير الدفع الشهري لديك
- النتيجة إجمالية. وهي دخل فائدة بسيطة قبل أي ضريبة. تقتطع كثير من الولايات القضائية ضريبة at source أو تفرض ضريبة على دخل الفائدة (على سبيل المثال، TDS في الهند)، لذا قد يكون المبلغ الفعلي المحوّل إليك أو المحتفظ به أقل. تحقّق من القواعد المطبّقة في البلد الذي تحتفظ فيه بالوديعة.
- المبلغ الأصلي ثابت. في الوديعة الثابتة غير التراكمية (الدفع الشهري)، تُدفع الفائدة بدلاً من إضافتها إلى الوديعة، لذا يبقى المبلغ الأصلي كما هو ويُعاد عند الاستحقاق.
- المعدل غالباً أقل من المعدل التراكمي. لأن المدفوعات لا تُعاد استثمارها، لا يوجد تراكب للفائدة. لذلك تعرض البنوك عادةً معدلاً أقل قليلاً لودائع الدفع الشهري مقارنةً بالودائع التراكمية لنفس المدة. تأكد من إدخال المعدل المطبّق على خيار الدفع.
- المعدل المعلن اسمي. قد تختلف المدفوعات الفعلية للبنك قليلاً بسبب أعراف احتساب الأيام، وعدد الأيام في الشهر، والتقريب، أو طريقة احتساب البنك للدفعة. شهادة الوديعة أو جدولها الصادر عن بنكك هي الرقم المعتمد.
- إجمالي الفائدة خلال المدة. إجمالي الفائدة = الدفع الشهري × عدد الأشهر. على سبيل المثال، 100,000 بمعدل 7% لمدة 24 شهراً تعطي \(\frac{100{,}000 \times 0.07}{12} \times 24 = 14{,}000\) إجمالي فائدة قبل الضريبة.
هذه معلومات عامة لمساعدتك في قراءة نتائج الحاسبة، وليست نصيحة مالية أو ضريبية.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-16 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-16 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-16 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
هل ينمو المبلغ الأساسي؟ لا. في الوديعة الثابتة ذات العائد الشهري (غير التراكمية) تُصرف الفائدة أولاً بأول، لذا يبقى المبلغ الأساسي ثابتًا طوال المدة.
هل النتيجة قبل الضريبة أم بعدها؟ قبل الضريبة. أي ضريبة مستحقة (مثل الضريبة المقتطعة من المنبع TDS في بعض الدول كالهند) تُخصم بشكل منفصل وستقلل المبلغ الذي تتسلمه فعليًا. تختلف القواعد الضريبية من دولة إلى أخرى، فتحقق من اللوائح المعمول بها في بلدك.
ما الفرق بينها وبين الوديعة التراكمية؟ الوديعة التراكمية تعيد استثمار الفائدة فتتراكم وتُصرف عند الاستحقاق فقط، وعادة ما يكون عائدها أعلى من الوديعة ذات العائد الشهري عند المعدل نفسه.