¿Qué es un depósito a plazo con pago mensual de intereses?
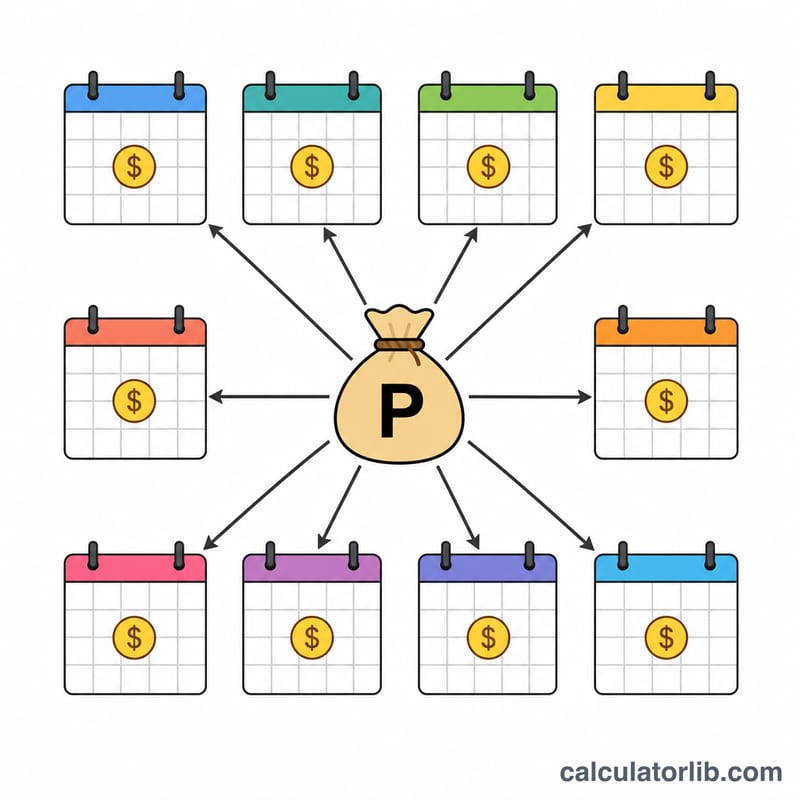
Un depósito a plazo no acumulativo abona los intereses de forma periódica en lugar de reinvertirlos en el capital. Con la modalidad de pago mensual, el banco te ingresa cada mes los intereses simples generados, lo que te proporciona una fuente de ingresos constante mientras tu depósito inicial permanece intacto. Esta calculadora estima ese pago mensual a partir de tu capital y la tasa de interés anual ofrecida. Ten en cuenta que las condiciones y la fiscalidad de estos depósitos varían según el país y la entidad.
Cómo utilizarla
Introduce el importe del depósito (el capital) y la tasa de interés anual que ofrece tu banco. La calculadora te muestra al instante los intereses que recibirás cada mes, junto con el total de intereses anuales. Como los intereses se pagan en lugar de reinvertirse, el capital no crece durante el plazo del depósito.
La fórmula explicada
El pago mensual es igual a Capital × tasa anual ÷ 12. La tasa anual se convierte de porcentaje a decimal (por ejemplo, un 7 % se convierte en 0,07). Al dividir el interés anual entre 12 se reparte de forma uniforme a lo largo de los meses. Se trata de interés simple, sin capitalización, porque cada pago sale de la cuenta.
$$\text{Pago mensual} = \frac{\text{Capital} \times \dfrac{\text{Tasa (\%)}}{100}}{12}$$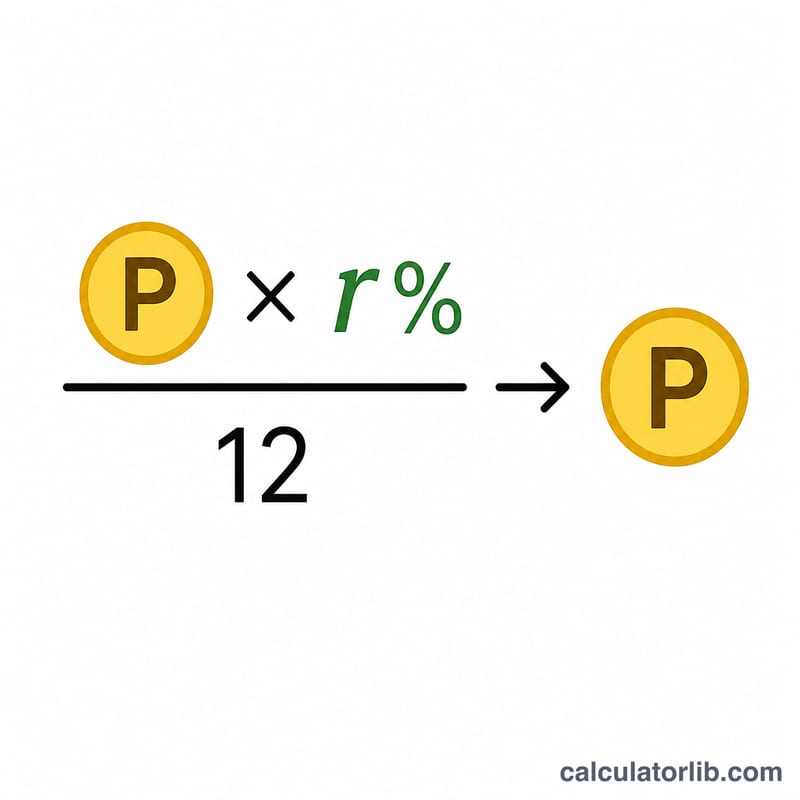
Ejemplo práctico
Supongamos que depositas 100.000 a un 7 % anual. Interés anual = \(100.000 \times 0{,}07 = 7.000\). Pago mensual = \(7.000 \div 12 \approx 583{,}33\). Por lo tanto, recibirías unos 583,33 cada mes mientras conservas íntegros tus 100.000.
Pago mensual según distintos depósitos y tasas
La tabla aplica la fórmula \(\text{Pago mensual} = \frac{P \times r}{12}\), donde \(P\) es el capital y \(r\) es la tasa anual expresada como decimal (por ejemplo, 7% = 0.07). El interés anual es \(P \times r\). Todas las cifras son brutas, antes de cualquier impuesto, y están en la misma unidad monetaria que el capital.
| Capital | Tasa anual | Pago mensual | Interés anual |
|---|---|---|---|
| 50,000 | 6% | 250.00 | 3,000 |
| 50,000 | 7% | 291.67 | 3,500 |
| 50,000 | 8% | 333.33 | 4,000 |
| 100,000 | 6% | 500.00 | 6,000 |
| 100,000 | 7% | 583.33 | 7,000 |
| 100,000 | 8% | 666.67 | 8,000 |
| 500,000 | 6% | 2,500.00 | 30,000 |
| 500,000 | 7% | 2,916.67 | 35,000 |
| 500,000 | 8% | 3,333.33 | 40,000 |
| 1,000,000 | 6% | 5,000.00 | 60,000 |
| 1,000,000 | 7% | 5,833.33 | 70,000 |
| 1,000,000 | 8% | 6,666.67 | 80,000 |
Ejemplo de la sustitución: para un capital de 500,000 al 7%, \(\frac{500{,}000 \times 0.07}{12} = \frac{35{,}000}{12} \approx 2{,}916.67\) al mes. Las cifras mensuales se redondean a dos decimales.
Cómo interpretar su pago mensual
- El resultado es bruto. Es el ingreso por interés simple antes de cualquier impuesto. Muchas jurisdicciones retienen impuestos en la fuente o gravan los intereses (por ejemplo, el TDS en India), por lo que el importe realmente abonado o retenido puede ser menor. Revise las normas que se aplican donde mantiene el depósito.
- El capital no cambia. En un depósito a plazo fijo sin capitalización (pago mensual), los intereses se pagan en lugar de añadirse al depósito, por lo que el capital se mantiene igual y se devuelve al vencimiento.
- La tasa suele ser menor que la tasa con capitalización. Como los pagos no se reinvierten, no hay interés compuesto. Por ello, los bancos suelen ofrecer una tasa algo menor para los depósitos con pago mensual que para los depósitos con capitalización del mismo plazo. Asegúrese de introducir la tasa que corresponde a la opción de pago.
- La tasa indicada es nominal. Los pagos reales del banco pueden diferir ligeramente debido a las convenciones de conteo de días, al número de días de cada mes, al redondeo o a la forma en que el banco calcula el pago. El certificado o el calendario del depósito emitido por su banco es la cifra oficial.
- Interés total durante el plazo. Interés total = pago mensual × número de meses. Por ejemplo, 100,000 al 7% durante 24 meses da \(\frac{100{,}000 \times 0.07}{12} \times 24 = 14{,}000\) de interés bruto total.
Esta es información general para ayudarle a leer el resultado de la calculadora, no asesoramiento financiero ni fiscal.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-16 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-16 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-16 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-16 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Crece el capital? No. En un depósito a plazo con pago mensual (no acumulativo), los intereses se abonan periódicamente, por lo que el capital se mantiene igual durante todo el plazo.
¿El resultado es antes o después de impuestos? Antes de impuestos. Cualquier retención o impuesto aplicable (como el IRPF en España o el TDS en otros países) se descuenta por separado y reducirá la cantidad que realmente recibes.
¿En qué se diferencia de un depósito acumulativo? Un depósito acumulativo reinvierte los intereses, de modo que se capitalizan y se pagan únicamente al vencimiento, lo que suele generar más rentabilidad que un depósito con pago mensual a la misma tasa.