Aylık Faiz Ödemeli Vadeli Mevduat Nedir?
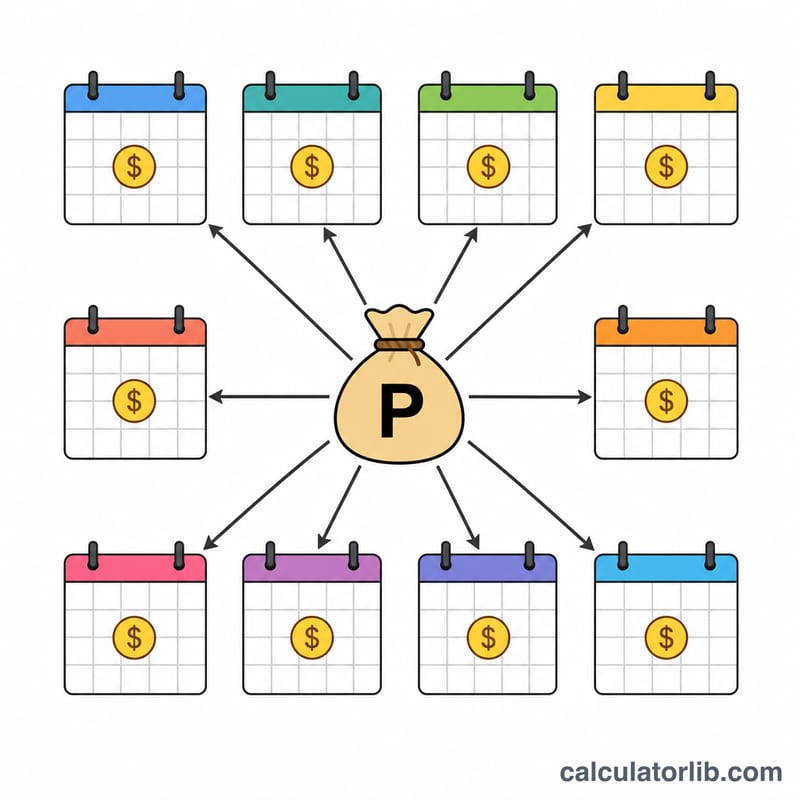
Faizi ana paraya eklemek yerine düzenli aralıklarla ödeyen mevduat türüne "non-cumulative" (faiz biriktirmeyen) vadeli mevduat denir. Aylık ödeme seçeneğinde banka, her ay kazanılan basit faizi hesabınıza aktarır; böylece ana paranıza dokunmadan düzenli bir gelir akışı elde edersiniz. Bu araç, ana paranıza ve bankanın açıkladığı yıllık faiz oranına göre bu aylık ödemeyi tahmin eder. (Not: Bu hesaplama yöntemi uluslararası bir mantığa dayanır; Türkiye'deki banka uygulamaları, vade ve stopaj kuralları farklılık gösterebilir.)
Nasıl Kullanılır?
Mevduat tutarını (ana para) ve bankanızın sunduğu yıllık faiz oranını girin. Hesaplama aracı, size her ay ödenen faizi ve toplam yıllık faiz gelirini anında gösterir. Faiz yeniden yatırılmak yerine ödendiği için ana para, vade boyunca büyümez.
Formülün Açıklaması
Aylık ödeme tutarı şuna eşittir: Ana para × yıllık oran ÷ 12. Yıllık oran yüzdeden ondalık değere çevrilir (örneğin %7, 0,07 olur). Yıllık faizi 12'ye bölmek, tutarı aylara eşit olarak dağıtır. Her ödeme hesaptan çıktığı için bu, bileşik olmayan basit faizdir.
$$\text{Aylık Ödeme} = \frac{\text{Ana para} \times \dfrac{\text{Oran (\%)}}{100}}{12}$$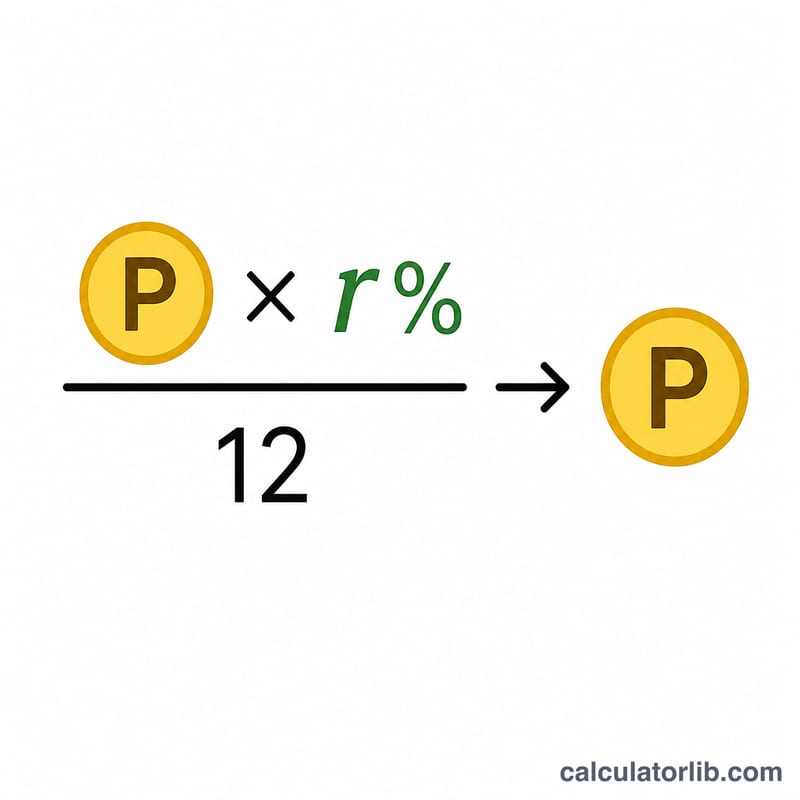
Örnek Hesaplama
Diyelim ki yılda %7 faizle 100.000 yatırdınız. Yıllık faiz = \(100.000 \times 0{,}07 = 7.000\). Aylık ödeme = \(7.000 \div 12 \approx 583{,}33\). Yani 100.000'lik ana paranız aynı kalırken her ay yaklaşık 583,33 alırsınız.
Faiz Ödemeli Mevduatta Farklı Anapara ve Oranlara Göre Aylık Ödeme
Tablo \(\text{Aylık Ödeme} = \frac{P \times r}{12}\) formülünü uygular; burada \(P\) anaparayı, \(r\) ise yıllık oranı ondalık sayı olarak temsil eder (örneğin %7 = 0,07). Yıllık faiz \(P \times r\) ile hesaplanır. Tüm tutarlar vergi öncesi brüt değerlerdir ve anaparayla aynı para biriminde verilmiştir.
| Anapara | Yıllık Oran | Aylık Ödeme | Yıllık Faiz |
|---|---|---|---|
| 50.000 | %6 | 250,00 | 3.000 |
| 50.000 | %7 | 291,67 | 3.500 |
| 50.000 | %8 | 333,33 | 4.000 |
| 100.000 | %6 | 500,00 | 6.000 |
| 100.000 | %7 | 583,33 | 7.000 |
| 100.000 | %8 | 666,67 | 8.000 |
| 500.000 | %6 | 2.500,00 | 30.000 |
| 500.000 | %7 | 2.916,67 | 35.000 |
| 500.000 | %8 | 3.333,33 | 40.000 |
| 1.000.000 | %6 | 5.000,00 | 60.000 |
| 1.000.000 | %7 | 5.833,33 | 70.000 |
| 1.000.000 | %8 | 6.666,67 | 80.000 |
Yerine koyma örneği: 500.000 anapara ve %7 oran için, \(\frac{500{,}000 \times 0.07}{12} = \frac{35{,}000}{12} \approx 2{,}916.67\) aylık tutar elde edilir. Aylık tutarlar iki ondalık basamağa yuvarlanmıştır.
Aylık Ödemenizi Yorumlama
- Sonuç brüttür. Vergi öncesi basit faiz gelirini ifade eder. Birçok yargı alanında faiz geliri kaynakta vergiye tabi tutulur veya vergilendirilir (örneğin Hindistan'daki TDS), bu nedenle fiilen hesaba geçen veya elinizde kalan tutar daha düşük olabilir. Mevduatınızı bulundurduğunuz yerde geçerli kuralları kontrol edin.
- Anapara değişmez. Faizin ödendiği (aylık ödemeli) vadeli mevduatta faiz mevduata eklenmez, dolayısıyla anapara aynı kalır ve vade sonunda geri ödenir.
- Oran genellikle birikimli orandan düşüktür. Ödemeler yeniden yatırılmadığı için bileşik faiz işlemez. Bu nedenle bankalar, aynı vade için aylık ödemeli mevduatlarda genellikle birikimli mevduatlara göre biraz daha düşük oran sunar. Faiz ödeme seçeneğine uygulanan oranı girdiğinizden emin olun.
- Belirtilen oran nominaldir. Gün sayımı kuralları, bir aydaki gün sayısı, yuvarlama veya bankanın ödemeyi hesaplama yöntemi nedeniyle gerçek banka ödemeleri hafifçe farklılık gösterebilir. Bankanızın mevduat belgesi veya ödeme takvimi resmi rakamdır.
- Vade boyunca toplam faiz. Toplam faiz = aylık ödeme × ay sayısı. Örneğin 100.000 anaparanın %7 oranla 24 ay boyunca toplam brüt faizi \(\frac{100{,}000 \times 0.07}{12} \times 24 = 14{,}000\) olur.
Bu bilgiler, hesaplayıcının çıktısını okumanıza yardımcı olmak için sunulan genel bilgilerdir; finansal veya vergisel tavsiye niteliği taşımaz.
Merkez bankalarının politika faizleri
Büyük merkez bankalarının en güncel resmi politika faizleri, otomatik güncellenir — banka mevduat ve kredi faizlerinin izlediği referans.
- Türkiye Cumhuriyet Merkez Bankası · Türkiye
- %36,00
- Tarih
- 2026-11-06
- 1 yıllık değişim
- −3,50 puan
Son değişim Azaldı −100 baz puan Türkiye Cumhuriyet Merkez Bankası, 2026-10-23 tarihinde faizini değiştirdi: %37,00 → %36,00.
| Merkez bankası | Politika faizi | Tarih | 1 yıllık değişim |
|---|---|---|---|
| Brezilya Merkez Bankası · Brezilya | %13,75 | 2026-11-16 | −1,25 puan |
| Meksika Merkez Bankası · Meksika | %6,25 | 2026-11-10 | −1,00 puan |
| Federal Rezerv · Amerika Birleşik Devletleri | %3,75–4,00 | 2026-11-13 | 0 puan |
| Avrupa Merkez Bankası | %2,50 | 2026-11-16 | +0,50 puan |
| İsveç Merkez Bankası · İsveç | %2,00 | 2026-11-16 | +0,25 puan |
| Suudi Arabistan Merkez Bankası · Suudi Arabistan | %4,50 | 2026-10-29 | 0 puan |
| Avustralya Merkez Bankası · Avustralya | %4,60 | 2026-10-31 | +1,00 puan |
| Türkiye Cumhuriyet Merkez Bankası · Türkiye | %36,00 | 2026-11-06 | −3,50 puan |
| Rusya Merkez Bankası · Rusya | %14,00 | 2026-11-10 | −2,50 puan |
| Çin Halk Bankası · Çin | %3,00 | 2026-11-10 | 0 puan |
| Kanada Merkez Bankası · Kanada | %2,50 | 2026-11-13 | +0,25 puan |
| Hindistan Merkez Bankası · Hindistan | %5,50 | 2026-10-19 | 0 puan |
| İngiltere Merkez Bankası · Birleşik Krallık | %4,00 | 2026-11-16 | 0 puan |
| Japonya Merkez Bankası · Japonya | %1,25 | 2026-11-10 | +0,75 puan |
| Kore Merkez Bankası · Güney Kore | %3,00 | 2026-11-02 | +0,50 puan |
Türkiye için banka faiz oranları
Türkiye ticari bankalarının borç alanlardan ortalama olarak aldığı ve tasarruf sahiplerine ödediği faiz; merkez bankasının Dünya Bankası’na bildirdiği verilere göre (yıllık).
- Mevduat faizi 2025
- %57,60
| Yıl | Kredi faizi | Mevduat faizi |
|---|---|---|
| 2025 | — | %57,60 |
| 2024 | — | %71,04 |
| 2023 | — | %51,33 |
| 2022 | — | %27,04 |
| 2021 | — | %20,70 |
| 2020 | — | %13,36 |
Reel faiz, enflasyona (GSYH deflatörü) göre düzeltilmiş kredi faizidir. Belirli bir bankanın size sunduğu oran farklı olabilir.
En son veri: 2026-11-06 Veriler 2026-11-16 tarihinde güncellendi · güncel
Kaynak: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) BIS istatistiklerinin kullanım koşulları; Board of Governors of the Federal Reserve System Kamu malı (ABD hükümeti eseri); European Central Bank ECB yeniden kullanım politikası; The World Bank Group CC BY 4.0; Sveriges Riksbank Riksbank açık veri koşulları; Reserve Bank of Australia 2026 RBA telif hakkı koşulları (Cash Rate); Bank of Canada Kanada Merkez Bankası kullanım koşulları; Bank of England Open Government Licence v3.0
Bir yıllık değişim bu verilerden CalculatorLib tarafından hesaplanmıştır. Etiketler CalculatorLib tarafından çevrilmiştir: BIS tarafından yapılmış resmî bir çeviri değildir.
Kaynak ayrıntıları ve yöntem
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Sıkça Sorulan Sorular
Ana para büyür mü? Hayır. Aylık ödemeli (faiz biriktirmeyen) vadeli mevduatta faiz size ödenir; bu nedenle ana para vade boyunca sabit kalır.
Sonuç vergiden önce mi sonra mı? Vergiden önce. Geçerli her türlü vergi (örneğin stopaj/TDS) ayrıca kesilir ve fiilen elinize geçen tutarı azaltır.
Bunun faiz biriktiren mevduattan farkı nedir? Faiz biriktiren (cumulative) mevduat, faizi yeniden yatırarak bileşik hale getirir ve yalnızca vade sonunda öder; aynı oranda genellikle aylık ödemeli mevduattan daha fazla getiri sağlar.