Qué hace esta calculadora
La Calculadora de Interés Diario Ganado te muestra con exactitud cuánto interés genera un depósito cada día. Es ideal para cuentas de ahorro, depósitos a plazo fijo, cuentas del mercado monetario y cualquier escenario de interés simple en el que los intereses se devengan a diario. Solo tienes que introducir el capital, la tasa de interés anual que te ofrecen y el número de días que quieres proyectar: la herramienta te devuelve el interés por día, el interés total durante ese periodo y tu saldo final.
Cómo usarla
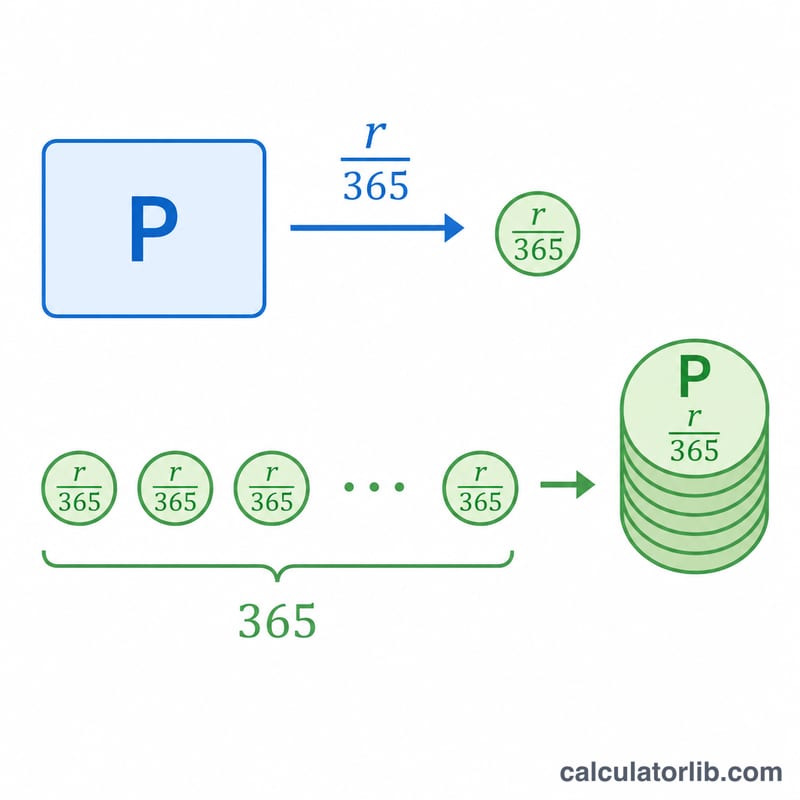
Escribe el importe de tu depósito, la tasa anual (porcentaje) que ofrece tu banco y cuántos días tienes pensado mantener el dinero. La calculadora convierte la tasa anual en una tasa diaria dividiéndola entre 365 y, a continuación, la multiplica por tu capital para obtener el interés diario. Al multiplicar ese resultado por el número de días, obtienes el acumulado total.
La fórmula explicada
La ecuación principal es Interés diario = Capital × (tasa anual ÷ 365).
$$\text{Interés} = \text{Capital} \times \frac{\text{Tasa (\%)}}{100 \times 365} \times \text{Días}$$La tasa anual se expresa en formato decimal (un 5 % se convierte en 0,05) y, al dividir entre 365, se reparte esa tasa anual de forma uniforme entre todos los días del año. Es la convención estándar de interés simple "actual/365"; algunas entidades usan un año de 360 días, lo que daría cifras diarias ligeramente más altas.
Ejemplo práctico
Imagina que depositas 10.000 $ a una tasa anual del 5 %. La tasa diaria es \(0{,}05 \div 365 = 0{,}00013699\). Al multiplicarla por 10.000 $, ganas alrededor de 1,37 $ al día. En 30 días, eso supone aproximadamente 41,10 $ de interés total, lo que deja un saldo final cercano a los 10.041,10 $.
Interés diario en distintos escenarios de depósito
La tabla usa interés simple con base real/365: interés diario = capital × tasa ÷ 100 ÷ 365. La columna de 30 días es el interés diario × 30, y el saldo final es el capital más el interés de 30 días. Las cifras son brutas (antes de impuestos) y se redondean al centavo.
| Capital | Tasa anual | Interés diario | Interés de 30 días | Saldo final después de 30 días |
|---|---|---|---|---|
| $1,000 | 2.0% | $0.0548 (aprox. $0.05) | $1.64 | $1,001.64 |
| $5,000 | 3.5% | $0.4795 (aprox. $0.48) | $14.38 | $5,014.38 |
| $10,000 | 5.0% | $1.3699 (aprox. $1.37) | 41.10 | $10,041.10 |
| $25,000 | 4.0% | $2.7397 (aprox. $2.74) | 82.19 | $25,082.19 |
Ejemplo práctico para la fila de $10,000:
$$\text{Interés diario} = 10{,}000 \times \frac{5}{100 \times 365} = 1.3699$$
$$\text{Interés de 30 días} = 1.3699 \times 30 = 41.10$$
Duplicar el capital duplica el interés, y duplicar la tasa produce el mismo efecto. El interés es proporcional al capital, a la tasa y al número de días.
Términos clave: TAE, TAR, convención de conteo de días y devengo
- Capital
- La cantidad de dinero depositada sobre la que se calcula el interés.
- Tasa de interés anual (tasa nominal / TAN)
- La tasa anual declarada antes de cualquier efecto de la capitalización. En esta calculadora se introduce como porcentaje, por ejemplo 5 para 5%.
- TAE (tasa anual equivalente)
- El rendimiento anual efectivo incluyendo la capitalización: \(\text{TAE} = (1 + r/n)^n - 1\), donde \(r\) es la tasa nominal en forma decimal y \(n\) es el número de períodos de capitalización por año. La TAE es igual o mayor que la tasa nominal.
- Interés simple
- Interés calculado solo sobre el capital original: \(I = P \times r \times t\). Es lo que usa la calculadora.
- Interés compuesto
- Interés calculado sobre el capital más los intereses acreditados previamente, por lo que las ganancias crecen un poco más rápido con el tiempo.
- Devengo
- La acumulación diaria de intereses a su favor, que puede acreditarse después en la cuenta (por ejemplo, mensual o trimestralmente).
- Convención de conteo de días
- La regla para contar los días y la duración de un año. Real/365 divide entre 365; real/360 divide entre 360. Cuál se aplica depende de la institución y del producto.
- Saldo final
- El capital más los intereses ganados durante el número de días elegido.
- Interés bruto vs. neto
- El interés bruto es la cantidad antes de impuestos o comisiones; el interés neto es lo que queda después de cualquier retención fiscal o cargos.
Cómo interpretar el resultado del interés diario
- Es una estimación bruta de interés simple. El resultado supone una tasa fija, sin depósitos ni retiros, sin comisiones y sin impuestos, con el interés calculado solo sobre el capital original.
- Real/360 da un poco más que real/365. Dividir entre 360 en lugar de 365 aumenta el interés diario en un factor de 365/360 ≈ 1.0139 (aprox. 1.4%). Para $10,000 al 5%, el interés diario es $500 ÷ 365 = $1.37 con real/365, pero $500 ÷ 360 = $1.39 con real/360. En 30 días son aproximadamente $41.10 frente a $41.67.
- La capitalización hace que las ganancias reales sean algo mayores. Si el interés se suma al saldo y luego genera intereses por sí mismo, el rendimiento efectivo (TAE) supera la tasa nominal. Por ejemplo, una tasa nominal del 5% capitalizada diariamente da una TAE de aproximadamente 5.13%. En periodos cortos, la diferencia con el interés simple es pequeña.
- La acreditación suele no ser diaria. Muchos bancos devengan intereses diariamente pero los acreditan mensual o trimestralmente, por lo que el saldo mostrado puede no cambiar cada día aunque el interés se esté devengando.
- Los años bisiestos y los impuestos pueden cambiar las cifras. Algunas instituciones usan 366 días en un año bisiesto, lo que reduce ligeramente el importe diario. Los intereses también pueden estar sujetos a impuestos según las normas de tu país, por lo que las ganancias netas pueden ser menores que la cifra bruta.
- Las tasas pueden variar. Las cuentas de tasa variable pueden cambiar la tasa durante el periodo, así que considera el resultado como una estimación y revisa las condiciones de tu cuenta.
Esta es información general, no asesoramiento financiero ni fiscal.
Tasas de interés de los bancos centrales hoy
Las últimas tasas oficiales de política monetaria de los principales bancos centrales, actualizadas automáticamente: la referencia que siguen las tasas de depósitos y préstamos.
- Banco de México · México
- 6,25 %
- Fecha
- 2026-11-10
- Cambio en 1 año
- −1,00 pp
Último cambio Baja −25 pb Banco de México cambió su tipo el 2026-11-06: de 6,50 % a 6,25 %.
| Banco central | Tasa de política | Fecha | Cambio en 1 año |
|---|---|---|---|
| Banco Central de Brasil · Brasil | 13,75 % | 2026-11-16 | −1,25 pp |
| Banco de México · México | 6,25 % | 2026-11-10 | −1,00 pp |
| Reserva Federal · Estados Unidos | 3,75–4,00 % | 2026-11-13 | 0 pp |
| Banco Central Europeo | 2,50 % | 2026-11-17 | +0,50 pp |
| Sveriges Riksbank · Suecia | 2,00 % | 2026-11-17 | +0,25 pp |
| Banco Central de Arabia Saudí · Arabia Saudí | 4,50 % | 2026-10-29 | 0 pp |
| Banco de la Reserva de Australia · Australia | 4,60 % | 2026-10-31 | +1,00 pp |
| Banco Central de la República de Turquía · Turquía | 36,00 % | 2026-11-06 | −3,50 pp |
| Banco de Rusia · Rusia | 14,00 % | 2026-11-10 | −2,50 pp |
| Banco Popular de China · China | 3,00 % | 2026-11-10 | 0 pp |
| Banco de Canadá · Canadá | 2,50 % | 2026-11-13 | +0,25 pp |
| Banco de la Reserva de la India · India | 5,50 % | 2026-10-19 | 0 pp |
| Banco de Inglaterra · Reino Unido | 4,00 % | 2026-11-17 | 0 pp |
| Banco de Japón · Japón | 1,25 % | 2026-11-10 | +0,75 pp |
| Banco de Corea · Corea del Sur | 3,00 % | 2026-11-02 | +0,50 pp |
Tasas de interés bancarias en México
Lo que los bancos comerciales de México cobran a quienes piden prestado y pagan a quienes ahorran, en promedio, según los datos que el banco central reporta al Banco Mundial (cifras anuales).
- Tasa de préstamo 2025
- 8,79 %
- Tasa de depósito 2025
- 2,55 %
- Tasa de interés real 2025
- 3,97 %
- Préstamo menos depósito 2025
- 6,24 pp
| Año | Tasa de préstamo | Tasa de depósito |
|---|---|---|
| 2025 | 8,79 % | 2,55 % |
| 2024 | 11,22 % | 4,55 % |
| 2023 | 11,59 % | 4,78 % |
| 2022 | 8,18 % | 2,57 % |
| 2021 | 4,89 % | 0,65 % |
| 2020 | 6,34 % | 1,46 % |
La tasa de interés real es la tasa de préstamo ajustada por la inflación (deflactor del PIB). La tasa que te ofrezca un banco concreto puede ser distinta.
Último dato: 2026-11-10 Datos actualizados el 2026-11-17 · vigente
Fuente: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Condiciones de uso permitido de las estadísticas del BPI; Board of Governors of the Federal Reserve System Dominio público (obra del Gobierno de EE. UU.); European Central Bank Política de reutilización del BCE; The World Bank Group CC BY 4.0; Sveriges Riksbank Condiciones de datos abiertos del Riksbank; Reserve Bank of Australia 2026 Condiciones de copyright del RBA (Cash Rate); Bank of Canada Condiciones de uso del Banco de Canadá; Bank of England Open Government Licence v3.0
La variación a un año la calcula CalculatorLib a partir de estos datos. Etiquetas traducidas por CalculatorLib: traducción no oficial, no proporcionada por BIS.
Detalles de la fuente y metodología
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Preguntas frecuentes
¿Usa interés compuesto? No: aplica interés simple, de modo que cada día genera la misma cantidad calculada sobre el capital inicial. Con interés compuesto, el interés diario se sumaría al saldo antes del cálculo del día siguiente.
¿Por qué se divide entre 365? La mayoría de los productos de ahorro publican una tasa anual y devengan los intereses a diario sobre una base de 365 días. Si tu banco utiliza 360 días, sustituye el 365 en la fórmula.
¿La tasa es antes o después de impuestos? La calculadora utiliza la tasa bruta que introduces; cualquier impuesto sobre los intereses (en España, por ejemplo, la retención y la tributación del ahorro en el IRPF) reduciría la cantidad neta que te queda.