Qué hace esta calculadora (solo EE. UU.)
Esta herramienta es para dueños de negocios en EE. UU. que evalúan la elección de S-Corporation. Como empresario individual o LLC de un solo socio pagas un 15,3 % de impuesto de autoempleo (SE tax) sobre el 92,35 % de tu beneficio neto (Schedule SE, línea 4a): 12,4 % de Seguridad Social hasta el límite salarial anual y 2,9 % de Medicare sin tope. Con una S-Corp, solo el "salario razonable" que te pagas lleva impuestos de nómina (FICA); el resto del beneficio se retira como distribución y queda fuera de ellos. La calculadora compara ambos casos y muestra cuánto ahorras. Elige el año fiscal (2026 por defecto, o 2025 / 2024) y se aplica el límite salarial de Seguridad Social correspondiente: 184.500 $ (2026), 176.100 $ (2025), 168.600 $ (2024).
Cómo usarla
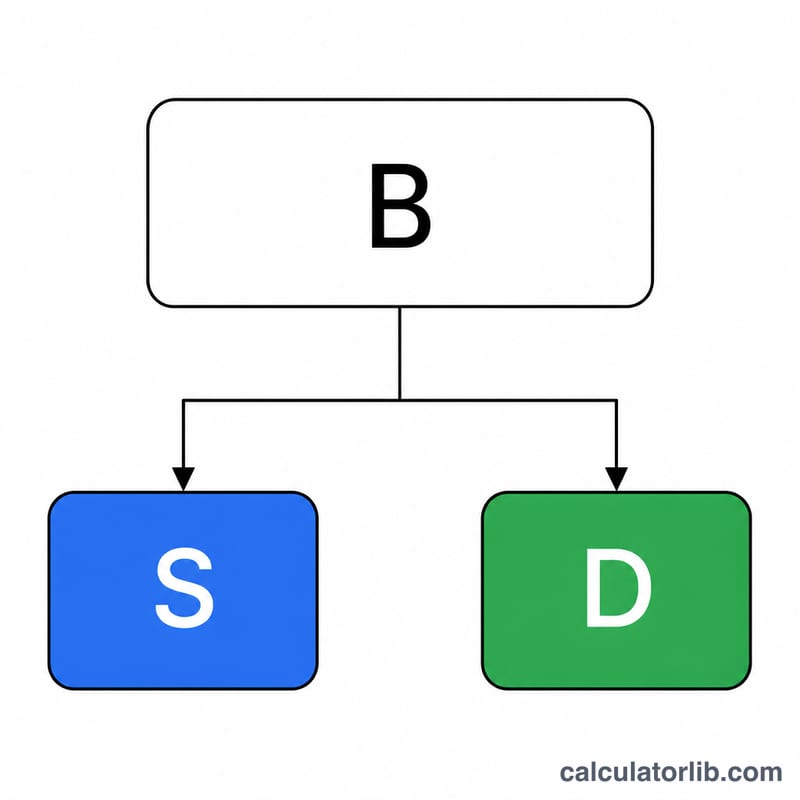
Introduce el beneficio neto del negocio y el salario razonable que piensas pagarte, y elige el año fiscal. La calculadora muestra el SE tax que pagarías como empresario individual, los impuestos de nómina sobre el salario de la S-Corp, la distribución (beneficio menos salario), el límite salarial usado y la diferencia entre ambos: tu ahorro estimado.
La fórmula, paso a paso
Empresario individual (\(P\) = beneficio neto, \(B\) = límite salarial): solo el 92,35 % del beneficio cuenta como ingreso neto de autoempleo.
$$\text{SE tax} = 12{,}4\% \times \min(0{,}9235P,\, B) + 2{,}9\% \times 0{,}9235P$$S-Corp (\(S\) = salario): el FICA de empleador y empleado suma el 15,3 % del salario, 12,4 % hasta el límite más 2,9 %.
$$\text{Nómina} = 12{,}4\% \times \min(S,\, B) + 2{,}9\% \times S$$Ahorro = SE tax − impuestos de nómina.
Ejemplo práctico
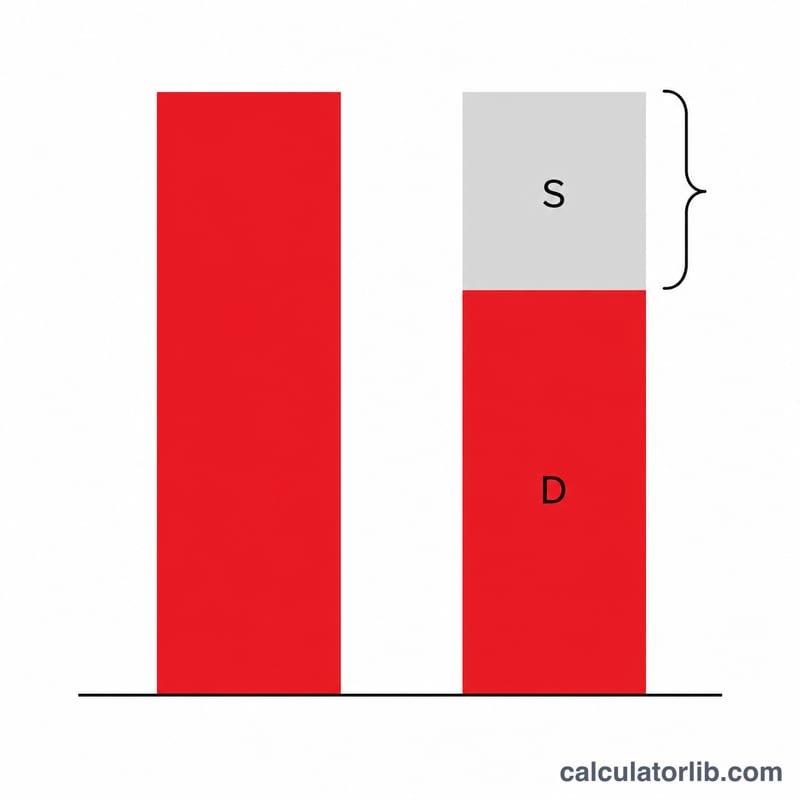
Año 2026, beneficio de 120.000 $, salario de 60.000 $, límite salarial de 184.500 $. Ingreso neto de autoempleo \(= 120.000 \times 0{,}9235 = 110.820\), por debajo del límite. SE tax como empresario individual \(= 110.820 \times 12{,}4\% + 110.820 \times 2{,}9\% = 13.741{,}68 + 3.213{,}78 = 16.955{,}46\ \$\). Nómina de la S-Corp sobre el salario \(= 60.000 \times 15{,}3\% = 9.180\ \$\). Ahorro estimado = 16.955,46 $ − 9.180 $ = 7.775,46 $ al año, con una distribución de 60.000 $.
Preguntas frecuentes
¿Qué es un "salario razonable"? El IRS exige que los socios-empleados de una S-Corp se paguen un salario comparable al de un trabajo similar. Fijarlo demasiado bajo para reducir la nómina es un motivo habitual de auditoría.
¿Incluye el impuesto sobre la renta? No. Las distribuciones siguen tributando como renta ordinaria; esta herramienta solo compara Seguridad Social y Medicare.
¿Qué deja fuera la estimación? El Additional Medicare Tax del 0,9 % sobre ingresos de más de 200.000 $ (250.000 $ en declaración conjunta), la deducción de la mitad del SE tax y la deducción de la S-Corp por su parte patronal del FICA, y los costes de mantener una S-Corp (gestión de nóminas, Form 1120-S, tasas estatales). Compáralos con el ahorro mostrado y confírmalo con un asesor fiscal.