这个计算器能帮你算什么(仅适用于美国)
本工具面向考虑选择S型公司(S-Corp)的美国企业主。作为独资经营者或单一成员LLC,你需要按净利润的92.35%(Schedule SE第4a行)缴纳15.3%的自雇税(SE税):年度工资基数以内的12.4%社保税,以及不设上限的2.9%医疗保险税。选择S-Corp后,只有你支付给自己的"合理工资"需缴纳工资税(FICA),其余利润作为分红领取,不缴这部分税。计算器会比较两种情况并显示节省金额。选择纳税年度(默认2026年,也可选2025年或2024年),系统会自动套用社保工资基数:184,500美元(2026年)、176,100美元(2025年)、168,600美元(2024年)。
使用方法
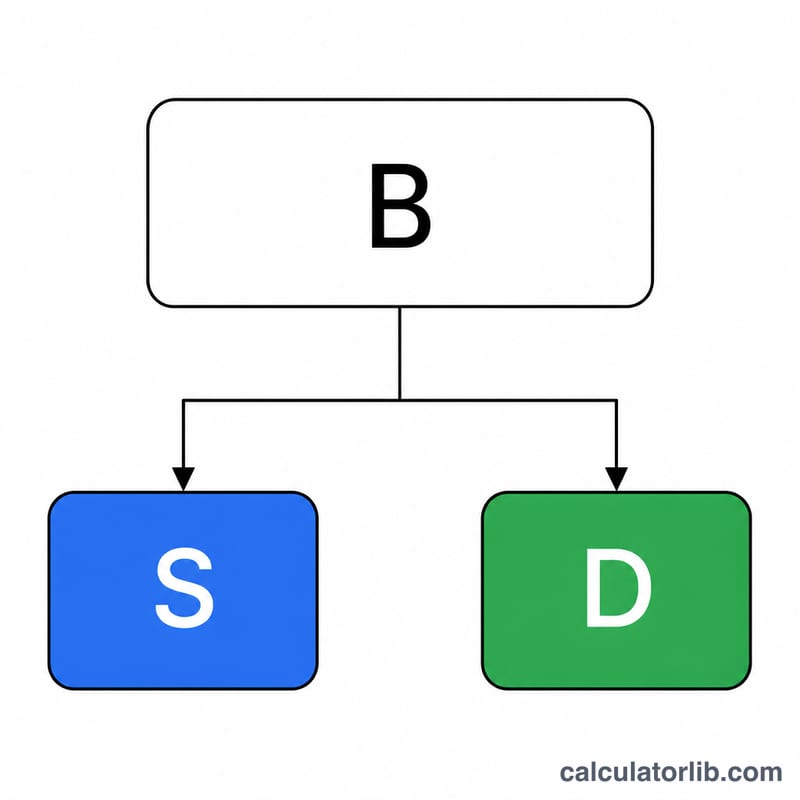
输入企业净利润和你打算支付给自己的合理工资,再选择纳税年度。结果会显示独资经营时的自雇税、S-Corp工资对应的工资税、分红金额(利润减工资)、所用工资基数,以及两者的差额,即预计节省额。
计算公式详解
独资经营(\(P\) = 净利润,\(B\) = 工资基数):只有利润的92.35%计为自雇净收入。
$$\text{SE tax} = 12.4\% \times \min(0.9235P,\, B) + 2.9\% \times 0.9235P$$S-Corp(\(S\) = 工资):雇主与雇员的FICA合计为工资的15.3%,即基数以内12.4%加2.9%。
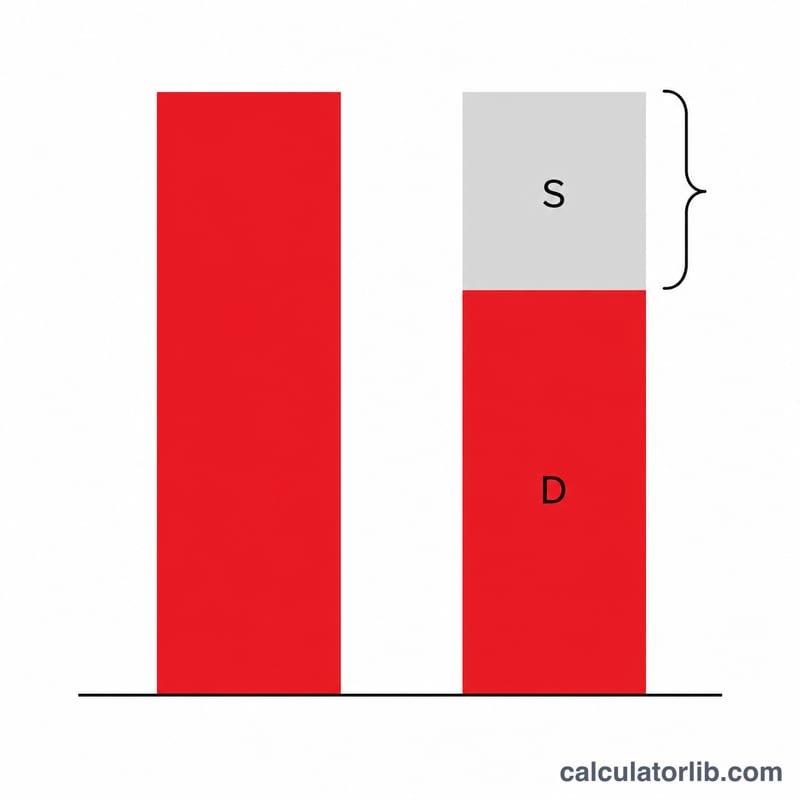
$$\text{Payroll tax} = 12.4\% \times \min(S,\, B) + 2.9\% \times S$$节省额 = 自雇税 − 工资税。
实例演算
以2026年、利润120,000美元、工资60,000美元、工资基数184,500美元为例。自雇净收入 \(= 120{,}000 \times 0.9235 = 110{,}820\) 美元,低于基数。独资经营的自雇税 \(= 110{,}820 \times 12.4\% + 110{,}820 \times 2.9\% = 13{,}741.68 + 3{,}213.78 = 16{,}955.46\) 美元。S-Corp工资对应的工资税 \(= 60{,}000 \times 15.3\% = 9{,}180\) 美元。预计每年节省16,955.46 − 9,180 = 7,775.46美元,分红金额为60,000美元。
常见问题
什么是"合理工资"? IRS要求S-Corp的股东兼员工给自己支付与同类工作市场水平相当的工资。为了少缴工资税而把工资定得过低,是常见的稽查诱因。
包含个人所得税吗? 不包含。分红仍需缴纳普通所得税;本工具只比较社保税和医疗保险税。
估算没有考虑哪些因素? 收入超过200,000美元(夫妻合并申报为250,000美元)部分的0.9%附加医疗保险税、自雇税一半的扣除及S-Corp可扣除的雇主部分FICA,以及S-Corp的运营成本(代发工资、Form 1120-S申报、州费用)。请将这些与所示节省额对比,并向税务专业人士确认。