Для чего этот калькулятор (только для США)
Инструмент для владельцев бизнеса в США, которые думают о статусе S-Corporation. Как индивидуальный предприниматель или LLC с одним участником вы платите 15,3% налога на самозанятость (SE tax) с 92,35% чистой прибыли (Schedule SE, строка 4a): 12,4% Social Security до годовой базы и 2,9% Medicare без лимита. В S-Corp налогами на зарплату (FICA) облагается только «разумная зарплата», которую вы себе платите; остальная прибыль выводится как распределение и под этот налог не попадает. Калькулятор сравнивает оба варианта и показывает экономию. Выберите налоговый год (по умолчанию 2026, либо 2025 / 2024) — база Social Security подставится сама: $184 500 (2026), $176 100 (2025), $168 600 (2024).
Как пользоваться
Введите чистую прибыль бизнеса и разумную зарплату, которую собираетесь себе платить, затем выберите налоговый год. Калькулятор покажет SE-налог для ИП, налоги на зарплату в S-Corp, распределение (прибыль минус зарплата), применённую базу и разницу между налогами — ожидаемую экономию.
Разбор формулы
ИП (\(P\) — чистая прибыль, \(B\) — база): чистым доходом от самозанятости считаются только 92,35% прибыли.
$$\text{SE tax} = 12{,}4\% \times \min(0{,}9235P,\, B) + 2{,}9\% \times 0{,}9235P$$S-Corp (\(S\) — зарплата): доли FICA работодателя и работника вместе дают 15,3% зарплаты — 12,4% до базы плюс 2,9%.
$$\text{Payroll} = 12{,}4\% \times \min(S,\, B) + 2{,}9\% \times S$$Экономия = SE-налог − налоги на зарплату.
Пример расчёта
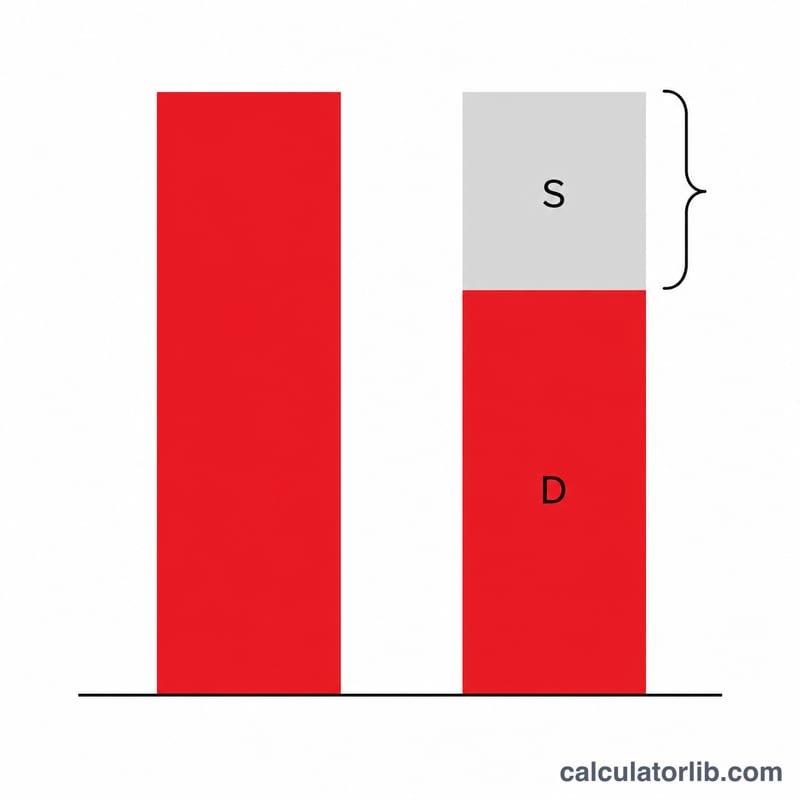
2026 год, прибыль $120 000, зарплата $60 000, база $184 500. Чистый доход от самозанятости \(= 120\,000 \times 0{,}9235 = 110\,820\), это ниже базы. SE-налог ИП \(= 110\,820 \times 12{,}4\% + 110\,820 \times 2{,}9\% = 13\,741{,}68 + 3\,213{,}78 = 16\,955{,}46\), то есть $16 955,46. Налоги на зарплату в S-Corp \(= 60\,000 \times 15{,}3\% = 9\,180\), то есть $9 180. Ожидаемая экономия = $16 955,46 − $9 180 = $7 775,46 в год при распределении $60 000.
Частые вопросы
Что такое «разумная зарплата»? IRS требует, чтобы владельцы-сотрудники S-Corp платили себе зарплату на уровне рынка за аналогичную работу. Слишком низкая зарплата ради экономии на налогах — частая причина проверок.
Учитывается ли подоходный налог? Нет. Распределения облагаются обычным подоходным налогом; инструмент сравнивает только налоги Social Security и Medicare.
Что не учтено в оценке? Дополнительный налог Medicare 0,9% с дохода свыше $200 000 ($250 000 при совместной декларации), вычет половины SE-налога и вычет S-Corp на долю FICA работодателя, а также расходы на содержание S-Corp (расчёт зарплаты, Form 1120-S, сборы штата). Сопоставьте их с показанной экономией и уточните у налогового консультанта.