Что считает этот калькулятор
Калькулятор подразумеваемой процентной ставки определяет постоянную ставку сложного процента, которая превращает начальную сумму в конечную за заданное число периодов. По сути это обратная задача к формуле будущей стоимости: вы не задаёте ставку, чтобы спрогнозировать итог, а наоборот — знаете, с чего начали и чем закончили, и хотите понять, какая ставка связывает эти две цифры. Когда периоды измеряются в годах, это та же самая величина, что и CAGR — среднегодовой темп роста (Compound Annual Growth Rate).
Как пользоваться
Введите начальную сумму (P) — ваши первоначальные вложения, вклад или стартовый остаток. Укажите конечную сумму (A) — итоговую величину после роста. Задайте число периодов (n): обычно это годы, но подойдут и месяцы, кварталы или любая другая единица — главное, чтобы она была одинаковой. В результате вы получите подразумеваемую ставку за один период, общий рост за весь срок и абсолютную прибыль.
Разбор формулы
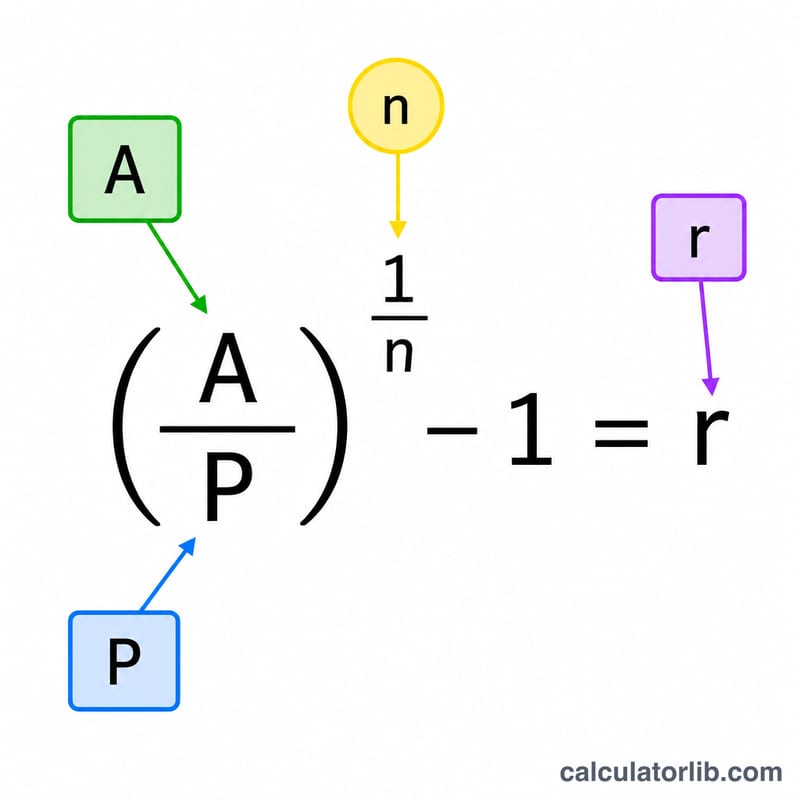
В основе лежит уравнение $$r = \left( \frac{\text{A}}{\text{P}} \right)^{\frac{1}{\text{n}}} - 1$$ Деление A на P даёт коэффициент роста за весь срок. Возведение его в степень \(1/n\) «распределяет» этот рост равномерно по каждому периоду, а вычитание единицы превращает коэффициент обратно в ставку. Умножьте на 100, чтобы выразить результат в процентах.
Пример расчёта
Допустим, вы вложили $1 000, и через 5 лет сумма выросла до $1 500. Коэффициент роста равен \(1\,500 / 1\,000 = 1{,}5\). Возведение в степень \(1/5\) даёт $$1{,}5^{0{,}2} \approx 1{,}08447,$$ то есть \(r \approx 0{,}08447\), или около 8,45% годовых. Общий рост составил 50%, а прибыль — $500.
Частые вопросы
Это то же самое, что CAGR? Да. Если периоды измеряются в годах, подразумеваемая ставка совпадает со среднегодовым темпом роста (CAGR).
А если конечная сумма меньше начальной? Калькулятор покажет отрицательную ставку — это означает убыток за каждый период.
Можно ли считать в месяцах, а не в годах? Да. Просто задайте n равным числу месяцев — и вы получите ставку за месяц.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-15 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-12 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-16 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-16 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-12 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-16 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-16 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Подразумеваемая ставка в различных сценариях
Калькулятор решает \(r = (A/P)^{1/n} - 1\). Результат — это ставка за период, в той единице, которую вы использовали для n (годы, месяцы, кварталы). В таблице показано несколько случаев, а коэффициент роста \(A/P\) выведен в отдельный столбец.
| Начальное значение (P) | Конечное значение (A) | Периоды (n) | Коэффициент роста (A/P) | Подразумеваемая ставка за период |
|---|---|---|---|---|
| 1,000 | 2,000 | 5 лет | 2.000 | 14.87% |
| 1,000 | 2,000 | 10 лет | 2.000 | 7.18% |
| 1,000 | 2,000 | 20 лет | 2.000 | 3.53% |
| 1,000 | 1,500 | 5 лет | 1.500 | 8.45% |
| 1,000 | 800 | 4 года | 0.800 | -5.43% |
| 5,000 | 6,000 | 24 месяца | 1.200 | 0.76% в месяц |
Пример расчёта (случай убытка): \(r = (800/1000)^{1/4} - 1 = 0.8^{0.25} - 1 \approx 0.94574 - 1 = -0.0543\), или примерно -5.43% за период. Знак минус означает, что стоимость в итоге снизилась.
Пример расчёта (ежемесячные периоды): \(r = (6000/5000)^{1/24} - 1 = 1.2^{1/24} - 1 \approx 0.007626\), или примерно 0.76% в месяц, а не в год. Поскольку n было введено в месяцах, результат является месячной ставкой.
Строки с удвоением показывают, что при более длинном горизонте для достижения того же результата в 2 раза требуется гораздо более низкая ставка. Удвоение за 10 периодов требует примерно 7.18% за период, а удвоение за 20 периодов — примерно 3.53%.