Что делает калькулятор
Этот калькулятор процентной ставки идёт «от обратного» — он отталкивается от того, что реально произошло с вашими деньгами. Если вы знаете, сколько внесли, до какой суммы вырос вклад и за какой срок, инструмент покажет годовую ставку, которая дала такой результат. По сути, это зеркальное отражение калькулятора сложных процентов: вместо того чтобы спрогнозировать будущий баланс, он вычисляет саму ставку.
Как пользоваться
Укажите начальный вклад (текущую стоимость), итоговый баланс (будущую стоимость), число лет, в течение которых деньги работали, и то, как часто проценты капитализируются в течение года (ежемесячно, ежеквартально, раз в год и т. д.). В ответ калькулятор выдаёт номинальную годовую ставку, эффективную годовую доходность (APY) и общую сумму начисленных процентов.
Разбираем формулу
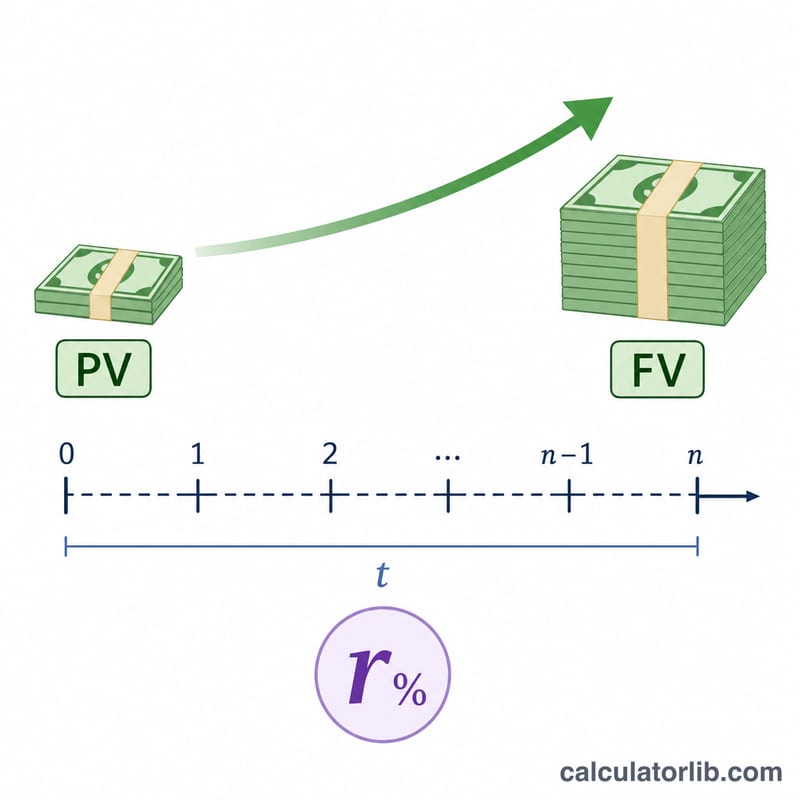
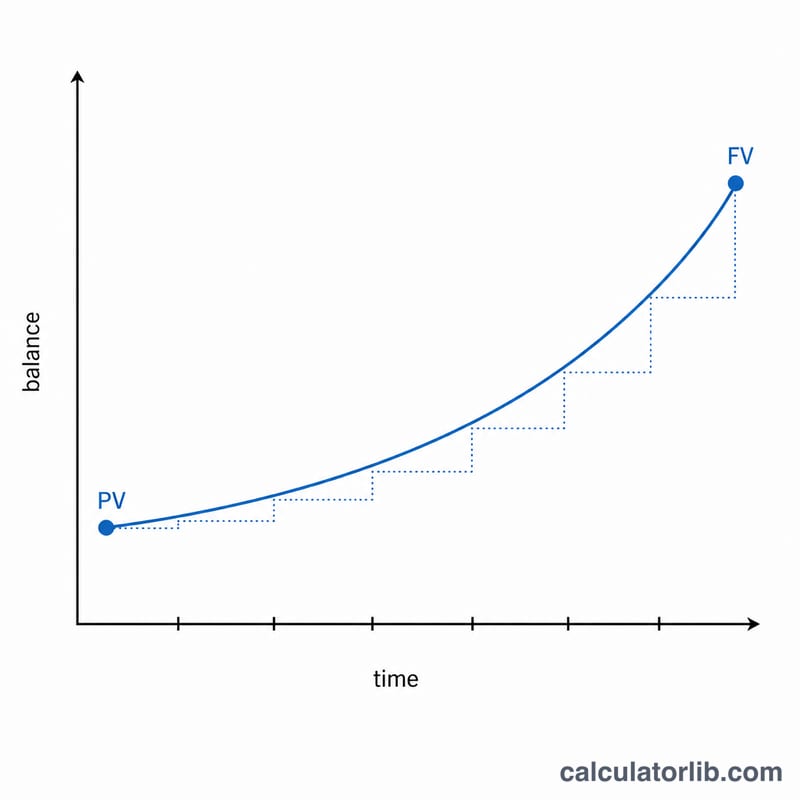
Рост вклада при сложных процентах описывается формулой \( FV = PV \times \left(1 + \frac{r}{n}\right)^{n \cdot t} \). Если выразить из неё ставку, получим:
$$r = n \left[ \left( \frac{FV}{PV} \right)^{\frac{1}{n \cdot t}} - 1 \right]$$
Здесь \(n\) — число периодов капитализации в году, а \(t\) — срок в годах. Результат \(r\) — это номинальная годовая ставка. APY же пересчитывает её в единый показатель фактической годовой доходности: $$APY = \left(1 + \frac{r}{n}\right)^{n} - 1$$
Пример расчёта
Допустим, вы внесли $10 000, и за 5 лет сумма выросла до $12 000 при ежемесячной капитализации (\(n = 12\)). Тогда \(n \cdot t = 60\), а \(FV/PV = 1{,}2\). Получаем \((1{,}2)^{1/60} \approx 1{,}0030441\); вычитаем 1 — выходит \(0{,}0030441\); умножаем на 12 — около \(0{,}036529\), то есть номинальная ставка примерно 3,653 %. APY при этом составляет около 3,716 %, а общая сумма начисленных процентов — $2 000.
Ключевые ставки центральных банков
Последние официальные ключевые ставки крупнейших центральных банков, обновляются автоматически — ориентир для ставок по вкладам и кредитам.
- Банк России · Россия
- 14,00 %
- Дата
- 2026-11-10
- Изменение за 1 год
- −2,50 п.п.
Последнее изменение Снижение −25 б. п. Банк России изменил ставку 2026-07-27: с 14,25 % до 14,00 %.
| Центральный банк | Ключевая ставка | Дата | Изменение за 1 год |
|---|---|---|---|
| Центральный банк Бразилии · Бразилия | 13,75 % | 2026-11-16 | −1,25 п.п. |
| Банк Мексики · Мексика | 6,25 % | 2026-11-10 | −1,00 п.п. |
| ФРС США · Соединенные Штаты | 3,75–4,00 % | 2026-11-13 | 0 п.п. |
| Европейский центральный банк | 2,50 % | 2026-11-17 | +0,50 п.п. |
| Риксбанк Швеции · Швеция | 2,00 % | 2026-11-17 | +0,25 п.п. |
| Центральный банк Саудовской Аравии · Саудовская Аравия | 4,50 % | 2026-10-29 | 0 п.п. |
| Резервный банк Австралии · Австралия | 4,60 % | 2026-10-31 | +1,00 п.п. |
| Центральный банк Турецкой Республики · Турция | 36,00 % | 2026-11-06 | −3,50 п.п. |
| Банк России · Россия | 14,00 % | 2026-11-10 | −2,50 п.п. |
| Народный банк Китая · Китай | 3,00 % | 2026-11-10 | 0 п.п. |
| Банк Канады · Канада | 2,50 % | 2026-11-13 | +0,25 п.п. |
| Резервный банк Индии · Индия | 5,50 % | 2026-10-19 | 0 п.п. |
| Банк Англии · Великобритания | 4,00 % | 2026-11-17 | 0 п.п. |
| Банк Японии · Япония | 1,25 % | 2026-11-10 | +0,75 п.п. |
| Банк Кореи · Республика Корея | 3,00 % | 2026-11-02 | +0,50 п.п. |
Банковские процентные ставки: Россия
Сколько в среднем коммерческие банки (Россия) берут с заёмщиков и платят вкладчикам — по данным, которые центральный банк передаёт Всемирному банку (годовые значения).
- Ставка по кредитам 2024
- 17,09 %
- Ставка по депозитам 2024
- 14,62 %
- Реальная процентная ставка 2024
- 5,82 %
- Кредиты минус депозиты 2024
- 2,47 п.п.
| Год | Ставка по кредитам | Ставка по депозитам |
|---|---|---|
| 2024 | 17,09 % | 14,62 % |
| 2023 | 11,62 % | 7,57 % |
| 2022 | 11,46 % | 7,60 % |
| 2021 | 7,18 % | 3,79 % |
| 2020 | 6,78 % | 3,77 % |
| 2019 | 8,75 % | 5,40 % |
Реальная процентная ставка — это ставка по кредитам с поправкой на инфляцию (дефлятор ВВП). Ставка конкретного банка может отличаться.
Последнее значение: 2026-11-10 Данные обновлены 2026-11-17 · актуально
Источник: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) Условия допустимого использования статистики БМР; Board of Governors of the Federal Reserve System Общественное достояние (произведение правительства США); European Central Bank Правила повторного использования данных ЕЦБ; The World Bank Group CC BY 4.0; Sveriges Riksbank Условия открытых данных Риксбанка; Reserve Bank of Australia 2026 Условия авторского права РБА (Cash Rate); Bank of Canada Условия использования Банка Канады; Bank of England Open Government Licence v3.0
Изменение за год рассчитано CalculatorLib на основе этих данных. Подписи переведены CalculatorLib: это не официальный перевод BIS.
Сведения об источнике и методология
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- The World Bank Group — World Development Indicators (FR.INR.DPST, FR.INR.LEND, FR.INR.RINR, FR.INR.LNDP)
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
Частые вопросы
Чем ставка отличается от APY? Номинальная ставка не учитывает капитализацию внутри года, а APY её закладывает, поэтому при капитализации чаще одного раза в год APY всегда чуть выше.
Подходит ли калькулятор для любой валюты? Да — математика не зависит от валюты. Главное, чтобы вклад и итоговый баланс были указаны в одной и той же валюте.
А если я делал дополнительные взносы? Калькулятор рассчитан на разовый вклад без последующих пополнений и снятий. Для регулярных взносов нужна другая формула — расчёт аннуитета.