ما الذي تقوم به هذه الحاسبة
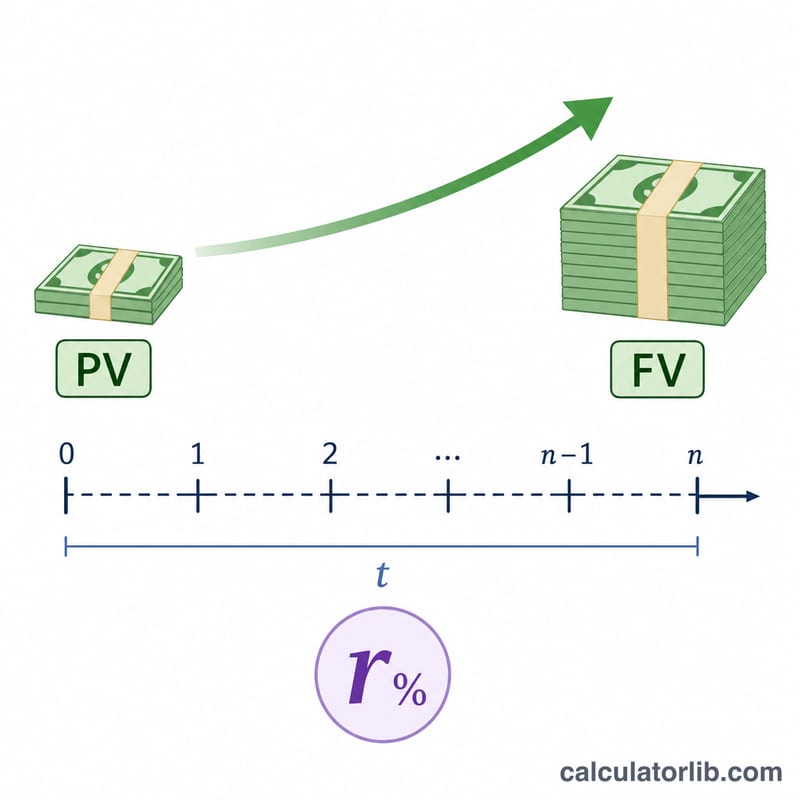
تعمل حاسبة معدل فائدة المدخرات بطريقة عكسية، فهي تنطلق مما حدث فعليًا لأموالك. فإذا كنت تعرف المبلغ الذي أودعته، والمبلغ الذي وصل إليه، والمدة التي استغرقها ذلك، فإن هذه الأداة تكشف لك معدل الفائدة السنوي الذي أنتج هذا النمو. إنها العملية المعاكسة لحاسبة الفائدة المركبة؛ فبدلًا من توقّع الرصيد المستقبلي، تقوم باستخراج المعدل.
طريقة الاستخدام
أدخِل الوديعة الأولية (القيمة الحالية)، والرصيد النهائي (القيمة المستقبلية)، وعدد السنوات التي استُثمر فيها المبلغ، ومدى تكرار تركيب الفائدة في السنة (شهريًا، ربع سنوي، سنويًا، وهكذا). تعرض لك الحاسبة المعدل السنوي الاسمي، والعائد السنوي الفعلي (APY)، وإجمالي الفائدة المكتسبة.
شرح المعادلة
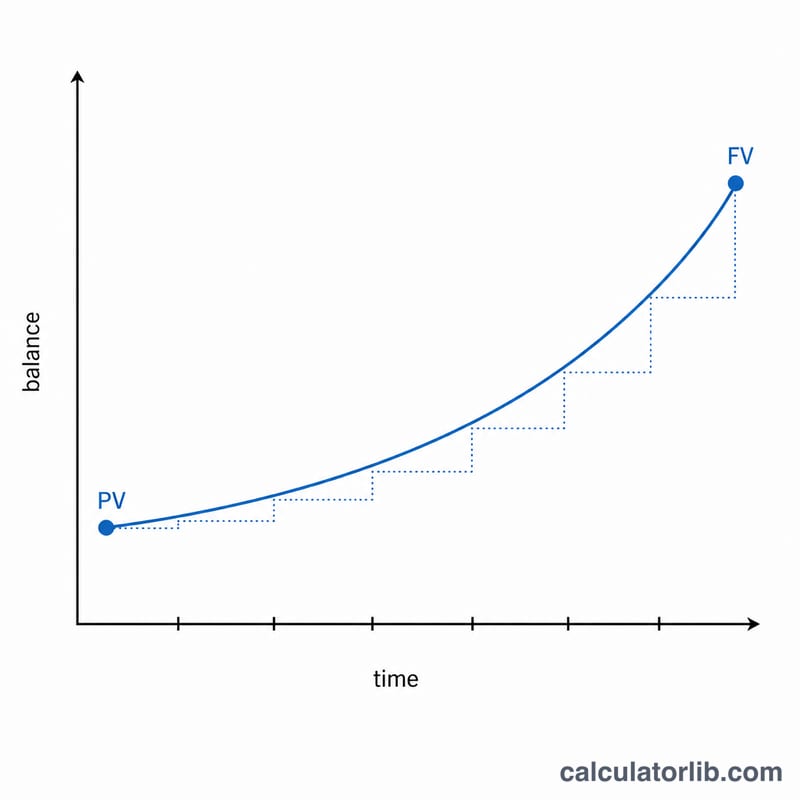
يُحسب نمو الوديعة في ظل الفائدة المركبة وفق المعادلة \( FV = PV \times \left(1 + \frac{r}{n}\right)^{n \cdot t} \). وبإعادة ترتيبها لعزل المعدل نحصل على:
$$r = n \left[ \left( \frac{FV}{PV} \right)^{\frac{1}{n \cdot t}} - 1 \right]$$
حيث n هو عدد فترات التركيب في السنة، وt هو عدد السنوات. والناتج r هو المعدل السنوي الاسمي. أما العائد السنوي الفعلي (APY) فيعيد صياغة هذا المعدل كرقم سنوي فعلي واحد: \( APY = \left(1 + \frac{r}{n}\right)^{n} - 1 \).
مثال تطبيقي
لنفترض أنك أودعت 10,000 دولار فنما المبلغ إلى 12,000 دولار خلال 5 سنوات، مع تركيب شهري (n = 12). إذًا \( n \cdot t = 60 \)، و \( FV/PV = 1.2 \). وعليه يكون \( (1.2)^{1/60} \approx 1.0030441 \)، وبطرح 1 نحصل على 0.0030441، وبالضرب في 12 \( \approx 0.036529 \)، أي معدل اسمي يقارب 3.653%. ويبلغ العائد السنوي الفعلي (APY) نحو 3.716%، بينما يصل إجمالي الفائدة المكتسبة إلى 2,000 دولار.
أسعار الفائدة الرئيسية للبنوك المركزية
أحدث أسعار الفائدة الرسمية للبنوك المركزية الكبرى، تُحدَّث تلقائيًا — المعيار الذي تتبعه أسعار الودائع والقروض المصرفية.
- البنك المركزي السعودي · المملكة العربية السعودية
- 4.50%
- بتاريخ
- 2026-10-29
- التغير خلال سنة
- 0 نقطة مئوية
آخر تغيّر ارتفاع +25 نقطة أساس غيّر البنك المركزي السعودي سعر الفائدة في 2026-09-16: من 4.25% إلى 4.50%.
| البنك المركزي | سعر الفائدة الرئيسي | بتاريخ | التغير خلال سنة |
|---|---|---|---|
| البنك المركزي البرازيلي · البرازيل | 13.75% | 2026-11-16 | −1.25 نقطة مئوية |
| بنك المكسيك · المكسيك | 6.25% | 2026-11-10 | −1.00 نقطة مئوية |
| الاحتياطي الفيدرالي · الولايات المتحدة | 3.75–4.00% | 2026-11-13 | 0 نقطة مئوية |
| البنك المركزي الأوروبي | 2.50% | 2026-11-17 | +0.50 نقطة مئوية |
| البنك المركزي السويدي · السويد | 2.00% | 2026-11-17 | +0.25 نقطة مئوية |
| البنك المركزي السعودي · المملكة العربية السعودية | 4.50% | 2026-10-29 | 0 نقطة مئوية |
| بنك الاحتياطي الأسترالي · أستراليا | 4.60% | 2026-10-31 | +1.00 نقطة مئوية |
| البنك المركزي لجمهورية تركيا · تركيا | 36.00% | 2026-11-06 | −3.50 نقطة مئوية |
| بنك روسيا · روسيا | 14.00% | 2026-11-10 | −2.50 نقطة مئوية |
| بنك الشعب الصيني · الصين | 3.00% | 2026-11-10 | 0 نقطة مئوية |
| بنك كندا · كندا | 2.50% | 2026-11-13 | +0.25 نقطة مئوية |
| بنك الاحتياطي الهندي · الهند | 5.50% | 2026-10-19 | 0 نقطة مئوية |
| بنك إنجلترا · المملكة المتحدة | 4.00% | 2026-11-16 | 0 نقطة مئوية |
| بنك اليابان · اليابان | 1.25% | 2026-11-10 | +0.75 نقطة مئوية |
| بنك كوريا · كوريا الجنوبية | 3.00% | 2026-11-02 | +0.50 نقطة مئوية |
أحدث رقم: 2026-10-29 تم تحديث البيانات في 2026-11-17 · حديث
المصدر: Banco Central do Brasil ODbL; Bank for International Settlements (BIS) شروط الاستخدام المسموح به لإحصاءات بنك التسويات الدولية; Board of Governors of the Federal Reserve System ملكية عامة (عمل حكومي أمريكي); European Central Bank سياسة إعادة الاستخدام لدى البنك المركزي الأوروبي; Sveriges Riksbank شروط البيانات المفتوحة لدى البنك المركزي السويدي; Reserve Bank of Australia 2026 شروط حقوق النشر لدى بنك الاحتياطي الأسترالي (Cash Rate); Bank of Canada شروط استخدام بنك كندا; Bank of England Open Government Licence v3.0
التغير خلال عام واحد محسوب بواسطة CalculatorLib من هذه البيانات. ترجمت CalculatorLib التسميات: هذه ليست ترجمة رسمية صادرة عن BIS.
تفاصيل المصدر والمنهجية
- Banco Central do Brasil
- Bank for International Settlements (BIS) — Central bank policy rates
- Board of Governors of the Federal Reserve System
- European Central Bank
- Sveriges Riksbank
- Reserve Bank of Australia 2026
- Bank of Canada
- Bank of England
أسعار الفائدة في المملكة العربية السعودية: جميع الأرقام والسجل
الأسئلة الشائعة
ما الفرق بين المعدل والعائد السنوي الفعلي (APY)؟ المعدل الاسمي يتجاهل أثر التركيب خلال السنة، أما العائد السنوي الفعلي فيأخذ التركيب في الحسبان، ولذلك يكون دائمًا أعلى قليلًا عندما تُركَّب الفائدة أكثر من مرة في السنة.
هل تصلح الحاسبة لأي عملة؟ نعم، فالحساب لا يرتبط بعملة بعينها. ما عليك سوى استخدام العملة نفسها للوديعة والرصيد النهائي.
ماذا لو أضفت دفعات إضافية؟ تفترض هذه الحاسبة وجود وديعة واحدة بمبلغ مقطوع دون أي إضافات أو سحوبات. أما الدفعات المنتظمة فتتطلب معادلة مختلفة (معادلة الأقساط/الإيراد السنوي).